Вычитаемые расходы аутономо, работающего из дома: коммунальные услуги, IRPF и как их рассчитать


 29. октября, 2026
Вычитаемые расходы аутономо (autónomo), работающего из дома, делятся на две группы. Коммунальные услуги (suministros: электричество, вода, газ, телефон и интернет) вычитаются в подоходном налоге (IRPF): к доле жилья, используемой для деятельности, применяется коэффициент 30 %. Расходы на само жильё (аренда, налог на недвижимость IBI, взносы в общину собственников, страховка, проценты по ипотеке или амортизация) вычитаются пропорционально площади, отведённой под бизнес. Кроме того, с 2023 года НДС (IVA) по коммунальным услугам тоже можно вычесть пропорционально их использованию в деятельности. Чтобы всё это было обосновано, использование жилья для деятельности нужно заявить в Hacienda (Налоговая Служба) через модель 036.
Правовая основа: Закон 6/2017 и статья 30.2.5ª Закона об IRPF
Закон 6/2017 от 24 октября о срочных реформах в сфере самозанятости (Ley 6/2017, de Reformas Urgentes del Trabajo Autónomo) установил чёткое правило для расходов на жильё. Он изменил статью 30.2.5ª Закона об IRPF и с 1 января 2018 года определил, как коммунальные расходы основного жилья относятся на деятельность. Правило действует до сих пор без изменений.
До этой реформы каждая декларация зависела от разных толкований налоговых органов. Сейчас у аутономо есть надёжная правовая база, чтобы применять вычет коммунальных услуг аутономо в основном жилье.
Какие требования предъявляет Hacienda для этого вычета?
Закон требует, чтобы использование жилья для деятельности было реальным и частичным: конкретная часть жилья, которую можно отделить от остальной, должна быть отведена под деятельность. Угла в гостиной недостаточно, а комнаты, которая служит кабинетом, — достаточно.
Зафиксировать это в AEAT (Налоговое Агентство Испании) можно через модель 036 — регистрационную декларацию (declaración censal). Упрощённой модели 037 больше нет: её отменили с 3 февраля 2025 года, и с тех пор все регистрации и изменения оформляются через модель 036. Хотя закон прямо не делает её условием вычета, регистрационная декларация — главное доказательство использования жилья для деятельности. Без неё Hacienda с большой вероятностью отклонит расходы при налоговой проверке.
Правило применяется только к тем, кто платит налоги в режиме estimación directa — обычном или упрощённом. В режиме módulos доход рассчитывается по фиксированным параметрам, и фактические расходы не вычитаются.
Какие коммунальные расходы охватывает закон?
Статья 30.2.5ª упоминает воду, газ, электричество, телефон и интернет, но только как примеры («такие как»), поэтому перечень не закрытый. Аутономо может вычесть интернет и электричество, а также другие коммунальные услуги жилья, в пределах установленного законом лимита. В полном руководстве по вычитаемым расходам описаны требования к документам для каждой категории.
Процент вычета расходов на дом для аутономо, который принимает Hacienda, рассчитывается так: 30 % применяется к доле площади, отведённой под деятельность, от общей площади жилья, если не доказан больший или меньший процент.
Обязательное условие: заявить использование жилья в модели 036
Заявление в регистрационной декларации — это шаг, который обосновывает все расходы на жильё. Недостаточно, чтобы жильё было указано как налоговый адрес. Оно также должно быть указано как место ведения деятельности, с площадью, которая для этого используется.
Заявление подаётся через модель 036 об использовании жилья — и при первой регистрации аутономо, и при изменении уже существующих данных.
Что указать в модели 036 при частичном использовании жилья?
В разделе регистрационной декларации о месте ведения деятельности укажите, что Вы работаете в своём жилье. Затем укажите общую площадь жилья в квадратных метрах и площадь, отведённую под бизнес. Эта цифра определяет процент использования, который затем применяется к расходам на жильё и, с лимитом 30 %, к каждому счёту за коммунальные услуги.
Порядок действий:
Откройте модель 036 в электронном офисе AEAT (Sede Electrónica).
Найдите раздел о месте ведения деятельности и укажите, что это Ваше основное жильё.
Введите общую площадь жилья и отдельно — площадь, используемую для профессиональной деятельности.
Проверьте остальные регистрационные данные, включая эпиграфы IAE и налоги, которые Вы платите, чтобы убедиться, что они соответствуют реальной ситуации.
Можно ли изменить данные, если меняется площадь?
Да. Изменение подаётся новой моделью 036, в которой обновляется площадь, отведённая под деятельность. Сохраните подтверждение подачи. Новый процент применяется с даты подачи, а не к прошлым периодам.
Площадь — не простая формальность. От неё рассчитывается вычитаемая часть каждого расхода, и ошибка в заявленной цифре приводит к неверному вычету.
Формула 30 %: как рассчитать вычет коммунальных расходов
Правильный расчёт вычета коммунальных расходов помогает не терять деньги, которые Hacienda разрешает вернуть. Расходы на дом делятся на две группы с разными правилами, и путать их — самая частая ошибка.
Какие коммунальные услуги входят в расчёт 30 %?
Закон приводит в качестве примеров такие услуги:
Электричество
Вода
Газ
Телефон и интернет
Расходы на жильё, например взносы в общину собственников, IBI или аренда, подчиняются другому правилу и в эту группу не входят.
Как применяется процент вычета?
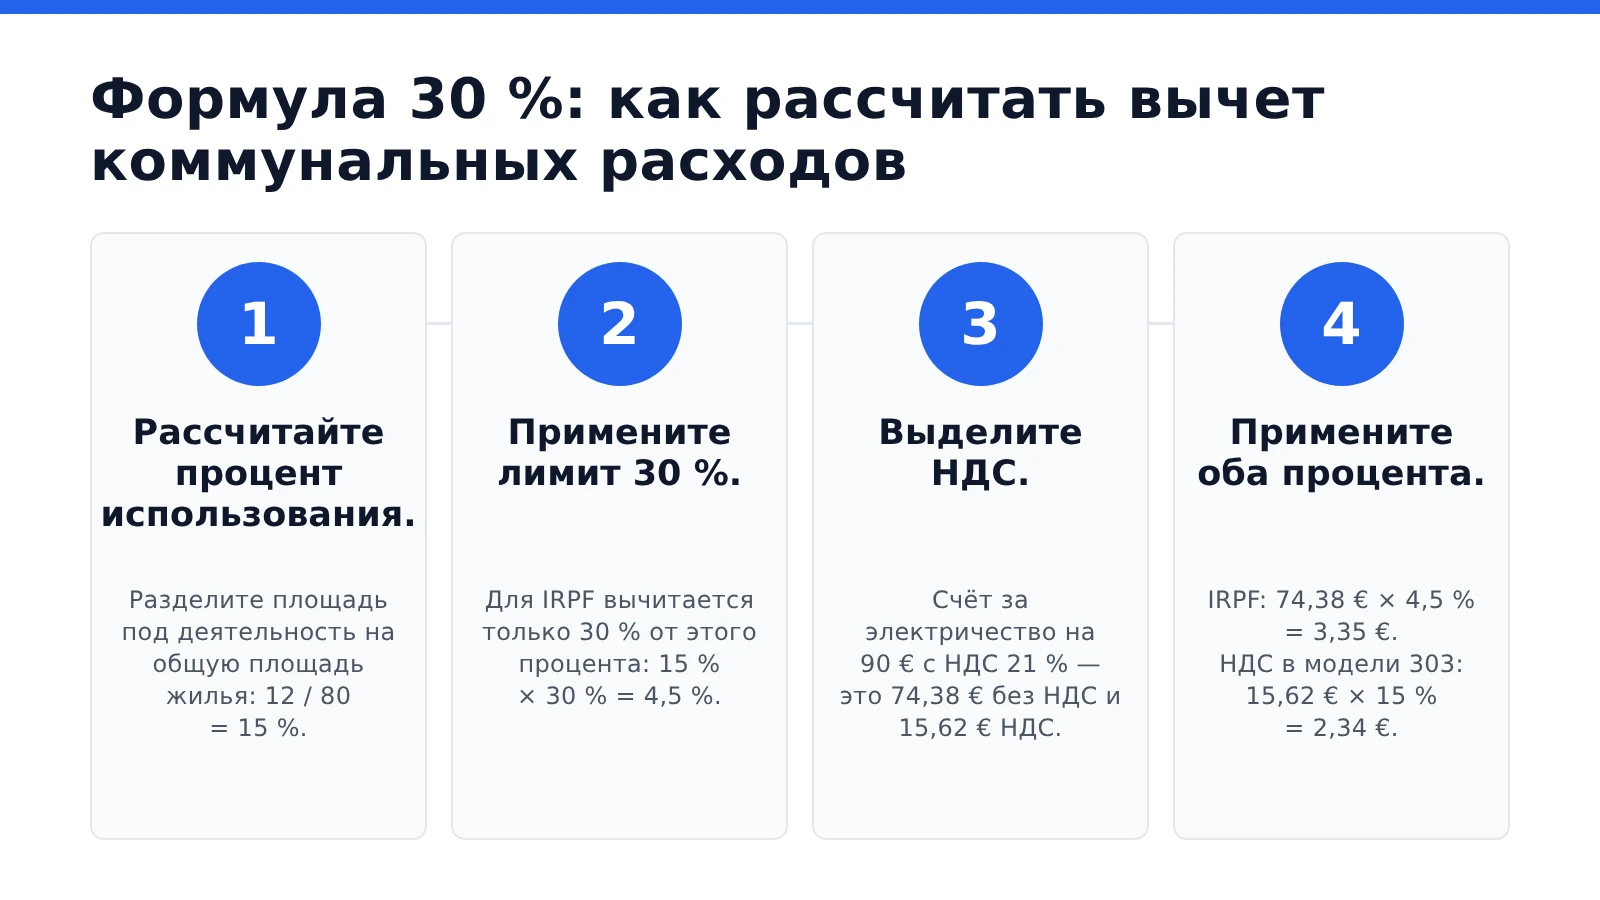
Расчёт состоит из двух фильтров, которые применяются по порядку. Возьмём для примера жильё площадью 80 м², из которых 12 м² отведены под деятельность, и счёт за свет на 90 € с НДС:
Рассчитайте процент использования. Разделите площадь под деятельность на общую: 12 / 80 = 15 %.
Примените лимит 30 %. Для IRPF вычитается только 30 % от этого процента: 15 % × 30 % = 4,5 %.
Выделите НДС из счёта. При НДС 21 % 90 € делятся на 74,38 € суммы без НДС и 15,62 € НДС.
Примените коэффициент к сумме без НДС. Вычитаемый расход в IRPF — 4,5 % от суммы без НДС: 74,38 € × 4,5 % = 3,35 €.
Вычтите пропорциональную часть НДС. НДС вычитается пропорционально использованию в деятельности. С учётом процента использования: 15,62 € × 15 % = 2,34 € НДС к вычету в модели 303.
Если деятельность освобождена от НДС (например, некоторые медицинские или образовательные услуги) или облагается в режиме RE (el recargo de equivalencia), НДС вычесть нельзя. В этом случае НДС становится частью расхода, и 4,5 % применяются ко всей сумме счёта: 90 € × 4,5 % = 4,05 €.
Должны ли счета за коммунальные услуги быть оформлены на имя аутономо?
Это рекомендуется, а для вычета НДС — обязательно, потому что для вычета нужен инвойс. Для IRPF закон этого прямо не требует: главное — доказать, что расход реальный и оплачивает его аутономо, например списаниями с его счёта. Если жильё принадлежит обоим супругам в режиме совместной собственности (gananciales), Hacienda учитывает всю площадь, отведённую под деятельность. И всё же договоры на имя аутономо (или на имя обоих) помогают избежать споров при налоговой проверке.
Практический пример с реальными цифрами шаг за шагом
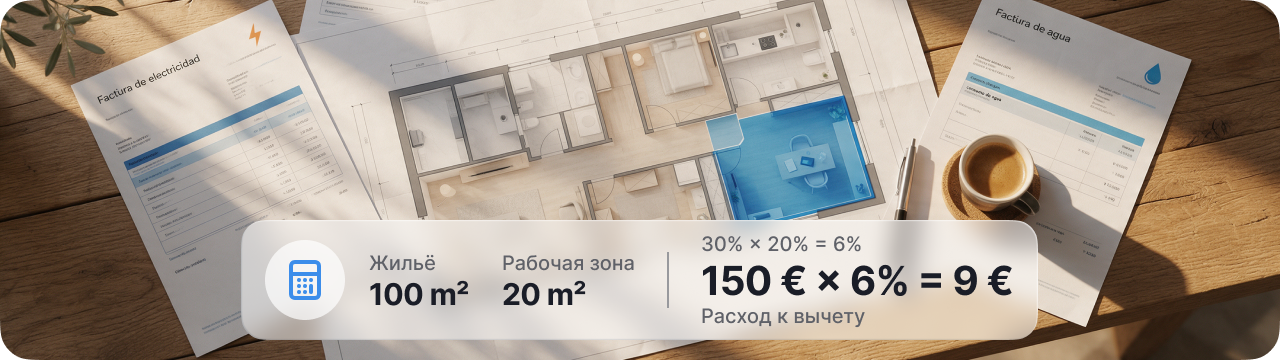
Этот пример применяет правило к полному случаю. Жильё площадью 100 м² с кабинетом 20 м², счёт за свет на 200 € с НДС 21 % и аренда 900 € в месяц.
Как получить процент вычета?
Рассчитайте долю использования. 20 м² / 100 м² = 20 %.
Примените лимит 30 % к коммунальным услугам. 20 % × 30 % = 6 %.
Какую сумму можно вычесть из счёта на 200 €?
Разделите сумму без НДС и НДС. 200 € = 165,29 € без НДС + 34,71 € НДС.
Вычитаемый расход в IRPF. 165,29 € × 6 % = 9,92 €.
НДС к вычету в модели 303. 34,71 € × 20 % = 6,94 €.
Если деятельность освобождена от НДС, расчёт делается от полной суммы счёта: 200 € × 6 % = 12 € расхода в IRPF, без НДС к вычету.
ПоказательДеятельность с НДСДеятельность, освобождённая от НДСОбщая площадь / кабинет100 м² / 20 м²100 м² / 20 м²Процент использования20 %20 %Процент вычета коммунальных услуг в IRPF6 %6 %Сумма, от которой ведётся расчёт165,29 € (без НДС)200 € (с НДС)Вычитаемый расход в IRPF9,92 €12 €НДС к вычету (модель 303)6,94 €0 €Аренда 900 €/мес, вычитаемая в IRPF180 €/мес180 €/мес
Аренда вычитается по ставке 20 %, без лимита 30 %, потому что это расход на жильё, а не коммунальная услуга. Аренда жилья освобождена от НДС, поэтому вычитать НДС не из чего. Договор аренды желательно оформить на имя аутономо.
НДС на воду обычно составляет 10 %, а не 21 %, поэтому в этом счёте сумму без НДС и НДС нужно разделять по соответствующей ставке. Расчёт повторяется для каждого счёта, и все подтверждающие документы стоит сохранять.
Коммунальные услуги и расходы на жильё: различия в IRPF и НДС
Разница между коммунальными услугами и расходами на жильё определяет, сколько может вычесть аутономо, работающий из дома. Кроме того, порядок отличается в зависимости от налога.
Какие расходы на жильё вычитаются в IRPF?
Расходы, связанные с владением или пользованием жильём, включают IBI, взносы в общину собственников, страховку жилья, проценты по ипотеке (но не погашение основного долга), амортизацию собственного жилья (от стоимости строения, без земли) и аренду. Они вычитаются с прямым применением процента площади, отведённой под деятельность, без лимита 30 %. Если жильё находится в долевой собственности, дополнительно применяется доля собственности аутономо.
Как применяется правило 30 % к коммунальным услугам?
К коммунальным услугам применяется более строгое правило: в IRPF вычитается только 30 % от доли жилья, отведённой под деятельность, если не доказан больший или меньший процент.
Что происходит с НДС по расходам на жильё?
НДС по коммунальным услугам вычитается пропорционально их использованию в деятельности. А вот у ряда расходов на жильё НДС нет: IBI — это налог, взносы в общину собственников обычно выставляются без НДС, а аренда жилья освобождена от НДС.
ПоказательIRPFНДСIBI и взносы в общину собственниковВычитаются пропорционально площади под деятельностьНе применяется: без НДСКоммунальные услуги (электричество, вода, газ, интернет)Вычитаются с лимитом 30 % от суммы без НДСВычитается пропорционально использованию в деятельностиАренда жильяВычитается пропорционально площади под деятельностьНе применяется: аренда жилья освобождена от НДСПроценты и амортизация (собственное жильё)Вычитаются пропорционально площади под деятельность и доле собственностиНе применяется
НДС по коммунальным услугам: изменение критерия в 2023 году
Много лет Hacienda считала, что НДС по коммунальным услугам жилья, частично используемого для деятельности, вычесть нельзя, потому что услуги используются не только для бизнеса. Этот подход изменился.
Что сейчас говорят TEAC, Hacienda и Верховный суд?
TEAC, июль 2023 года. Центральный экономико-административный суд (TEAC) в решении об унификации критерия установил, что НДС по коммунальным услугам жилья, которое используется одновременно для деятельности и в личных целях, вычитается пропорционально использованию в деятельности.
Главное налоговое управление (DGT), 2023 и 2025 годы. Hacienda приняла этот критерий в своих обязательных разъяснениях (consultas vinculantes) и с тех пор его подтверждает.
Верховный суд (Tribunal Supremo), июль 2025 года. Решение 976/2025 подтвердило право вычитать НДС по коммунальным услугам пропорционально профессиональному использованию жилья.
Как рассчитать НДС к вычету?
Закон не устанавливает конкретной формулы: он говорит о пропорции использования в деятельности. Самый распространённый подход — применить к сумме НДС процент использования жилья (по площади), без коэффициента 30 %, который относится только к IRPF. Поскольку это толкование, стоит иметь возможность подтвердить реальное использование помещения, если Hacienda поставит его под сомнение.
Для вычета НДС нужен инвойс, и надёжнее всего, чтобы он был оформлен на Ваше имя. Если Вы уже вычитаете НДС в модели 303, помните, что в IRPF расход считается от суммы без НДС. Учесть НДС в обоих налогах — значит вычесть его дважды. Подробнее о других вычитаемых расходах аутономо в Испании.
Как избежать требований AEAT и штрафов
AEAT внимательно проверяет вычеты тех, кто работает из дома. Профилактика держится на трёх опорах: тщательные документы, правильный процент и официальное заявление о площади, используемой для деятельности.
Какие документы стоит хранить?
Инвойсы и счета за коммунальные услуги нужно хранить как минимум в течение срока давности — четыре года. В них должны быть NIF аутономо, дата и описание услуги; также сохраняйте подтверждения оплаты. Если Вы оформили телефонную линию или интернет исключительно для работы, их можно вычесть полностью — при условии, что Вы можете подтвердить исключительно профессиональное использование.
Может ли Hacienda уменьшить процент из-за рабочих часов?
В некоторых проверках AEAT применяла второе уменьшение — в зависимости от количества рабочих часов в день. Высокий суд Мадрида (TSJ) в решении от сентября 2025 года отклонил такое уменьшение, потому что закон не предусматривает снижать процент в зависимости от времени использования. Это позиция регионального суда, а не Верховного, но она укрепляет позицию аутономо, который применяет установленную законом формулу.
Как применять процент, не вызывая подозрений?
Главное — придерживаться реальной площади, отведённой под работу и заявленной в модели 036. Завышенный процент без подтверждения превращает законный вычет в риск штрафа. Учтите также, что использование части основного жилья для деятельности может иметь налоговые последствия при его продаже: налоговые льготы для основного жилья не распространяются на эту часть.
Коротко: использование жилья заявлено, помещение отделено, процент реалистичный, счета за коммунальные услуги по возможности на Ваше имя, подтверждения оплаты сохранены.
Управляйте вычитаемыми расходами с Conta
Conta — это программа для выставления инвойсов и система для ведения бухгалтерского учёта для аутономо, которая упрощает учёт ежедневных бизнес-расходов, включая расходы на жильё, где Вы работаете.
Вести учёт без подходящего инструмента — это часы работы каждую неделю и больше риска ошибиться в декларациях. Conta охватывает всё: от выставления инвойсов, соответствующих требованиям VeriFactu, до подготовки налогов.
Как Conta помогает с расходами на жильё?
В Conta можно вносить счета за свет, интернет или воду и относить каждый расход к его категории. На основе Ваших доходов и расходов программа рассчитывает НДС и IRPF и автоматически готовит модели 303 и 130, а также годовые сводки, с отчётами. Вы их проверяете и подаёте в электронном офисе AEAT (Sede Electrónica).
А если Вы работаете с бухгалтером (gestor)?
Вы можете дать доступ своему бухгалтеру, чтобы он проверял и контролировал декларации прямо в программе. Если Вы хотите видеть полную картину своих финансов, прочитайте руководство о том, как управлять личными и бизнес-расходами в одном месте.
Заключение
Вычитаемые расходы аутономо, работающего из дома, строятся на трёх шагах: заявить использование жилья в модели 036, применить к каждому расходу соответствующий процент и сохранять инвойсы и подтверждения оплаты. В IRPF коммунальные услуги вычитаются с лимитом 30 % от доли под деятельность, а расходы на жильё — пропорционально площади. В НДС с 2023 года коммунальные услуги вычитаются пропорционально профессиональному использованию — этот критерий Верховный суд подтвердил в 2025 году. Если каждый расход учтён аккуратно, вычет будет надёжно обоснован при любой проверке AEAT.