Modelo 130: пошаговое руководство по авансовому платежу IRPF


 6. октября, 2026
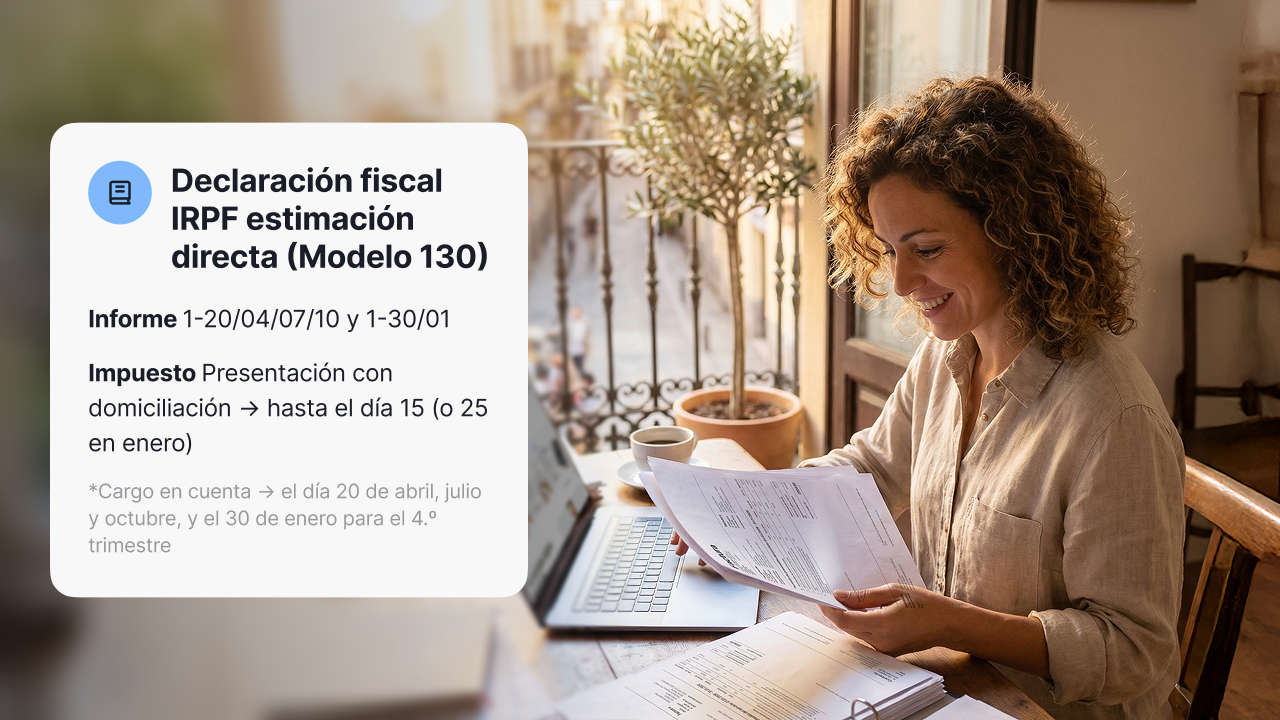
Modelo 130 (налоговая форма 130) — это ежеквартальная декларация, по которой аутономо (autónomo) в режиме estimación directa вносит авансовый платёж IRPF, то есть заранее перечисляет в AEAT (Налоговое агентство Испании) часть подоходного налога (IRPF) со своей деятельности. Расчёт всегда один и тот же: доходы с начала года минус вычитаемые расходы, умножить на 20 %, минус удержанный у Вас налог и платежи за предыдущие кварталы. В этом руководстве Вы узнаете, кто обязан подавать форму, в какие сроки, как рассчитать платёж по каждому полю на примере целого года и каких ошибок стоит избегать.
Что такое Modelo 130 и кто должен его подавать?
Modelo 130 для аутономо — это ежеквартальная форма, по которой Вы авансом платите IRPF со своей деятельности. Это не дополнительный налог, а платёж в счёт годовой декларации о доходах (Renta). Каждый квартал Вы считаете прибыль, накопленную с начала года, и перечисляете 20 % от этой суммы. Всё уплаченное затем засчитывается в годовой декларации: если Вы внесли больше, чем нужно, AEAT вернёт разницу.
Смысл в том, чтобы распределить уплату налога на весь год, а не платить всю сумму разом при подаче годовой декларации. Если подать форму с опозданием или не подать вовсе, начисляются надбавки и штрафы, а итоговая сумма в годовой декларации окажется больше.
Кто обязан подавать форму?
Кто должен подавать Modelo 130, зависит от выбранного налогового режима. Форму подают предприниматели и специалисты в режиме estimación directa — как в обычном варианте (normal), так и в упрощённом: estimación directa simplificada выбирает большинство аутономо. В таблице собраны самые частые случаи:
| Ваша ситуация | Подаёте ли Вы Modelo 130? | Почему |
|---|---|---|
| Индивидуальный предприниматель или торговец в режиме estimación directa | Да | С Ваших инвойсов налог не удерживается. |
| Специалист, который работает в основном с частными лицами или зарубежными клиентами | Да | С таких инвойсов налог не удерживается. |
| Специалист, у которого удержание (retención) применяется менее чем к 70 % доходов | Да | Удержаний недостаточно. |
| Специалист, у которого удержание применяется к 70 % доходов и более | Нет | Клиенты уже перечисляют IRPF за Вас. |
| Аутономо в режиме estimación objetiva (módulos) | Нет | Вы подаёте Modelo 131. |
Кто не обязан подавать форму?
Главное исключение — правило 70 %: если в прошлом году удержание применялось как минимум к 70 % доходов от Вашей профессиональной деятельности, подавать Modelo 130 не нужно. В год начала деятельности ориентиром служат доходы текущего года. Правило действует только для профессиональной деятельности; при предпринимательской, например в торговле или общественном питании, форму подают всегда.
Нужно ли подавать форму, если прибыли нет?
Да. Если Вы обязаны подавать Modelo 130, его нужно подавать каждый квартал, даже когда результат нулевой или отрицательный. Платить в этом случае ничего не нужно, но декларация всё равно подаётся.
Когда нужно подавать Modelo 130?
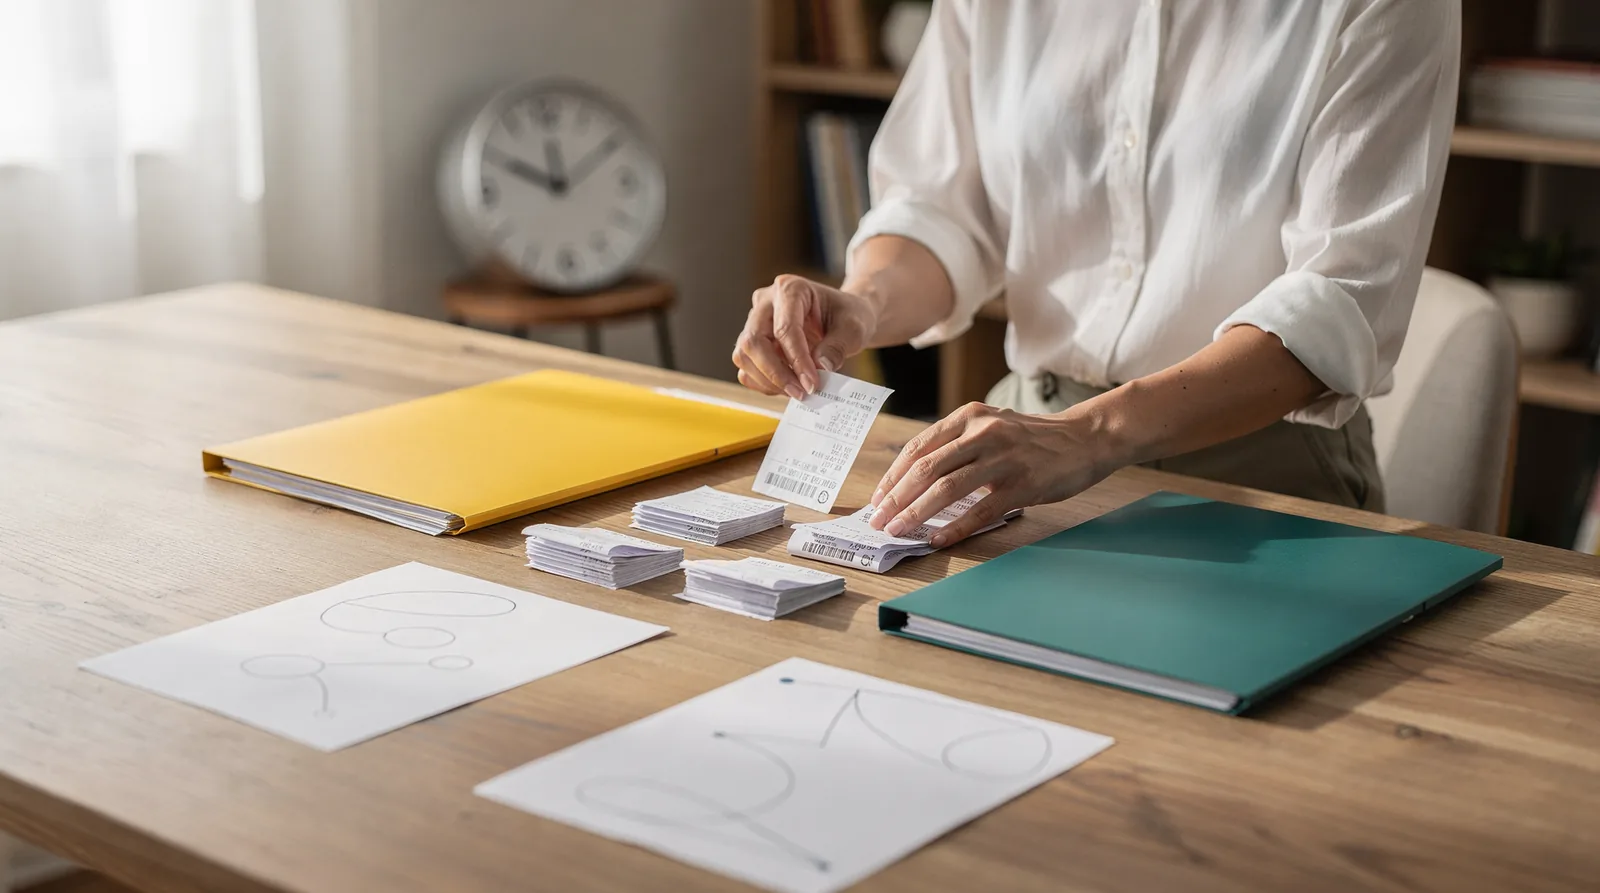
Квартальная отчётность по IRPF по форме Modelo 130 подаётся четыре раза в год, в первые двадцать календарных дней месяца, следующего за окончанием квартала. Для четвёртого квартала срок длиннее — до 30 января. Если Вы хотите оплатить налог автоматическим списанием со счёта (domiciliación), срок заканчивается на пять дней раньше. Вот сроки подачи Modelo 130 в AEAT:
| Квартал | Период, за который Вы отчитываетесь | Срок подачи | Срок при автоматическом списании |
|---|---|---|---|
| Первый квартал (1T) | Январь — март | С 1 по 20 апреля | До 15 апреля |
| Второй квартал (2T) | Январь — июнь | С 1 по 20 июля | До 15 июля |
| Третий квартал (3T) | Январь — сентябрь | С 1 по 20 октября | До 15 октября |
| Четвёртый квартал (4T) | Январь — декабрь | С 1 по 30 января следующего года | До 25 января |
Если последний день срока выпадает на субботу, воскресенье или праздник, срок продлевается до следующего рабочего дня.
Что будет, если подать форму с опозданием?
Это зависит от того, есть ли сумма к уплате и успели ли Вы подать форму до того, как её потребует AEAT:
| Ситуация | Последствия |
|---|---|
| Есть сумма к уплате, Вы подаёте форму сами с опозданием менее месяца | Надбавка (recargo) 1 % от суммы. |
| Есть сумма к уплате, Вы подаёте форму сами с опозданием от 1 до 12 месяцев | Надбавка 1 % плюс ещё 1 % за каждый полный месяц просрочки. |
| Есть сумма к уплате, Вы подаёте форму сами с опозданием более 12 месяцев | Надбавка 15 % плюс пени за просрочку. |
| Есть сумма к уплате, и AEAT потребовало декларацию раньше, чем Вы её подали | Штраф от 50 % до 150 % неуплаченной суммы плюс пени. |
| Результат нулевой или отрицательный, форма подана с опозданием | Фиксированный штраф: 100 €, если Вы подали форму сами, и 200 €, если по требованию AEAT. |
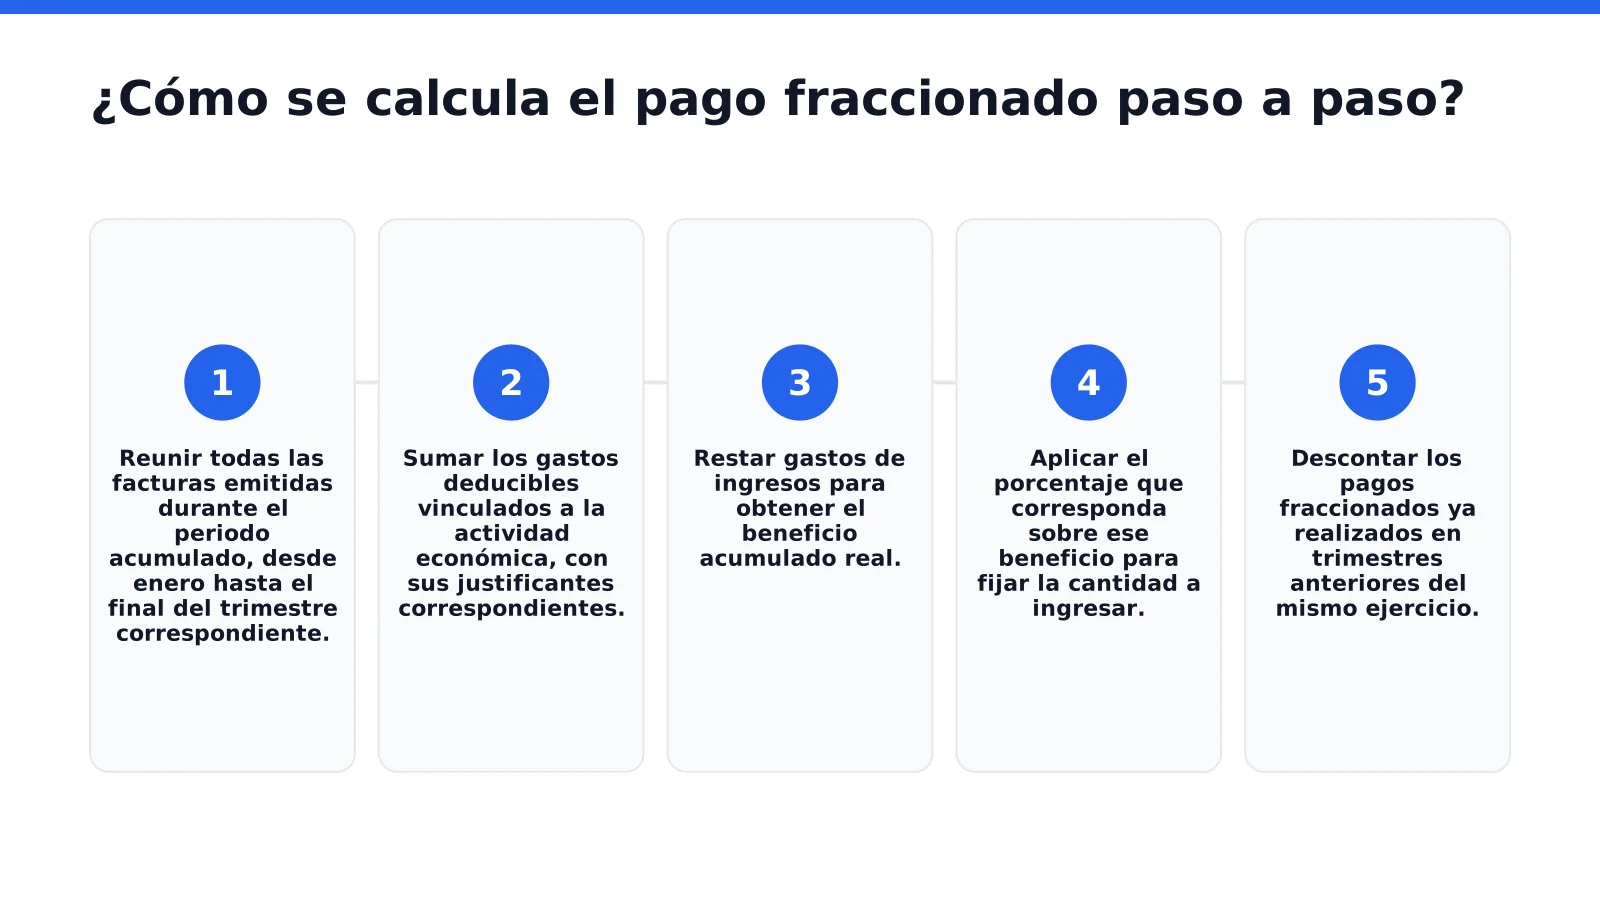
Как рассчитать авансовый платёж шаг за шагом?
Расчёт в Modelo 130 ведётся нарастающим итогом: каждый квартал Вы берёте доходы и расходы с 1 января по последний день отчётного квартала, а не только за сам квартал. Поэтому при каждой подаче вычитается то, что Вы уже заплатили раньше. Вся формула умещается в одну строку:
Авансовый платёж = (доходы с начала года − расходы с начала года) × 20 % − платежи за предыдущие кварталы − удержанный налог
Поля Modelo 130 по порядку
Расчёт Modelo 130 по полям идёт в том же порядке, что и формула. Поля (casillas) с 01 по 07 образуют раздел I — для экономической деятельности в режиме estimación directa:
| Поле | Что указывается | Откуда берётся |
|---|---|---|
| 01 | Доходы с начала года | Сумма всех выставленных Вами инвойсов с 1 января, без НДС (IVA). |
| 02 | Вычитаемые расходы с начала года | Сумма расходов по деятельности с 1 января, без НДС, включая амортизацию и расходы, которые трудно подтвердить. |
| 03 | Чистый доход | Поле 01 минус поле 02. Может быть отрицательным. |
| 04 | 20 % от чистого дохода | 20 % от поля 03. Если поле 03 отрицательное, указывается ноль. |
| 05 | Платежи за предыдущие кварталы | Сумма положительных значений поля 07 за предыдущие кварталы того же года. |
| 06 | Удержанный налог | Удержания (retenciones), которые клиенты сделали с Ваших инвойсов с 1 января. |
| 07 | Авансовый платёж | Поле 04 минус поля 05 и 06. |
Поля с 08 по 11 заполняют только при сельскохозяйственной, животноводческой, лесной и рыболовной деятельности. Раздел III завершает расчёт:
| Поле | Что указывается | Откуда берётся |
|---|---|---|
| 12 | Сумма авансовых платежей | Поле 07 плюс поле 11. Если получается отрицательное число, указывается ноль. |
| 13 | Уменьшение при низком доходе | От 25 € до 100 € за квартал, если Ваш чистый доход за прошлый год не превысил 12 000 €. |
| 14 | Разница | Поле 12 минус поле 13. |
| 15 | Отрицательные результаты прошлых кварталов | Отрицательные суммы за предыдущие кварталы того же года, но не больше значения поля 14. |
| 16 | Вычет на основное жильё | Только если Вы выплачиваете кредит за жильё с правом на вычет: 2 % от поля 03, максимум 660,14 € в год. |
| 17 | Итого | Поле 14 минус поля 15 и 16. |
| 18 | Дополнительная декларация | Только если Вы исправляете уже поданную декларацию за тот же квартал. |
| 19 | Результат декларации | Поле 17 минус поле 18. Это сумма, которую Вы платите. |
В большинстве случаев нет ни уменьшения, ни вычета на жильё, ни дополнительной декларации, поэтому результат в поле 19 совпадает с полем 07.
Какие расходы входят в поле 02?
В него входят расходы, которые связаны с Вашей деятельностью, подтверждены инвойсом и записаны в книгу расходов. Самые частые:
- Взнос аутономо.
- Аренда помещения или рабочего места и коммунальные услуги.
- Программы, инструменты и рабочие материалы.
- Услуги других специалистов.
- Амортизация оборудования и вложений.
В режиме estimación directa simplificada к ним можно добавить расходы, которые трудно подтвердить (gastos de difícil justificación): 5 % от чистого дохода, но не более 2 000 € в год. Инвойс для них не нужен, они прибавляются к остальным расходам в поле 02.
Сколько вычитается в поле 13?
Если Ваш чистый доход за прошлый год составил 12 000 € или меньше, каждый квартал можно вычитать фиксированную сумму:
| Чистый доход за прошлый год | Уменьшение за квартал |
|---|---|
| До 9 000 € | 100 € |
| От 9 000,01 € до 10 000 € | 75 € |
| От 10 000,01 € до 11 000 € | 50 € |
| От 11 000,01 € до 12 000 € | 25 € |
Пример расчёта за целый год
Дизайнер-аутономо работает с частными лицами, без удержаний и без уменьшения. Все цифры в каждом столбце указаны нарастающим итогом с января:
| Показатель | 1T | 2T | 3T | 4T |
|---|---|---|---|---|
| Доходы с начала года (поле 01) | 9 000 € | 20 000 € | 27 000 € | 38 000 € |
| Расходы с начала года (поле 02) | 3 000 € | 7 000 € | 11 000 € | 14 500 € |
| Чистый доход (поле 03) | 6 000 € | 13 000 € | 16 000 € | 23 500 € |
| 20 % от чистого дохода (поле 04) | 1 200 € | 2 600 € | 3 200 € | 4 700 € |
| Предыдущие платежи (поле 05) | 0 € | 1 200 € | 2 600 € | 3 200 € |
| Удержанный налог (поле 06) | 0 € | 0 € | 0 € | 0 € |
| К уплате (поля 07 и 19) | 1 200 € | 1 400 € | 600 € | 1 500 € |
Во втором квартале платится не 2 600 €, а разница с тем, что уже внесено в первом. К концу года четыре платежа дают в сумме 4 700 € — ровно 20 % от годового чистого дохода в 23 500 €.
А если с части инвойсов удерживается налог?
Удержания вычитаются в поле 06. Допустим, в первом квартале из примера 4 000 € из 9 000 € выставлены компаниям, и с них удержано 15 %: это 600 €, которые клиенты уже перечислили за Вас. Авансовый платёж снижается с 1 200 € до 600 €.
Что делать, если результат отрицательный?
Платить ничего не нужно, но форму Вы всё равно подаёте и отмечаете результат как отрицательный. Уже внесённое не теряется: поля 05 и 06 считаются нарастающим итогом, поэтому платежи и удержания этого квартала учитываются и в следующем. Если к концу года Вы заплатили больше положенного, разница вернётся через годовую декларацию о доходах.
Что будет, если в расчёт не попал один инвойс?
Пропущенный доход или расход меняет чистый доход, а вместе с ним и сумму к уплате. Поскольку расчёт ведётся нарастающим итогом, ошибку можно исправить, включив инвойс в следующий квартал, но надёжнее записывать каждую операцию сразу. Если подключить банк к программе для выставления счетов, ни одно движение по счёту не останется без записи.
Нужно ли каждый квартал пересчитывать всё с нуля?
Нет. Если записи ведутся регулярно, достаточно добавить инвойсы и расходы нового квартала к накопленным суммам. В Conta.es Вы вносите доходы и расходы, а программа рассчитывает налог и готовит квартальную отчётность и годовую сводку — знать бухгалтерию для этого не нужно. Вам остаётся проверить цифры и подать декларацию.
Как подать Modelo 130 в AEAT?
Разобраться, как заполнить Modelo 130, несложно, когда данные уже подготовлены. Modelo 130 для аутономо подаётся через интернет, в электронном офисе AEAT (Sede Electrónica). Можно заполнить форму онлайн или загрузить файл, созданный в бухгалтерской программе, чтобы не вводить поля вручную.
- Подготовьте данные. Держите под рукой доходы, расходы и удержания с начала года или сформируйте файл формы в своей бухгалтерской программе.
- Войдите в электронный офис AEAT. Для входа нужен цифровой сертификат, Cl@ve или электронный DNI.
- Найдите раздел Modelo 130. Выберите нужный год и квартал.
- Заполните форму или загрузите файл. Если Вы используете файл, выберите вариант «Con fichero» и загрузите его.
- Проверьте поля и выберите способ оплаты. Автоматическое списание, оплата со счёта или оплата с кодом NRC, если есть сумма к уплате.
- Подпишите, отправьте и сохраните подтверждение. PDF с проверочным кодом — доказательство того, что декларация подана.
Почему важно привести инвойсы в порядок до подачи?
Modelo 130 настолько же точен, насколько точны исходные данные. Интеграция Conta.es с VeriFactu проверяет, что каждый инвойс соответствует требованиям к выставлению счетов, ещё до расчёта квартальной прибыли. Вы также можете сразу принимать оплату по QR-коду: это удобно, если Вы работаете без кассы и Вам нужно, чтобы каждый доход был записан.
Каких ошибок избегать при подаче Modelo 130?
Большинство ошибок в Modelo 130 для аутономо возникает, когда декларацию готовят в последний момент или принимают цифры, не сверив их с инвойсами. Прежде чем отправить квартальную отчётность по IRPF, стоит пройтись по самым частым:
| Ошибка | К чему приводит | Как избежать |
|---|---|---|
| Указать суммы только за квартал | Неверный чистый доход и результат, который не сходится с предыдущими платежами. | Всегда считайте с 1 января. |
| Не вычесть предыдущие платежи | Вы дважды платите с одной и той же прибыли. | Укажите в поле 05 то, что уплачено за предыдущие кварталы. |
| Забыть об удержанном налоге | Вы платите авансом больше, чем нужно. | Сложите удержания по выставленным инвойсам в поле 06. |
| Включить НДС в доходы или расходы | Завышенные суммы в полях 01 и 02. | Указывайте только сумму без НДС. |
| Вычесть расходы без подтверждения или не связанные с деятельностью | AEAT может их не принять и потребовать разницу с надбавкой. | Храните инвойс на каждый расход и вычитайте только расходы по деятельности. |
| Не подать форму при отрицательном результате | Штраф за неподачу в срок. | Подавайте форму каждый квартал, даже если платить нечего. |
| Тянуть до последнего дня | Вы теряете возможность автоматического списания и рискуете получить надбавку. | Готовьте декларацию в первую неделю срока. |
Стоит ли потренироваться до подачи настоящей формы?
Да. Если проверить расчёт на собственных цифрах до наступления срока, вероятность ошибки будет ниже. Conta.es даёт 180 дней бесплатно, без карты: этого хватит, чтобы спокойно подготовить как минимум один полный квартал.
Заключение
Modelo 130 перестаёт быть неприятной формальностью, когда учёт ведётся регулярно. Если доходы и расходы записываются по мере появления, расчёт сводится к тому, чтобы взять 20 % от прибыли с начала года и вычесть удержания и предыдущие платежи. Запишите четыре срока, проверьте цифры перед отправкой и сохраняйте каждое подтверждение: так авансовый платёж распределится на весь год, а годовая декларация о доходах обойдётся без сюрпризов.