Cheltuieli deductibile pentru autónomo care lucrează de acasă: utilități, IRPF și cum le calculezi


 29. octombrie, 2026
Cheltuielile deductibile ale lucrătorului independent (autónomo) care lucrează de acasă se împart în două grupe. Utilitățile (curent, apă, gaz, telefonie și internet) se deduc la impozitul pe venit (IRPF) aplicând 30 % la procentul din locuință afectat activității. Cheltuielile locuinței propriu-zise (chiria, impozitul pe proprietate IBI, taxa de întreținere a comunității de proprietari, asigurarea, dobânda ipotecară sau amortizarea) se deduc proporțional cu metrii pătrați folosiți pentru afacere. În plus, din 2023 și TVA-ul utilităților poate fi dedus proporțional cu folosirea lor în activitate. Ca toate acestea să fie justificate, afectarea locuinței trebuie comunicată Agenției Fiscale (Hacienda) prin modelul 036.
Cadrul legal: Legea 6/2017 și articolul 30.2.5ª din Legea IRPF
Legea 6/2017 din 24 octombrie privind reformele urgente ale muncii independente (Ley 6/2017, de Reformas Urgentes del Trabajo Autónomo) a stabilit o regulă clară pentru cheltuielile locuinței. Aceasta a modificat articolul 30.2.5ª din Legea IRPF și a stabilit, începând cu 1 ianuarie 2018, cum se atribuie activității utilitățile locuinței principale. Regula este în vigoare și astăzi, fără modificări.
Înainte de această reformă, fiecare declarație era expusă unor criterii diferite ale administrației fiscale. Acum, lucrătorul independent are o bază legală solidă pentru a aplica deducerea utilităților pentru autónomo în locuința principală.
Ce condiții cere Hacienda pentru această deducere?
Legea cere ca afectarea locuinței să fie reală și parțială: o parte concretă a locuinței, care poate fi separată de restul, trebuie folosită pentru activitate. Un colț din sufragerie nu este suficient; o cameră folosită ca birou, da.
Modul de a lăsa o dovadă la AEAT (Agenția Fiscală Spaniolă) este modelul 036, declarația de înregistrare fiscală (declaración censal). Modelul 037 simplificat nu mai există: a fost eliminat începând cu 3 februarie 2025, iar de atunci toate înregistrările și modificările se fac prin modelul 036. Deși legea nu îl prevede expres drept condiție pentru deducere, declarația de înregistrare este principala dovadă a afectării, iar fără ea este foarte probabil ca Hacienda să respingă cheltuielile la o verificare fiscală.
Regula se aplică doar celor care sunt impozitați în regimul estimación directa, normal sau simplificat. În regimul módulos, venitul se calculează pe baza unor parametri ficși, iar cheltuielile reale nu se deduc.
Ce cheltuieli cu utilitățile acoperă legea?
Articolul 30.2.5ª menționează apa, gazul, electricitatea, telefonia și internetul, dar doar ca exemple („precum”), deci lista nu este închisă. Poți deduce internetul și curentul, precum și celelalte utilități ale locuinței, în limita stabilită de lege. Ghidul complet al cheltuielilor deductibile detaliază cerințele privind documentele pentru fiecare categorie.
Procentul de deducere a locuinței pentru autónomo acceptat de Hacienda se obține aplicând 30 % la proporția metrilor pătrați folosiți pentru activitate din suprafața totală a locuinței, cu excepția cazului în care se dovedește un procent mai mare sau mai mic.
Condiție prealabilă: afectarea locuinței în modelul 036
Comunicarea afectării în declarația de înregistrare este pasul care justifică toate cheltuielile locuinței. Nu este suficient ca locuința să apară ca domiciliu fiscal. Trebuie să apară și ca loc în care desfășori activitatea, cu metrii pătrați folosiți în acest scop.
Comunicarea se face prin modelul 036 de afectare a locuinței, atât la prima înregistrare ca lucrător independent, cât și la modificarea unei situații existente.
Ce completezi în modelul 036 pentru afectarea parțială?
În secțiunea declarației de înregistrare dedicată locului de desfășurare a activității, indici că o desfășori în locuința ta. Apoi treci metrii pătrați totali ai locuinței și pe cei folosiți pentru afacere. Această cifră stabilește procentul de afectare care se va aplica apoi cheltuielilor locuinței și, cu plafonul de 30 %, fiecărei facturi de utilități.
Procesul urmează acești pași:
-
Accesează modelul 036 în sediul electronic al AEAT (Sede Electrónica).
-
Găsește secțiunea despre locul de desfășurare a activității și indică faptul că este locuința ta principală.
-
Introdu metrii pătrați totali ai locuinței și, separat, pe cei folosiți pentru activitatea profesională.
-
Verifică restul datelor de înregistrare, inclusiv epigrafele IAE și impozitele pe care le plătești, ca să confirmi că reflectă situația reală.
Poți modifica afectarea dacă se schimbă metrii pătrați?
Da. Modificarea se depune printr-un nou model 036 în care actualizezi metrii pătrați folosiți pentru activitate. Păstrează dovada de depunere. Noul procent se aplică de la data comunicării, nu și perioadelor anterioare.
Numărul de metri pătrați nu este o simplă formalitate. Pe baza lui se calculează partea deductibilă a fiecărei cheltuieli, iar o greșeală în cifra comunicată duce la o deducere incorectă.
Formula de 30 %: cum calculezi deducerea utilităților
Un calcul corect al deducerii utilităților te ajută să nu pierzi bani pe care Hacienda îți permite să-i recuperezi. Cheltuielile casei se împart în două grupe cu reguli diferite, iar confundarea lor este cea mai frecventă greșeală.
Ce utilități intră în calculul de 30 %?
Legea dă ca exemple aceste utilități:
-
Electricitate
-
Apă
-
Gaz
-
Telefonie și internet
Cheltuielile locuinței, precum taxa de comunitate, IBI sau chiria, urmează altă regulă și nu intră în această grupă.
Cum se aplică procentul de deducere?
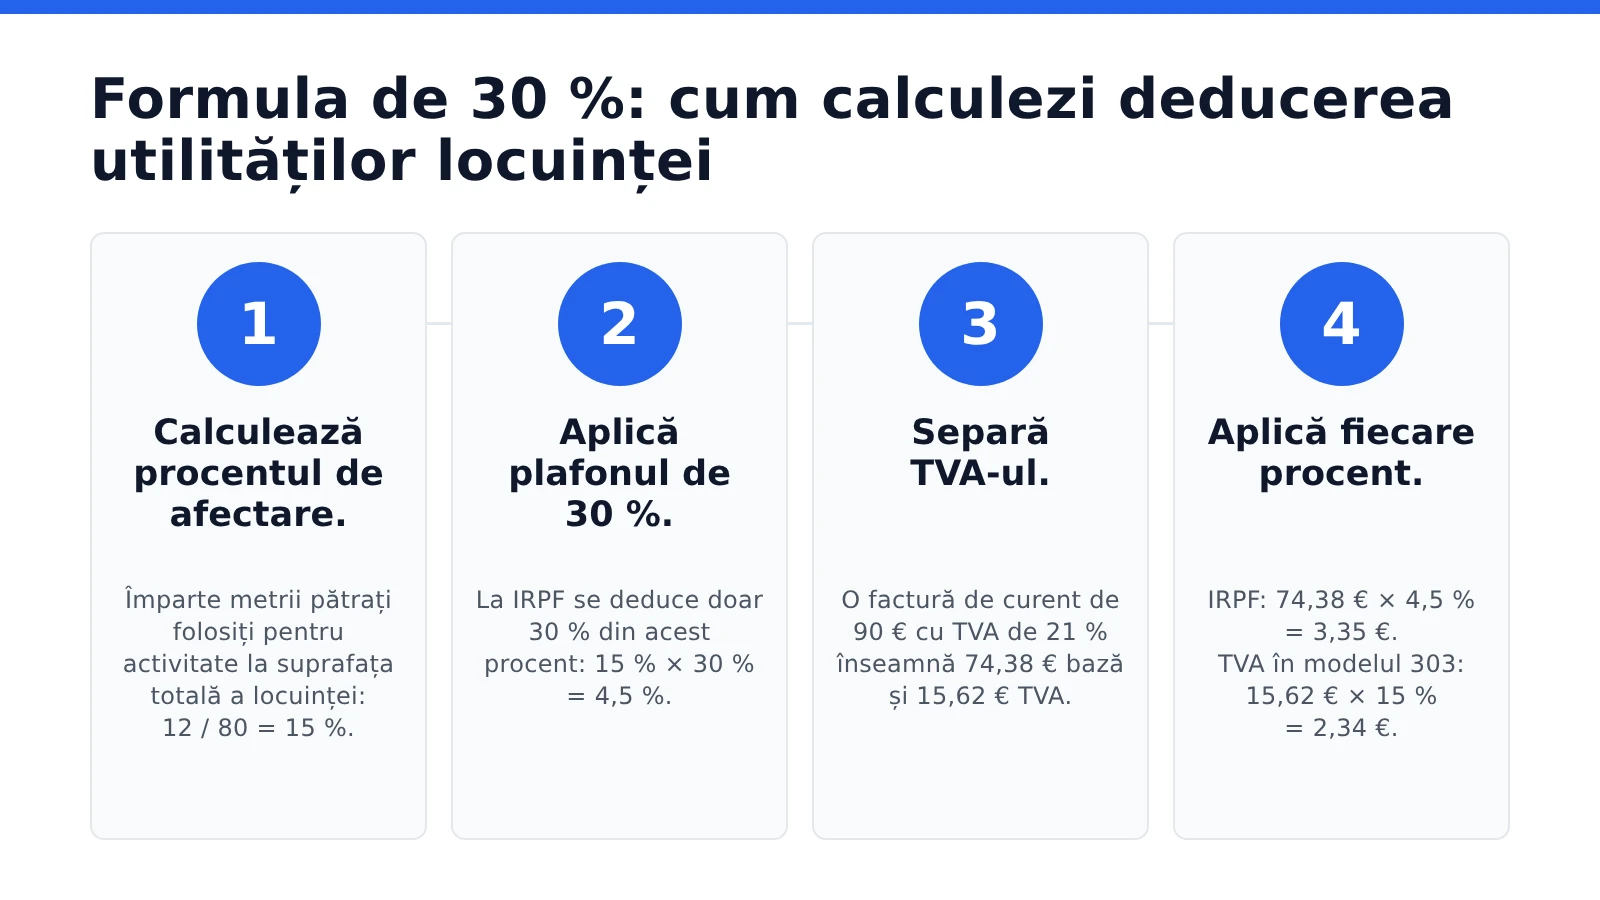
Calculul are două filtre care se aplică în ordine. Să luăm ca exemplu o locuință de 80 m², din care 12 m² sunt folosiți pentru activitate, și o factură de curent de 90 € cu TVA inclus:
-
Calculează procentul de afectare. Împarte metrii pătrați ai activității la cei totali: 12 / 80 = 15 %.
-
Aplică plafonul de 30 %. Pentru IRPF se deduce doar 30 % din acest procent: 15 % × 30 % = 4,5 %.
-
Separă TVA-ul din factură. La un TVA de 21 %, cei 90 € se împart în 74,38 € bază impozabilă (suma fără TVA) și 15,62 € TVA.
-
Aplică coeficientul la baza impozabilă. Cheltuiala deductibilă la IRPF este 4,5 % din bază: 74,38 € × 4,5 % = 3,35 €.
-
Deduce partea proporțională de TVA. TVA-ul se deduce proporțional cu folosirea în activitate. Aplicând procentul de afectare: 15,62 € × 15 % = 2,34 € TVA deductibil în modelul 303.
Dacă activitatea ta este scutită de TVA (de exemplu, anumite servicii medicale sau educaționale) sau este impozitată în regimul recargo de equivalencia, TVA-ul nu se poate deduce. În acest caz, TVA-ul face parte din cheltuială, iar 4,5 % se aplică la factura întreagă: 90 € × 4,5 % = 4,05 €.
Trebuie ca facturile să fie pe numele lucrătorului independent?
Este recomandat, iar pentru deducerea TVA-ului este obligatoriu, pentru că deducerea cere factura. La IRPF legea nu o cere expres: decisiv este să poți demonstra că cheltuiala este reală și că o plătești tu, de exemplu prin plăți din contul tău. Dacă locuința aparține ambilor soți în regim de comunitate de bunuri (gananciales), Hacienda ia în calcul toți metrii pătrați afectați activității. Chiar și așa, contractele pe numele tău (sau pe numele amândurora) evită discuții la o verificare fiscală.
Exemplu practic cu cifre reale, pas cu pas
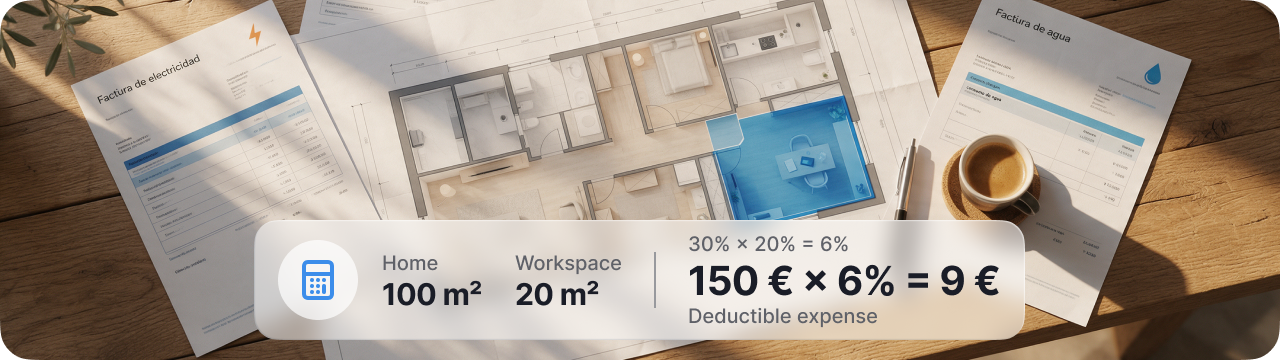
Acest exemplu aplică regula unui caz complet. Să considerăm o locuință de 100 m² cu un birou de 20 m², o factură de curent de 200 € cu TVA de 21 % inclus și o chirie de 900 € pe lună.
Cum obții procentul deductibil?
-
Calculează proporția afectată. 20 m² / 100 m² = 20 %.
-
Aplică plafonul de 30 % la utilități. 20 % × 30 % = 6 %.
Ce sumă deduci dintr-o factură de 200 €?
-
Separă baza și TVA-ul. 200 € = 165,29 € bază + 34,71 € TVA.
-
Cheltuiala deductibilă la IRPF. 165,29 € × 6 % = 9,92 €.
-
TVA deductibil în modelul 303. 34,71 € × 20 % = 6,94 €.
Dacă activitatea este scutită de TVA, calculul se face pe factura întreagă: 200 € × 6 % = 12 € cheltuială la IRPF, fără TVA deductibil.
| Element | Activitate cu TVA | Activitate scutită de TVA |
|---|---|---|
| Suprafață totală / birou | 100 m² / 20 m² | 100 m² / 20 m² |
| Procent de afectare | 20 % | 20 % |
| Procent deductibil al utilităților la IRPF | 6 % | 6 % |
| Suma pe care se face calculul | 165,29 € (bază fără TVA) | 200 € (TVA inclus) |
| Cheltuială deductibilă la IRPF | 9,92 € | 12 € |
| TVA deductibil (modelul 303) | 6,94 € | 0 € |
| Chirie de 900 €/lună deductibilă la IRPF | 180 €/lună | 180 €/lună |
Chiria se deduce la 20 %, fără plafonul de 30 %, pentru că este o cheltuială a locuinței, nu o utilitate. Chiria de locuință este scutită de TVA, deci nu există TVA de dedus. Este bine ca contractul de închiriere să fie pe numele tău.
TVA-ul la apă este de obicei de 10 %, nu de 21 %, așa că în această factură trebuie să separi baza și TVA-ul cu cota corespunzătoare. Calculul se repetă pentru fiecare factură și e bine să păstrezi toate documentele justificative.
Utilități vs. cheltuielile locuinței: diferențe la IRPF și TVA
Diferența dintre utilități și cheltuielile locuinței stabilește cât poate deduce un lucrător independent care lucrează de acasă. În plus, tratamentul se schimbă în funcție de impozit.
Ce cheltuieli ale locuinței se deduc la IRPF?
Cheltuielile legate de proprietatea sau folosirea locuinței includ IBI, taxa de comunitate, asigurarea locuinței, dobânda ipotecară (nu și rambursarea capitalului), amortizarea locuinței proprietate personală (pe valoarea construcției, fără teren) și chiria. Se deduc aplicând direct procentul de metri pătrați afectați, fără plafonul de 30 %. Dacă locuința este în coproprietate, se aplică în plus cota ta de proprietate.
Cum se aplică regula de 30 % la utilități?
Utilitățile urmează un criteriu mai strict: la IRPF se deduce doar 30 % din procentul locuinței afectat activității, cu excepția cazului în care se dovedește un procent mai mare sau mai mic.
Ce se întâmplă cu TVA-ul cheltuielilor locuinței?
TVA-ul utilităților este deductibil proporțional cu folosirea lor în activitate. În schimb, mai multe cheltuieli ale locuinței nu au TVA: IBI este un impozit, taxa de comunitate de obicei nu se facturează cu TVA, iar chiria de locuință este scutită.
| Element | IRPF | TVA |
|---|---|---|
| IBI și taxa de comunitate | Deductibile în funcție de metrii afectați | Nu se aplică: nu au TVA |
| Utilități (curent, apă, gaz, internet) | Deductibile cu plafonul de 30 % pe baza fără TVA | Deductibil proporțional cu folosirea în activitate |
| Chiria locuinței | Deductibilă în funcție de metrii afectați | Nu se aplică: chiria de locuință este scutită |
| Dobânzi și amortizare (locuință proprietate personală) | Deductibile în funcție de metrii afectați și de cota de proprietate | Nu se aplică |
TVA-ul utilităților: schimbarea de criteriu din 2023
Ani la rând, Hacienda a susținut că TVA-ul utilităților unei locuințe afectate parțial nu era deductibil, pentru că nu erau folosite exclusiv în activitate. Acest criteriu s-a schimbat.
Ce spun acum TEAC, Hacienda și Curtea Supremă?
-
TEAC, iulie 2023. Tribunalul Economico-Administrativ Central (TEAC) a stabilit, printr-o rezoluție de unificare a criteriului, că TVA-ul utilităților unui imobil folosit atât pentru activitate, cât și în scop privat este deductibil proporțional cu folosirea în activitate.
-
Direcția Generală de Impozite (DGT), 2023 și 2025. Hacienda a preluat acest criteriu în consultațiile sale obligatorii (consultas vinculantes) și l-a reiterat ulterior.
-
Curtea Supremă (Tribunal Supremo), iulie 2025. Hotărârea 976/2025 a confirmat dreptul de a deduce TVA-ul utilităților proporțional cu folosirea profesională a locuinței.
Cum se calculează TVA-ul deductibil?
Legea nu stabilește o formulă concretă: vorbește de proporția folosirii în activitate. Criteriul cel mai des folosit este aplicarea la suma TVA a procentului de afectare a locuinței (metrii pătrați), fără coeficientul de 30 %, care este o regulă specifică IRPF. Fiind o interpretare, e bine să poți dovedi folosirea reală a spațiului dacă Hacienda o pune la îndoială.
Pentru a deduce TVA-ul ai nevoie de factură, iar varianta sigură este să fie pe numele tău. Dacă deduci deja TVA-ul în modelul 303, ține minte că la IRPF cheltuiala se calculează pe baza fără TVA. Dacă ai lua TVA-ul în calcul la ambele impozite, ar fi o dublă deducere. Află mai multe despre alte cheltuieli deductibile pentru lucrătorii independenți din Spania.
Bune practici pentru a evita notificările AEAT și amenzile
Agenția Fiscală verifică atent deducerile celor care lucrează de acasă. Prevenția se sprijină pe trei piloni: documente riguroase, un procent corect și comunicarea oficială a spațiului afectat.
Ce documente e bine să păstrezi?
Facturile și chitanțele trebuie păstrate cel puțin pe durata termenului de prescripție, care este de patru ani. E bine să includă NIF-ul tău, data și descrierea și să păstrezi și dovezile de plată. Dacă ai o linie de telefon sau de internet folosită exclusiv pentru muncă, o poți deduce integral, cu condiția să poți dovedi această folosire exclusivă.
Poate Hacienda să reducă procentul în funcție de orele de lucru?
În unele verificări, Agenția Fiscală a aplicat o a doua reducere în funcție de orele de lucru pe zi. Tribunalul Superior de Justiție din Madrid (TSJ), într-o hotărâre din septembrie 2025, a respins această reducere, pentru că legea nu prevede micșorarea procentului în funcție de timpul de folosire. Este criteriul unui tribunal regional, nu al Curții Supreme, dar întărește poziția lucrătorului independent care aplică formula legală.
Cum aplici procentul fără să ridici suspiciuni?
Cheia este să te limitezi la suprafața reală folosită pentru muncă și comunicată în modelul 036. Un procent umflat, fără dovezi, transformă o deducere legitimă într-un risc de amendă. Ține cont și că afectarea unei părți din locuința ta principală poate avea consecințe fiscale dacă o vinzi, pentru că beneficiile fiscale ale locuinței principale nu se aplică părții afectate.
Pe scurt: afectare comunicată, spațiu separabil, procent realist, facturi pe numele tău ori de câte ori este posibil și dovezi de plată păstrate.
Gestionează-ți cheltuielile deductibile cu Conta
Conta este un program de facturare și de contabilitate pentru lucrători independenți care simplifică înregistrarea cheltuielilor de zi cu zi, inclusiv a celor ale locuinței în care lucrezi.
Să ții evidența fără un instrument potrivit îți ia ore în fiecare săptămână și crește riscul de greșeli în declarații. Conta acoperă totul, de la emiterea facturilor conforme cu VeriFactu până la pregătirea impozitelor.
Cum te ajută Conta cu cheltuielile locuinței?
Cu Conta poți înregistra facturile de curent, internet sau apă și poți atribui fiecare cheltuială categoriei ei. Pe baza veniturilor și cheltuielilor tale, calculează TVA-ul și IRPF și pregătește automat modelele 303 și 130, precum și rezumatele anuale, cu rapoartele lor. Tu le verifici și le depui în sediul electronic al AEAT (Sede Electrónica).
Și dacă lucrezi cu un contabil (gestor)?
Poți să-i dai acces contabilului tău ca să verifice și să supravegheze declarațiile direct în program. Dacă vrei și o imagine completă a finanțelor tale, citește ghidul despre cum să gestionezi cheltuielile personale și profesionale într-un singur loc.
Concluzie
Cheltuielile deductibile ale lucrătorului independent care lucrează de acasă se bazează pe trei pași: comunici afectarea locuinței în modelul 036, aplici fiecărei cheltuieli procentul care îi corespunde și păstrezi facturile și dovezile de plată. La IRPF, utilitățile se deduc cu plafonul de 30 % din partea afectată, iar cheltuielile locuinței proporțional cu metrii pătrați. La TVA, din 2023 utilitățile sunt deductibile proporțional cu folosirea profesională, criteriu pe care Curtea Supremă l-a confirmat în 2025. Cu o evidență ordonată a fiecărei cheltuieli, deducerea este bine justificată la orice verificare a AEAT.