Gastos deducibles para el autónomo que trabaja desde casa: suministros, IRPF y cómo calcularlos


 29. octubre, 2026
Los gastos deducibles del autónomo que trabaja desde casa se dividen en dos bloques. Los suministros (luz, agua, gas, telefonía e internet) se deducen en el IRPF aplicando el 30% sobre el porcentaje de la vivienda afecto a la actividad. Los gastos del propio inmueble (alquiler, IBI, comunidad, seguro, intereses o amortización) se deducen en proporción a los metros cuadrados destinados al negocio. Además, desde 2023 el IVA de los suministros también puede deducirse en proporción a su uso profesional. Para que todo ello tenga respaldo, la afectación de la vivienda debe comunicarse a Hacienda con el modelo 036.
Marco normativo: Ley 6/2017 y artículo 30.2.5ª de la Ley del IRPF
La Ley 6/2017, de 24 de octubre, de Reformas Urgentes del Trabajo Autónomo, fijó un criterio claro para los gastos del domicilio. Esta norma modificó el artículo 30.2.5ª de la Ley del IRPF y estableció, con efectos desde el 1 de enero de 2018, cómo se imputan a la actividad los suministros de la vivienda habitual. La regla sigue vigente sin cambios.
Antes de esta reforma, cada declaración quedaba expuesta a criterios dispares de la Administración. Ahora el autónomo dispone de una base jurídica sólida para aplicar la deducción de suministros de autónomos en la vivienda habitual.
¿Qué requisitos exige Hacienda para aplicar esta deducción?
La ley exige que la afectación de la vivienda sea real y parcial: una parte concreta del inmueble, que pueda separarse del resto, debe destinarse a la actividad. Un rincón del salón no basta; una habitación usada como despacho, sí.
La forma de dejar constancia ante la Agencia Tributaria es el modelo 036, la declaración censal. El modelo 037 simplificado ya no existe: se suprimió con efectos desde el 3 de febrero de 2025, y desde entonces todas las altas y modificaciones se tramitan con el 036. Aunque la ley no lo configura de forma expresa como condición para deducir, la declaración censal es la principal prueba de la afectación, y sin ella es muy probable que Hacienda rechace los gastos en una comprobación.
La regla solo se aplica a quienes tributan en estimación directa, normal o simplificada. En módulos, el rendimiento se calcula con parámetros fijos y los gastos reales no se deducen.
¿Qué gastos de suministros cubre la ley?
El artículo 30.2.5ª menciona el agua, el gas, la electricidad, la telefonía e internet, pero lo hace como ejemplos («tales como»), así que la lista no es cerrada. El autónomo puede deducir internet y luz, además del resto de suministros de la vivienda, dentro del límite que fija la norma. La guía completa de gastos deducibles detalla los requisitos documentales para cada categoría.
El porcentaje de deducción de casa del autónomo para Hacienda se obtiene aplicando el 30% a la proporción de metros cuadrados destinados a la actividad sobre la superficie total de la vivienda, salvo que se pruebe un porcentaje superior o inferior.
Requisito previo: afectación de la vivienda en el modelo 036
Comunicar la afectación en la declaración censal es el paso que respalda todos los gastos del domicilio. No basta con que la vivienda figure como domicilio fiscal. Debe constar también como lugar donde se desarrolla la actividad, con los metros cuadrados destinados a ese uso.
La comunicación se hace con el modelo 036 de afectación de la vivienda, tanto si el autónomo se da de alta por primera vez como si modifica una situación existente.
¿Qué hay que rellenar en el modelo 036 para la afectación parcial?
En el apartado de la declaración censal dedicado al lugar donde se ejerce la actividad, el autónomo indica que la desarrolla en su vivienda. A continuación, consigna los metros cuadrados totales del inmueble y los dedicados al negocio. Ese dato determina el porcentaje de afectación que se aplicará después a los gastos de la vivienda y, con el límite del 30%, a cada factura de suministro.
El proceso sigue estos pasos:
-
Acceder al modelo 036 a través de la Sede Electrónica de la Agencia Tributaria.
-
Localizar el apartado del lugar de realización de la actividad e indicar que se desarrolla en la vivienda habitual.
-
Introducir los metros cuadrados totales de la vivienda y, por separado, los destinados a la actividad profesional.
-
Revisar el resto de datos censales, incluidos los epígrafes y los impuestos que paga el autónomo, para confirmar que reflejan la situación real.
¿Se puede modificar la afectación si cambian los metros cuadrados?
Sí. La modificación se presenta con un nuevo modelo 036 en el que se actualizan los metros cuadrados destinados a la actividad. Conviene conservar el justificante de presentación. El nuevo porcentaje se aplica desde la fecha de la comunicación, no a periodos anteriores.
El dato de metros cuadrados no es una mera formalidad. Sobre él se calcula la parte deducible de cada gasto, y un error en la cifra comunicada produce una deducción incorrecta.
La fórmula del 30%: cómo calcular la deducción de suministros
Calcular bien la deducción de suministros evita perder dinero que Hacienda permite recuperar. Los gastos del hogar se dividen en dos bloques con reglas distintas, y mezclarlos es el error más frecuente.
¿Qué suministros entran en el cálculo del 30%?
La norma cita como ejemplos estos suministros:
-
Electricidad
-
Agua
-
Gas
-
Telefonía e internet
Los gastos del inmueble, como la comunidad de propietarios, el IBI o el alquiler, siguen otra regla y no entran en este bloque.
¿Cómo se aplica el porcentaje de deducción?
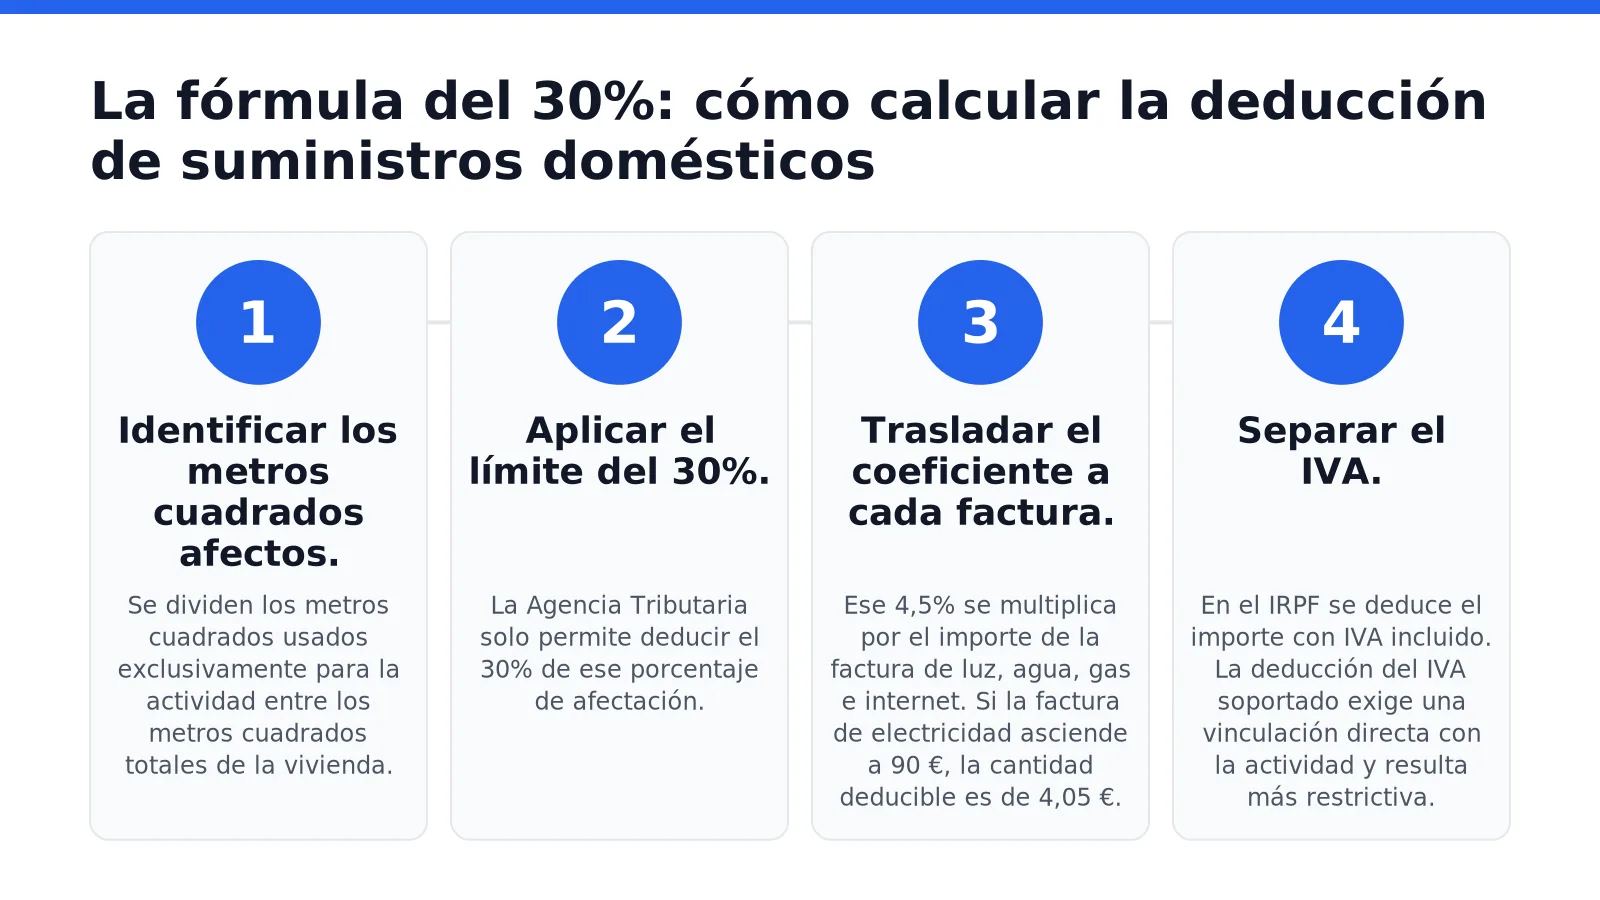
El cálculo tiene dos filtros que se aplican en orden. Tomemos como ejemplo una vivienda de 80 m² con 12 m² destinados a la actividad y una factura de luz de 90 € con IVA incluido:
-
Calcular el porcentaje de afectación. Se dividen los metros cuadrados de la actividad entre los totales: 12 / 80 = 15%.
-
Aplicar el límite del 30%. Para el IRPF solo se deduce el 30% de ese porcentaje: 15% × 30% = 4,5%.
-
Separar el IVA de la factura. Con un IVA del 21%, los 90 € se dividen en 74,38 € de base y 15,62 € de IVA.
-
Aplicar el coeficiente a la base. El gasto deducible en el IRPF es el 4,5% de la base: 74,38 € × 4,5% = 3,35 €.
-
Deducir la parte proporcional del IVA. El IVA se deduce en proporción al uso en la actividad. Aplicando el porcentaje de afectación: 15,62 € × 15% = 2,34 € de IVA deducible en el modelo 303.
Si la actividad está exenta de IVA (por ejemplo, determinados servicios sanitarios o educativos) o tributa en recargo de equivalencia, el IVA no puede deducirse. En ese caso, el IVA forma parte del gasto y el 4,5% se aplica sobre la factura completa: 90 € × 4,5% = 4,05 €.
¿Tienen que estar las facturas a nombre del autónomo?
Es lo recomendable y, para deducir el IVA, imprescindible, porque la deducción exige tener la factura. En el IRPF la ley no lo exige de forma expresa: lo decisivo es poder demostrar que el gasto es real y que lo paga el autónomo, por ejemplo con cargos en su cuenta. Si la vivienda es de ambos cónyuges en régimen de gananciales, Hacienda computa todos los metros cuadrados afectos a la actividad. Aun así, tener los contratos a nombre del autónomo, o de ambos, evita discusiones en una comprobación.
Ejemplo práctico con cifras reales paso a paso
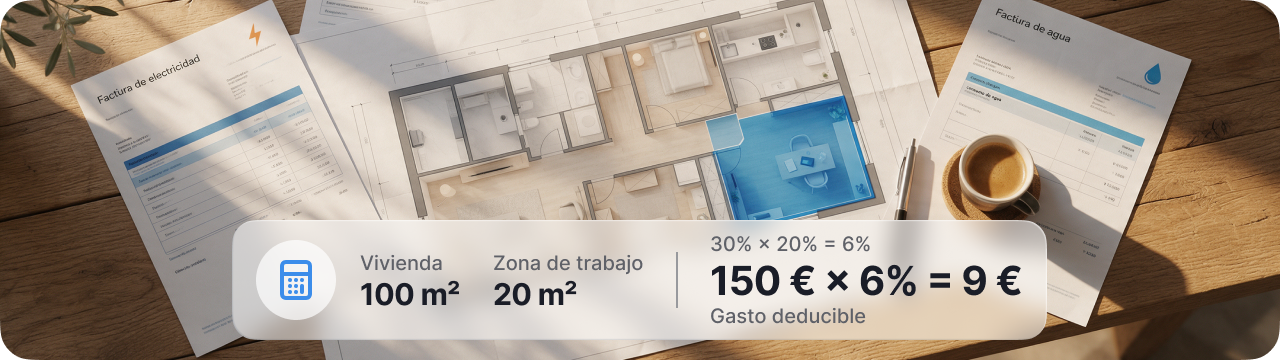
Este ejemplo aplica la regla a un caso completo. Considérese una vivienda de 100 m² con un despacho de 20 m², una factura de luz de 200 € con IVA del 21% incluido y un alquiler de 900 € al mes.
¿Cómo se obtiene el porcentaje deducible?
-
Calcular la proporción afecta. 20 m² / 100 m² = 20%.
-
Aplicar el límite del 30% a los suministros. 20% × 30% = 6%.
¿Qué importe se deduce de una factura de 200 €?
-
Separar base e IVA. 200 € = 165,29 € de base + 34,71 € de IVA.
-
Gasto deducible en el IRPF. 165,29 € × 6% = 9,92 €.
-
IVA deducible en el modelo 303. 34,71 € × 20% = 6,94 €.
Si la actividad está exenta de IVA, el cálculo se hace sobre la factura completa: 200 € × 6% = 12 € de gasto en el IRPF, sin IVA deducible.
ConceptoActividad con IVAActividad exenta de IVASuperficie total / despacho100 m² / 20 m²100 m² / 20 m²Porcentaje de afectación20%20%Porcentaje deducible de suministros en IRPF6%6%Importe sobre el que se calcula165,29 € (base sin IVA)200 € (IVA incluido)Gasto deducible en IRPF9,92 €12 €IVA deducible (modelo 303)6,94 €0 €Alquiler de 900 €/mes deducible en IRPF180 €/mes180 €/mes
El alquiler se deduce al 20%, sin el límite del 30%, porque es un gasto del inmueble y no un suministro. El alquiler de vivienda está exento de IVA, así que no hay IVA que deducir. Conviene que el contrato de alquiler esté a nombre del autónomo.
El IVA del agua suele ser del 10%, no del 21%, por lo que en esa factura hay que separar base e IVA con el tipo que corresponda. El cálculo se repite con cada factura y conviene conservar todos los justificantes.
Suministros frente a gastos del inmueble: diferencias en el IRPF y el IVA
La distinción entre suministros y gastos del inmueble determina cuánto puede deducir un autónomo que trabaja desde casa. Además, el tratamiento cambia según el impuesto.
¿Qué gastos del inmueble se deducen en el IRPF?
Los gastos de titularidad o uso del inmueble incluyen el IBI, la comunidad de propietarios, el seguro del hogar, los intereses de la hipoteca (no la devolución del capital), la amortización de la vivienda en propiedad (sobre el valor de la construcción, sin el suelo) y el alquiler. Se deducen aplicando directamente el porcentaje de metros cuadrados afectos, sin el límite del 30%. Si la vivienda es en propiedad compartida, se aplica además el porcentaje de titularidad del autónomo.
¿Cómo se aplica la regla del 30% en los suministros?
Los suministros siguen un criterio más restrictivo: en el IRPF solo se deduce el 30% del porcentaje de la vivienda afecto a la actividad, salvo que se pruebe un porcentaje superior o inferior.
¿Qué ocurre con el IVA de los gastos de la vivienda?
El IVA de los suministros es deducible en proporción a su uso en la actividad. Varios gastos del inmueble, en cambio, no llevan IVA: el IBI es un impuesto, las cuotas de comunidad no suelen facturarse con IVA y el alquiler de vivienda está exento.
ConceptoIRPFIVAIBI y comunidadDeducible según metros afectosNo aplica: no llevan IVASuministros (luz, agua, gas, internet)Deducible con límite del 30% sobre la base sin IVADeducible en proporción al uso en la actividadAlquiler de la viviendaDeducible según metros afectosNo aplica: alquiler de vivienda exentoIntereses y amortización (vivienda en propiedad)Deducible según metros afectos y titularidadNo aplica
El IVA de los suministros: el cambio de criterio de 2023
Durante años, Hacienda sostuvo que el IVA de los suministros de una vivienda parcialmente afecta no era deducible, porque no se usaban de forma exclusiva en la actividad. Ese criterio ha cambiado.
¿Qué dicen ahora el TEAC, Hacienda y el Tribunal Supremo?
-
TEAC, julio de 2023. El Tribunal Económico-Administrativo Central fijó, en una resolución de unificación de criterio, que el IVA de los suministros de un inmueble usado a la vez para la actividad y para uso privado es deducible en proporción a su utilización en la actividad.
-
Dirección General de Tributos, 2023 y 2025. Hacienda asumió ese criterio en sus consultas vinculantes y lo ha reiterado después.
-
Tribunal Supremo, julio de 2025. La sentencia 976/2025 confirmó el derecho a deducir el IVA de los suministros en proporción al uso profesional de la vivienda.
¿Cómo se calcula el IVA deducible?
La ley no fija una fórmula concreta: habla de proporción al uso en la actividad. El criterio más habitual es aplicar a la cuota de IVA el porcentaje de afectación de la vivienda (los metros cuadrados), sin el coeficiente del 30%, que es una regla propia del IRPF. Como es una interpretación, conviene poder acreditar el uso real del espacio si Hacienda lo cuestiona.
Para deducir el IVA hay que tener la factura, y lo seguro es que esté a nombre del autónomo. Si ya deduces el IVA en el modelo 303, recuerda que en el IRPF el gasto se calcula sobre la base sin IVA. Contar el IVA en los dos impuestos sería una doble deducción. Puedes ampliar información sobre otros gastos deducibles para autónomos en España.
Buenas prácticas para evitar requerimientos y sanciones de la AEAT
La Agencia Tributaria revisa con atención las deducciones de quienes trabajan desde casa. La prevención se basa en tres pilares: documentación rigurosa, proporcionalidad correcta y comunicación formal del espacio afectado.
¿Qué documentación conviene guardar?
Las facturas y recibos deben conservarse al menos durante el plazo de prescripción, que es de cuatro años. Conviene que incluyan el NIF del autónomo, la fecha y el concepto, y guardar también los justificantes de pago. Si se contrata una línea de teléfono o internet de uso exclusivamente profesional, puede deducirse en su totalidad, siempre que se pueda acreditar ese uso exclusivo.
¿Puede Hacienda reducir el porcentaje por las horas de trabajo?
En algunas comprobaciones, la Agencia Tributaria ha aplicado una segunda reducción en función de las horas diarias de trabajo. El Tribunal Superior de Justicia de Madrid, en una sentencia de septiembre de 2025, rechazó ese recorte porque la ley no prevé minorar el porcentaje por el tiempo de uso. Es un criterio de un tribunal autonómico, no del Supremo, pero refuerza la posición del autónomo que aplica la fórmula legal.
¿Cómo aplicar el porcentaje sin levantar sospechas?
La clave es ceñirse a la superficie real destinada al trabajo y comunicada en el modelo 036. Un porcentaje inflado sin respaldo convierte una deducción legítima en un riesgo de sanción. Ten en cuenta también que afectar parte de tu vivienda habitual puede tener consecuencias fiscales si la vendes, porque los beneficios fiscales de la vivienda habitual no alcanzan a la parte afecta.
En resumen: afectación comunicada, espacio separable, porcentaje realista, facturas a tu nombre siempre que sea posible y justificantes de pago guardados.
Gestiona tus gastos deducibles con Conta
Conta es un programa de facturación y contabilidad para autónomos que simplifica el registro de los gastos del día a día, incluidos los del domicilio en el que trabajas.
Llevar las cuentas sin una herramienta adecuada consume horas cada semana y aumenta el riesgo de errores en las declaraciones. Conta cubre desde la emisión de facturas, compatible con VeriFactu, hasta la preparación de los impuestos.
¿Cómo ayuda Conta con los gastos de la vivienda?
Conta permite registrar las facturas de luz, internet o agua y asignar cada gasto a su categoría. A partir de tus ingresos y gastos, calcula el IVA y el IRPF y prepara automáticamente los modelos 303 y 130, así como los resúmenes anuales, con sus informes. Tú los revisas y los presentas en la Sede Electrónica de la Agencia Tributaria.
¿Y si trabajas con un gestor?
Puedes dar acceso a tu gestor para que revise y supervise las declaraciones dentro del propio programa. Si además quieres tener una visión completa de tus finanzas, consulta la guía sobre cómo gestionar gastos personales y profesionales en un solo entorno.
Conclusión
Los gastos deducibles del autónomo que trabaja desde casa se apoyan en tres pasos: comunicar la afectación de la vivienda en el modelo 036, aplicar a cada gasto el porcentaje que le corresponde y conservar facturas y justificantes de pago. En el IRPF, los suministros se deducen con el límite del 30% sobre la parte afecta y los gastos del inmueble en proporción a los metros cuadrados. En el IVA, desde 2023 los suministros son deducibles en proporción al uso profesional, un criterio que el Tribunal Supremo confirmó en 2025. Con un registro ordenado de cada gasto, la deducción queda bien respaldada ante cualquier comprobación de la Agencia Tributaria.