Modelo 303: Qué Es, Plazos y Cómo Presentar la Liquidación de IVA


 19. noviembre, 2026
Cada trimestre, el modelo 303 te pide lo mismo: cuánto IVA has cobrado, cuánto has pagado y qué diferencia queda. Parece sencillo hasta que abres el formulario de la Agencia Tributaria y ves decenas de casillas. En esta guía tienes todo lo que necesitas para presentar el modelo 303 iva trimestral por tu cuenta: qué es, quién lo presenta, los plazos, cómo leer el resultado y los errores que más recargos generan.
¿Qué es el Modelo 303 de la Agencia Tributaria?
El modelo 303 iva es la autoliquidación del IVA que presentas ante la AEAT, normalmente cada trimestre. En él declaras el IVA de las facturas que has emitido y restas el IVA de los gastos de tu actividad. La diferencia es lo que pagas a Hacienda o lo que Hacienda te debe.
La idea clave: el IVA no es tuyo. Lo cobras a tus clientes en nombre de Hacienda y se lo entregas cada trimestre. Por eso Hacienda vigila tanto este modelo: cruza tus datos con los de tus clientes y proveedores y, con VeriFactu, tendrá además el registro de cada factura emitida (obligatorio desde el 1 de enero de 2027 para empresas y desde el 1 de julio de 2027 para autónomos).
No lo confundas con otros modelos trimestrales: el 130 y el 131 son pagos fraccionados del IRPF. El 303 solo liquida IVA.
IVA repercutido vs. IVA soportado: la clave del impuesto
Todo el modelo gira en torno al IVA repercutido y soportado:
- IVA repercutido (o devengado): el que añades a tus facturas. Si facturas 1.000 € de base al 21 %, repercutes 210 €.
- IVA soportado (o deducible): el que pagas en los gastos de tu actividad, siempre que tengas factura completa y el gasto esté vinculado al negocio.
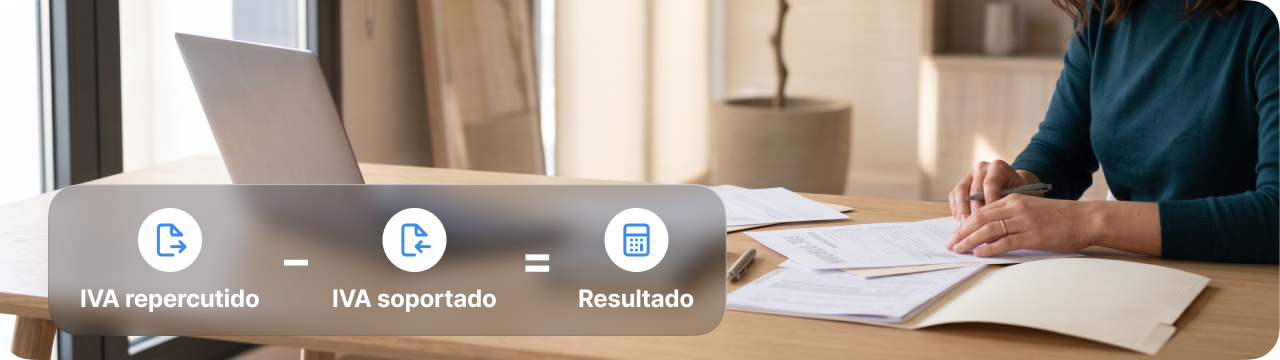
La fórmula es: IVA repercutido − IVA soportado deducible = resultado del trimestre. Un ejemplo con un trimestre real de un diseñador freelance:
| Concepto | Base imponible | IVA (21 %) |
|---|---|---|
| Facturas emitidas | 3.000 € | 630 € repercutido |
| Gastos de la actividad (software, ordenador, coworking) | 800 € | 168 € soportado |
| Resultado | 462 € a ingresar |
Un detalle que provoca muchos errores: el IVA se declara en el trimestre en que emites la factura, aunque todavía no la hayas cobrado. Solo cambia si te has acogido al régimen especial del criterio de caja.
¿Quién tiene que presentar el Modelo 303?
Lo presenta todo empresario o profesional que realice operaciones sujetas y no exentas de IVA. Da igual cuánto factures: si estás de alta en una actividad con IVA, el trimestre se presenta aunque no hayas tenido movimiento. En ese caso, la declaración será «sin actividad» si no has emitido ni recibido facturas, o «resultado cero» si el IVA repercutido y el deducible se compensan exactamente.
Autónomos y sociedades mercantiles
Están obligados los autónomos personas físicas, las sociedades limitadas y anónimas, las comunidades de bienes y las sociedades civiles. También quien alquila un local comercial u oficina, porque ese alquiler lleva IVA (el alquiler de vivienda está exento).
Algunos regímenes especiales cambian cómo presentas el modelo:
- Criterio de caja: declaras el IVA cuando cobras o pagas, no cuando se emite la factura.
- Régimen simplificado (módulos): la cuota se calcula con los módulos de tu actividad y tiene sus propias casillas dentro del 303.
- Recargo de equivalencia: el comercio minorista en este régimen, por regla general, no presenta el 303 por esa actividad; es el proveedor quien le cobra el recargo en cada factura.
- Registro de devolución mensual (REDEME): si estás inscrito, presentas el modelo cada mes en lugar de cada trimestre.
Si te acabas de dar de alta, te ayudará la guía introductoria para autónomos en España, con todas las obligaciones ante Hacienda y la Seguridad Social.
Actividades exentas de IVA (médicos, docentes, escritores)
El artículo 20 de la Ley del IVA declara exentas algunas actividades. Si tu actividad es solo exenta, no presentas el modelo 303. Los casos más habituales:
- Médicos y profesionales sanitarios: la asistencia sanitaria con finalidad de diagnóstico o tratamiento.
- Docentes: la enseñanza reglada y las clases particulares que das a título personal.
- Escritores y autores: la cesión de derechos de autor sobre sus obras.
Cuidado con los matices. Una médica que hace tratamientos estéticos sin finalidad terapéutica sí repercute IVA, y un escritor que cobra por moderar un evento corporativo también. Si combinas actividades exentas y sujetas, presentas el 303 por la parte sujeta y solo deduces el IVA que corresponde a esa parte.
Calendario fiscal y plazos de presentación del Modelo 303
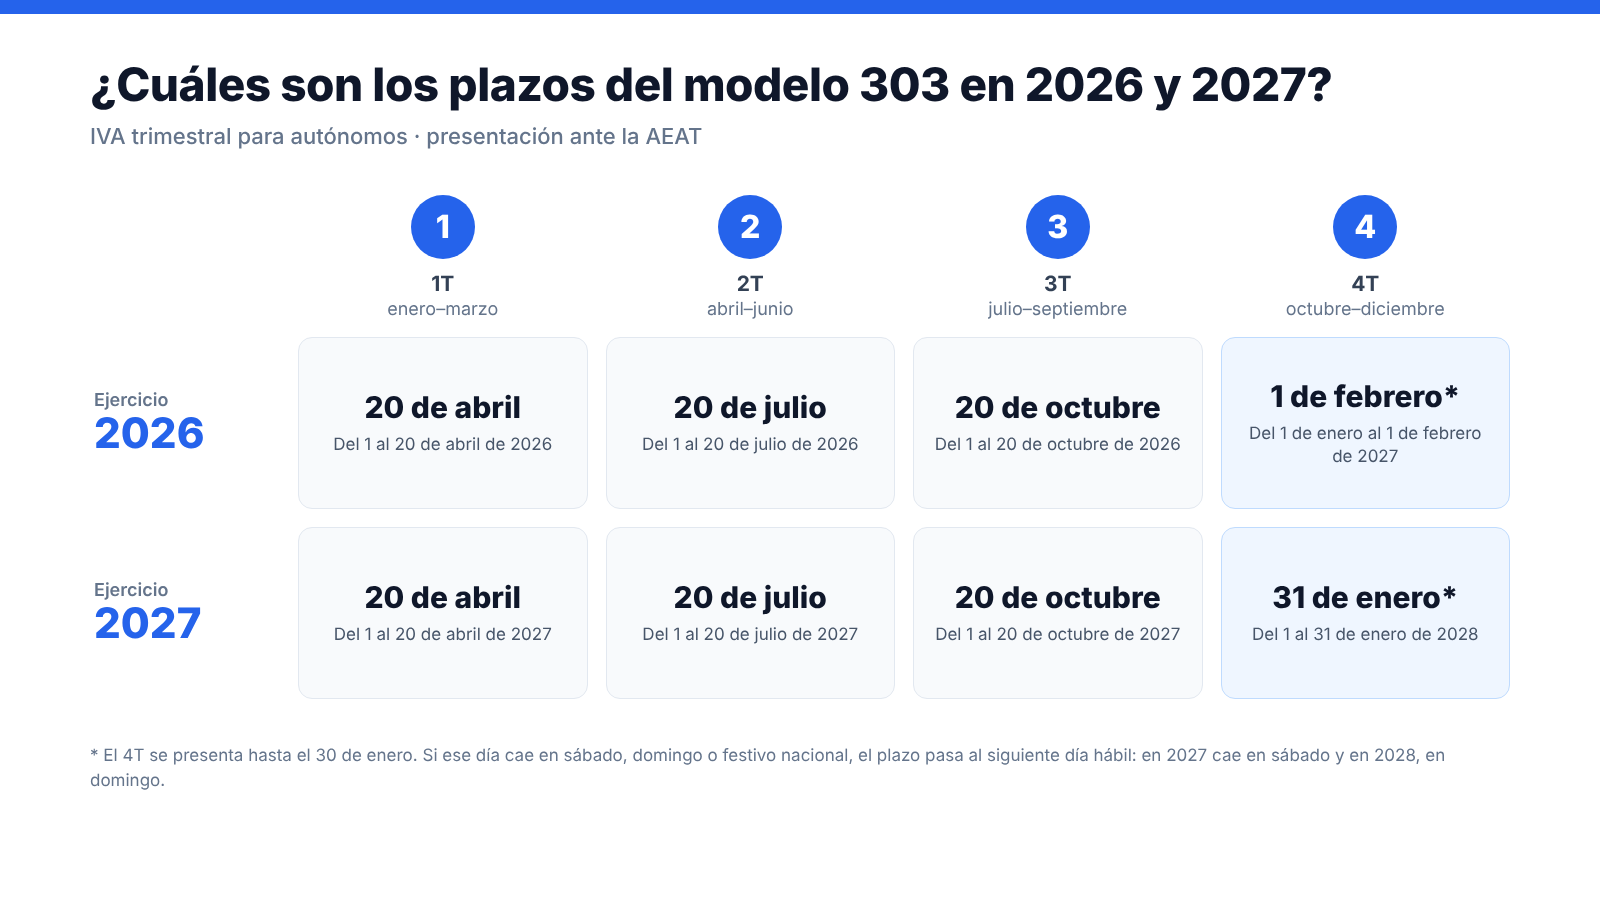
Los plazos modelo 303 son fijos y se repiten cada año: los 20 primeros días del mes siguiente a cada trimestre, salvo el cuarto, que se presenta en enero hasta el día 30.
| Trimestre | Meses que declaras | Plazo de presentación |
|---|---|---|
| Primer trimestre (1T) | Enero, febrero y marzo | Del 1 al 20 de abril |
| Segundo trimestre (2T) | Abril, mayo y junio | Del 1 al 20 de julio |
| Tercer trimestre (3T) | Julio, agosto y septiembre | Del 1 al 20 de octubre |
| Cuarto trimestre (4T) | Octubre, noviembre y diciembre | Del 1 al 30 de enero del año siguiente |
Consideraciones adicionales:
- Si el último día del plazo coincide con un fin de semana o festivo, el plazo se extiende al siguiente día hábil. Por ejemplo, en 2027 el 30 de enero cae en sábado, así que el 4T de 2026 se puede presentar hasta el lunes 1 de febrero de 2027.
- Presenta el modelo dentro de los plazos establecidos para evitar sanciones y recargos.
En el plazo del cuarto trimestre también presentas el modelo 390, el resumen anual del IVA, salvo que estés exonerado. Tienes todas las fechas del año en el calendario fiscal para autónomos de 2026.
Fechas de domiciliación bancaria (días 1 al 15 del mes de vencimiento)
Si quieres que Hacienda cobre el importe directamente de tu cuenta, tienes que presentar el modelo antes. En los tres primeros trimestres, la domiciliación se admite del 1 al 15 de abril, julio y octubre. En el cuarto trimestre, el plazo de domiciliación termina el 25 de enero como regla general; la AEAT confirma cada año la fecha exacta en su calendario del contribuyente.
El cargo se hace el último día del plazo, así que domiciliar no te adelanta el pago. Si se te pasa la fecha de domiciliación, todavía puedes presentar hasta el final del plazo general y pagar con un NRC de tu banco o con tarjeta. Si el resultado es a compensar o a devolver, no hay nada que domiciliar.
¿Qué pasa si presentas el modelo 303 fuera de plazo?
Si lo presentas tarde por tu cuenta, antes de que Hacienda te lo reclame, pagas un recargo del 1 % más un 1 % adicional por cada mes completo de retraso, sin sanción. A partir de 12 meses, el recargo es del 15 % más intereses de demora. Si es Hacienda quien detecta la falta primero, puede abrir un procedimiento sancionador, que sale bastante más caro.
Posibles resultados: a ingresar, a compensar o a devolver
Para entender el resultado, conviene saber de dónde sale. Estas son las instrucciones modelo 303 resumidas, bloque a bloque:
- Identificación: ejercicio, trimestre, NIF y nombre. Marcas si estás en el REDEME, en régimen simplificado, en criterio de caja o en concurso de acreedores.
- IVA devengado: en las casillas 01 a 09 pones las bases y cuotas de tus facturas emitidas por cada tipo (4 %, 10 % y 21 %). Las compras a proveedores de la UE y las operaciones con inversión del sujeto pasivo van en sus casillas propias. El total queda en la casilla 27.
- IVA deducible: el IVA de tus gastos corrientes, de los bienes de inversión (por ejemplo, un ordenador) y de las compras intracomunitarias. El total queda en la casilla 45.
- Resultado: la casilla 46 es la resta de la 27 menos la 45. Después aplicas las cuotas pendientes de compensar de trimestres anteriores y obtienes el resultado final en la casilla 71.
Con la casilla 71 sabes qué tipo de declaración presentas:
| Resultado | Cuándo ocurre | Qué haces |
|---|---|---|
| A ingresar | Has repercutido más IVA del que puedes deducir. | Pagas el importe dentro del plazo, domiciliado o con NRC. |
| A compensar | Has deducido más IVA del que has repercutido, en el 1T, 2T o 3T. | El saldo pasa a los trimestres siguientes. Tienes cuatro años para compensarlo. |
| A devolver | El resultado es negativo en el 4T (o en cualquier mes si estás en el REDEME). | Pides la devolución con tu cuenta bancaria. Hacienda tiene seis meses para pagarte; si tarda más, te abona intereses. |
Lo normal para un autónomo de servicios es un resultado a ingresar. Un resultado negativo suele aparecer en trimestres con una inversión fuerte o al empezar la actividad.
Errores habituales al presentar el IVA trimestral y cómo evitarlos
La autoliquidación del IVA para autónomos no suele fallar por el cálculo, sino por los datos que entran en él. Estos son los errores que más requerimientos generan:
- Deducir gastos sin factura completa. Un ticket normal no sirve. Necesitas factura completa, o factura simplificada con tu NIF y la cuota de IVA desglosada.
- Deducir gastos que no son de la actividad. La cena familiar o el móvil personal no cuentan. En un coche de uso mixto, Hacienda presume una afectación del 50 % salvo que demuestres otra cosa.
- Declarar por la fecha de cobro. Si no estás en criterio de caja, manda la fecha de la factura, no la del pago.
- Aplicar un tipo de IVA incorrecto. Facturar al 21 % lo que va al 10 %, o cobrar IVA español a un cliente empresa de otro país de la UE, que tributa por inversión del sujeto pasivo y además va en el modelo 349.
- No presentar los trimestres sin movimiento. La declaración «sin actividad» también es obligatoria.
- Descuadres con el modelo 390. La suma de tus cuatro trimestres tiene que coincidir con el resumen anual. Cualquier diferencia puede activar una comprobación.
Casi todos estos errores tienen el mismo origen: copiar cifras a mano entre facturas, hojas de cálculo y el formulario. Con Conta emites tus facturas con VeriFactu, escaneas tus tickets de gasto e importas los movimientos del banco (o conectas tu banco en el plan Pro). El programa calcula el IVA de cada operación y prepara tu modelo 303, el 390 y sus informes fiscales con esos mismos datos. Tú revisas el resultado y lo presentas en la Sede Electrónica de la AEAT, o das acceso a tu gestor para que lo supervise dentro del programa. Si quieres contrastar algún caso concreto, la AEAT publica las instrucciones oficiales del modelo 303 para 2026.
¿Quieres olvidarte de calcular el IVA? El programa de facturación de Conta organiza automáticamente tus tipos impositivos (21 %, 10 %, 4 %) para rellenar tu modelo 303 en segundos.
Los modelos fiscales están en los planes Basic, desde 9 €/mes + IVA, y Pro, 19 €/mes + IVA. Durante los 180 días gratis los tienes incluidos, sin tarjeta y sin permanencia.
El modelo 303 deja de dar miedo cuando entiendes la lógica: IVA de tus facturas menos IVA de tus gastos, cada trimestre y en su plazo. Si tus datos están ordenados desde el día en que emites la factura, el trimestre se cierra solo con revisar y presentar. Cumples con Hacienda sin depender de nadie.