Модель 303: что это такое, сроки и как подать декларацию по НДС


 19. ноября, 2026
Каждый квартал Модель 303 (Modelo 303) спрашивает у Вас одно и то же: сколько НДС (IVA) Вы начислили клиентам, сколько заплатили сами и какая разница остаётся. Звучит просто, пока Вы не откроете форму AEAT (Налоговое Агентство Испании) и не увидите десятки полей. В этом руководстве на понятном русском языке собрано всё, что нужно аутономо (autónomo), чтобы самостоятельно подать квартальную декларацию по НДС: что это такое, кто её подаёт, сроки, как читать результат и какие ошибки чаще всего приводят к надбавкам.
Что такое Модель 303 и зачем её подают в AEAT?
Модель 303 — это декларация с самостоятельным расчётом НДС (autoliquidación), которую Вы подаёте в AEAT, как правило, каждый квартал. В ней Вы указываете НДС из выставленных инвойсов и вычитаете НДС из бизнес-расходов. Разница — это сумма, которую Вы платите в Hacienda (Налоговая Служба), или сумма, которую Hacienda должна вернуть Вам.
Главное: НДС — не Ваши деньги. Вы получаете его от клиентов от имени Hacienda и каждый квартал передаёте ей. Поэтому Hacienda так внимательно следит за этой формой: она сверяет Ваши данные с данными Ваших клиентов и поставщиков, а с VeriFactu у неё будет ещё и запись каждого выставленного инвойса (обязательно с 1 января 2027 года для компаний и с 1 июля 2027 года для аутономо).
Не путайте эту форму с другими квартальными: Модель 130 и Модель 131 — это авансовые платежи (pago fraccionado) по подоходному налогу (IRPF). Модель 303 касается только НДС.
Начисленный и уплаченный НДС: основа налога
Вся форма строится вокруг двух понятий — IVA repercutido и IVA soportado:
- Начисленный НДС (IVA repercutido или devengado): НДС, который Вы добавляете в свои инвойсы. Если Вы выставляете инвойс на 1 000 € без НДС по ставке 21 %, Вы начисляете 210 €.
- Уплаченный НДС (IVA soportado или deducible): НДС, который Вы платите в бизнес-расходах, при условии что у Вас есть полный инвойс и расход связан с Вашей деятельностью.
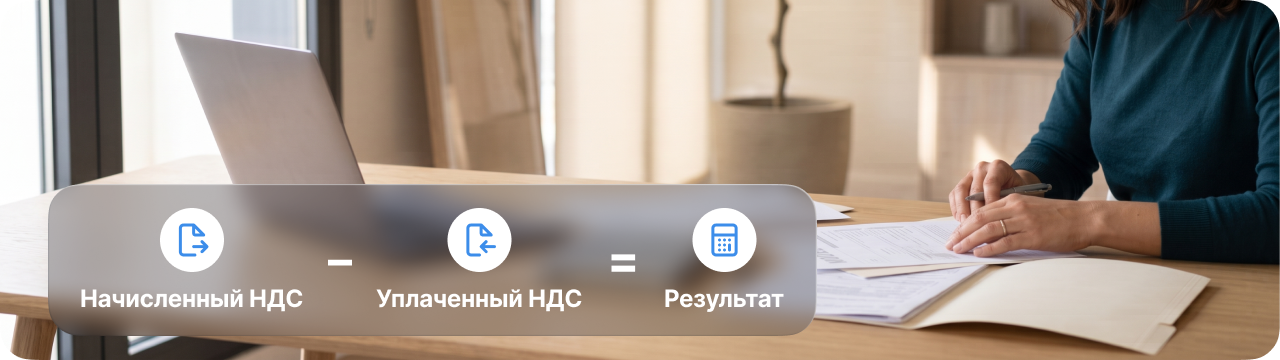
Формула: начисленный НДС − уплаченный НДС к вычету = результат квартала. Пример реального квартала дизайнера-фрилансера:
| Статья | Сумма без НДС | НДС (21 %) |
|---|---|---|
| Выставленные инвойсы | 3 000 € | 630 € начислено |
| Бизнес-расходы (программы, компьютер, коворкинг) | 800 € | 168 € уплачено |
| Результат | 462 € к уплате |
Деталь, из-за которой часто ошибаются: НДС декларируется в том квартале, в котором Вы выставили инвойс, даже если клиент ещё не заплатил. Исключение — если Вы перешли на специальный кассовый метод (criterio de caja).
Кто должен подавать Модель 303?
Её подаёт любой предприниматель или специалист, который совершает операции, облагаемые НДС и не освобождённые от него. Неважно, на какую сумму Вы выставляете инвойсы: если Вы зарегистрированы по деятельности с НДС, декларацию нужно подавать каждый квартал, даже если движения не было. В таком случае она подаётся как «без деятельности» (sin actividad), если Вы не выставляли и не получали инвойсов, или с «нулевым результатом» (resultado cero), если начисленный НДС и НДС к вычету полностью совпадают.
Аутономо и коммерческие компании
Подавать обязаны аутономо (физические лица), общества с ограниченной ответственностью и акционерные общества (SL и SA), совместные владения (comunidades de bienes) и гражданские товарищества (sociedades civiles). А также те, кто сдаёт в аренду коммерческое помещение или офис, потому что такая аренда облагается НДС (аренда жилья от НДС освобождена).
Некоторые специальные режимы меняют порядок подачи:
- Кассовый метод (criterio de caja): Вы декларируете НДС, когда получаете или совершаете оплату, а не когда выставлен инвойс.
- Упрощённый режим НДС (módulos): сумма рассчитывается по модулям Вашей деятельности, и для неё в Модели 303 есть отдельные поля.
- Режим RE (recargo de equivalencia): розничная торговля в этом режиме, как правило, не подаёт Модель 303 по этой деятельности: поставщик сам добавляет recargo в каждый инвойс.
- Реестр ежемесячного возврата (REDEME): если Вы в нём зарегистрированы, форма подаётся каждый месяц, а не каждый квартал.
Если Вы только что зарегистрировались, Вам поможет вводное руководство для аутономо в Испании со всеми обязательствами перед Hacienda и Seguridad Social (социальное страхование).
Деятельность, освобождённая от НДС (врачи, преподаватели, писатели)
Статья 20 Закона об НДС (Ley del IVA) освобождает от налога некоторые виды деятельности. Если Ваша деятельность полностью освобождена, Модель 303 Вы не подаёте. Самые частые случаи:
- Врачи и медицинские специалисты: медицинская помощь с целью диагностики или лечения.
- Преподаватели: официальное (регламентированное) образование и частные уроки, которые Вы ведёте лично.
- Писатели и авторы: передача авторских прав на свои произведения.
Обратите внимание на нюансы. Врач, который делает косметические процедуры без лечебной цели, начисляет НДС, как и писатель, которому платят за модерацию корпоративного мероприятия. Если Вы совмещаете освобождённую и облагаемую деятельность, Вы подаёте Модель 303 по облагаемой части и вычитаете только тот НДС, который относится к этой части.
Налоговый календарь и сроки подачи Модели 303
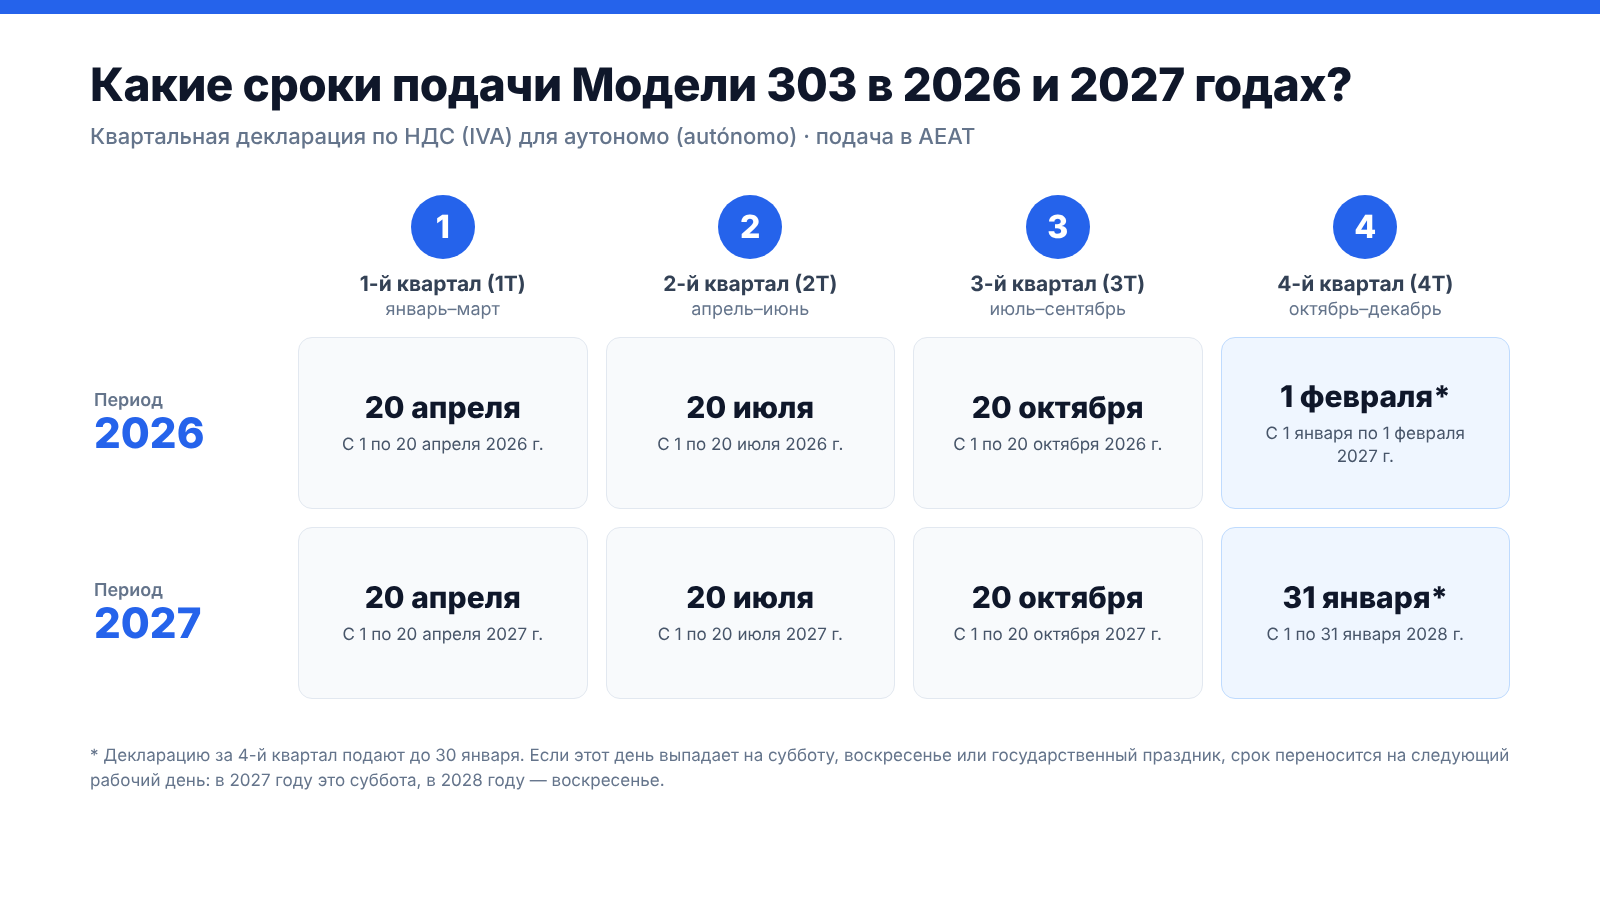
Сроки подачи Модели 303 фиксированы и повторяются каждый год: первые 20 дней месяца, следующего за кварталом. Исключение — четвёртый квартал: его подают в январе до 30-го числа.
| Квартал | Какие месяцы Вы декларируете | Срок подачи |
|---|---|---|
| 1-й квартал (1T) | Январь, февраль и март | С 1 по 20 апреля |
| 2-й квартал (2T) | Апрель, май и июнь | С 1 по 20 июля |
| 3-й квартал (3T) | Июль, август и сентябрь | С 1 по 20 октября |
| 4-й квартал (4T) | Октябрь, ноябрь и декабрь | С 1 по 30 января следующего года |
Что ещё важно знать:
- Если последний день срока выпадает на выходной или праздник, срок переносится на следующий рабочий день. Например, в 2027 году 30 января — суббота, поэтому декларацию за 4-й квартал 2026 года можно подать до понедельника, 1 февраля 2027 года.
- Подавайте форму в установленные сроки, чтобы избежать штрафов и надбавок.
В срок четвёртого квартала Вы также подаёте Модель 390 — годовую сводку по НДС, если Вы не освобождены от этой обязанности. Все даты года — в налоговом календаре для аутономо на 2026 год.
Даты автоматического списания (с 1 по 15 число месяца подачи)
Если Вы хотите, чтобы Hacienda списала сумму прямо с Вашего счёта (автоматическое списание со счёта, domiciliación), форму нужно подать раньше. В первые три квартала списание оформляется с 1 по 15 апреля, июля и октября. В четвёртом квартале срок для списания, как правило, заканчивается 25 января; точную дату AEAT каждый год подтверждает в своём календаре налогоплательщика.
Деньги списываются в последний день срока, поэтому автоматическое списание не ускоряет платёж. Если Вы пропустили дату для списания, Вы всё равно можете подать декларацию до конца общего срока и оплатить с кодом NRC от Вашего банка или картой. Если результат — к зачёту или к возврату, списывать нечего.
Что будет, если подать Модель 303 с опозданием?
Если Вы подаёте декларацию с опозданием по собственной инициативе, до того как Hacienda её потребует, Вы платите надбавку (recargo) 1 % плюс ещё 1 % за каждый полный месяц просрочки, без штрафа. После 12 месяцев надбавка составляет 15 % плюс пени за просрочку. Если Hacienda первой обнаружит неподанную декларацию, она может начать процедуру наложения штрафа, а это обходится значительно дороже.
Возможные результаты: к уплате, к зачёту или к возврату
Чтобы понять результат, полезно знать, откуда он берётся. Вот краткая инструкция по заполнению Модели 303, блок за блоком:
- Идентификация: налоговый год, квартал, NIF и имя. Вы отмечаете, состоите ли Вы в REDEME, применяете ли упрощённый режим или кассовый метод и не находитесь ли в процедуре банкротства (concurso de acreedores).
- Начисленный НДС (IVA devengado): в поля (casillas) 01–09 Вы вносите суммы без НДС и суммы НДС по выставленным инвойсам для каждой ставки (4 %, 10 % и 21 %). Покупки у поставщиков из ЕС и операции с обратным начислением (inversión del sujeto pasivo) указываются в отдельных полях. Итог — в поле 27.
- НДС к вычету (IVA deducible): НДС по текущим расходам, по основным средствам (например, компьютеру) и по покупкам внутри ЕС. Итог — в поле 45.
- Результат: поле 46 — это поле 27 минус поле 45. Затем Вы применяете суммы к зачёту из прошлых кварталов и получаете окончательный результат в поле 71.
По полю 71 Вы понимаете, какой тип декларации подаёте:
| Результат | Когда бывает | Что делать |
|---|---|---|
| К уплате (a ingresar) | Вы начислили больше НДС, чем можете вычесть. | Оплатите сумму в срок: автоматическим списанием или с кодом NRC. |
| К зачёту (a compensar) | Вы вычли больше НДС, чем начислили, в 1-м, 2-м или 3-м квартале. | Остаток переходит на следующие кварталы. У Вас есть четыре года, чтобы его зачесть. |
| К возврату (a devolver) | Результат отрицательный в 4-м квартале (или в любом месяце, если Вы в REDEME). | Запросите возврат, указав свой банковский счёт. У Hacienda есть шесть месяцев, чтобы вернуть деньги; если дольше — она платит Вам проценты. |
Для аутономо в сфере услуг обычный результат — к уплате. Отрицательный результат чаще бывает в кварталы с крупной покупкой или в начале деятельности.
Частые ошибки при подаче квартальной декларации по НДС и как их избежать
Расчёт НДС для аутономо редко подводит из-за арифметики — чаще из-за данных, которые в него попадают. Вот ошибки, из-за которых чаще всего приходит требование AEAT:
- Вычет расходов без полного инвойса. Обычный чек не подходит. Нужен полный инвойс или упрощённый инвойс (factura simplificada) с Вашим NIF и отдельно указанной суммой НДС.
- Вычет расходов, не связанных с деятельностью. Семейный ужин или личный телефон не считаются. Для автомобиля смешанного использования Hacienda исходит из того, что он используется для бизнеса на 50 %, если Вы не докажете иное.
- Декларирование по дате оплаты. Если Вы не применяете кассовый метод, важна дата инвойса, а не дата оплаты.
- Неверная ставка НДС. Выставить 21 % там, где положено 10 %, или начислить испанский НДС клиенту-компании из другой страны ЕС: такая операция облагается по обратному начислению и, кроме того, указывается в Модели 349.
- Неподача деклараций за кварталы без движения. Декларация «без деятельности» тоже обязательна.
- Расхождения с Моделью 390. Сумма четырёх кварталов должна совпадать с годовой сводкой. Любая разница может стать поводом для проверки.
Почти у всех этих ошибок один источник: ручное копирование цифр между инвойсами, таблицами и формой. В Conta Вы выставляете инвойсы с VeriFactu, сканируете чеки расходов и импортируете движения по банку (или подключаете банк в тарифе Pro). Программа для выставления инвойсов рассчитывает НДС по каждой операции и готовит Вашу Модель 303, Модель 390 и налоговые отчёты из тех же данных. Вы проверяете результат и подаёте его в электронном офисе AEAT (Sede Electrónica) или даёте доступ своему бухгалтеру, чтобы он проверил всё прямо в программе. Если хотите уточнить конкретный случай, AEAT публикует официальные инструкции к Модели 303 на 2026 год (на испанском языке).
Хотите больше не считать НДС вручную? Программа для выставления инвойсов Conta сама распределяет суммы по ставкам НДС (21 %, 10 %, 4 %) и заполняет Вашу Модель 303 за секунды — на Вашем языке.
Налоговые формы входят в тарифы Basic — от 9 €/мес + НДС — и Pro — 19 €/мес + НДС. В течение 180 дней бесплатно они уже включены, без карты и без обязательств.
Модель 303 перестаёт пугать, когда Вы понимаете логику: НДС из Ваших инвойсов минус НДС из Ваших расходов, каждый квартал и в срок. Если Ваши данные в порядке с того дня, как Вы выставили инвойс, квартал закрывается сам: остаётся только проверить и подать. Вы выполняете требования Hacienda, ни от кого не завися.