Modelul 303: ce este, termene și cum depui declarația de TVA


 19. noiembrie, 2026
În fiecare trimestru, Modelul 303 (Modelo 303) îți cere același lucru: cât TVA (IVA) ai încasat de la clienți, cât ai plătit și ce diferență rămâne. Pare simplu până deschizi formularul AEAT (Agenția Fiscală Spaniolă) și vezi zeci de căsuțe. În acest ghid, scris în limba română, ai tot ce îți trebuie ca lucrător independent (autónomo) ca să depui singur declarația trimestrială de TVA: ce este, cine o depune, termenele, cum citești rezultatul și greșelile care aduc cele mai multe majorări.
Ce este Modelul 303 și de ce îl depui la AEAT?
Modelul 303 este declarația prin care îți calculezi singur TVA-ul (autoliquidación) și pe care o depui la AEAT, de regulă în fiecare trimestru. În ea declari TVA-ul din facturile emise și scazi TVA-ul din cheltuielile activității tale. Diferența este ce plătești la Agenția Fiscală (Hacienda) sau ce îți datorează Hacienda.
Ideea-cheie: TVA-ul nu este al tău. Îl încasezi de la clienți în numele Hacienda și i-l predai în fiecare trimestru. De aceea Hacienda urmărește atât de atent acest formular: îți compară datele cu cele ale clienților și furnizorilor tăi și, odată cu VeriFactu, va avea în plus evidența fiecărei facturi emise (obligatoriu de la 1 ianuarie 2027 pentru societăți și de la 1 iulie 2027 pentru lucrătorii independenți).
Nu-l confunda cu alte formulare trimestriale: Modelul 130 și Modelul 131 sunt plăți fracționate (pago fraccionado) ale impozitului pe venit (IRPF). Modelul 303 lichidează doar TVA-ul.
TVA colectată și TVA deductibilă: cheia impozitului
Tot formularul se învârte în jurul a două noțiuni, IVA repercutido și IVA soportado:
TVA colectată (IVA repercutido sau devengado): TVA-ul pe care îl adaugi pe facturi. Dacă facturezi o bază impozabilă de 1.000 € cu 21%, colectezi 210 €.
TVA deductibilă (IVA soportado sau deducible): TVA-ul pe care îl plătești pe cheltuielile activității, cu condiția să ai factură completă și cheltuiala să fie legată de afacere.
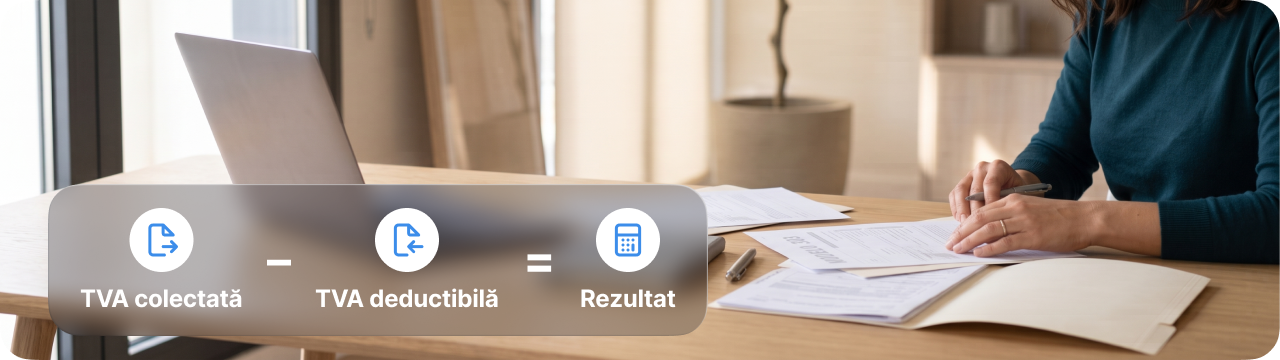
Formula este: TVA colectată − TVA deductibilă = rezultatul trimestrului. Un exemplu dintr-un trimestru real al unui designer freelancer:
ConceptBază impozabilăTVA (21%) Facturi emise3.000 €630 € colectată Cheltuieli ale activității (software, calculator, coworking)800 €168 € deductibilă Rezultat462 € de plată
Un detaliu care provoacă multe greșeli: TVA-ul se declară în trimestrul în care emiți factura, chiar dacă nu ai încasat-o încă. Se schimbă doar dacă ai optat pentru regimul special de TVA la încasare (criterio de caja).
Cine trebuie să depună Modelul 303?
Îl depune orice întreprinzător sau profesionist care face operațiuni supuse TVA și neexceptate. Nu contează cât facturezi: dacă ești înregistrat cu o activitate cu TVA, depui declarația în fiecare trimestru, chiar dacă nu ai avut mișcări. În acest caz, declarația va fi „fără activitate” (sin actividad) dacă nu ai emis și nu ai primit facturi, sau cu „rezultat zero” (resultado cero) dacă TVA colectată și cea deductibilă se compensează exact.
Lucrători independenți și societăți comerciale
Sunt obligați lucrătorii independenți persoane fizice, societățile cu răspundere limitată și societățile pe acțiuni (SL și SA), comunitățile de bunuri (comunidades de bienes) și societățile civile (sociedades civiles). La fel și cine închiriază un spațiu comercial sau un birou, pentru că această chirie are TVA (închirierea de locuințe este scutită).
Unele regimuri speciale schimbă modul în care depui formularul:
TVA la încasare (criterio de caja): declari TVA-ul când încasezi sau plătești, nu când se emite factura.
Regimul simplificat (módulos): suma se calculează pe baza modulelor activității tale și are căsuțe proprii în Modelul 303.
Regimul recargo de equivalencia: comerțul cu amănuntul din acest regim, de regulă, nu depune Modelul 303 pentru această activitate; furnizorul adaugă recargo pe fiecare factură.
Registrul de rambursare lunară (REDEME): dacă ești înscris, depui formularul în fiecare lună, nu în fiecare trimestru.
Dacă abia te-ai înregistrat, te ajută ghidul introductiv pentru lucrătorii independenți din Spania, cu toate obligațiile față de Hacienda și Seguridad Social (asigurări sociale).
Activități scutite de TVA (medici, profesori, scriitori)
Articolul 20 din Legea TVA (Ley del IVA) scutește anumite activități. Dacă activitatea ta este doar scutită, nu depui Modelul 303. Cele mai frecvente cazuri:
Medici și profesioniști din sănătate: asistența medicală cu scop de diagnostic sau tratament.
Profesori: învățământul oficial și meditațiile pe care le dai în nume propriu.
Scriitori și autori: cesiunea drepturilor de autor asupra operelor lor.
Atenție la nuanțe. O doctoriță care face tratamente estetice fără scop terapeutic aplică TVA, la fel și un scriitor plătit să modereze un eveniment corporativ. Dacă combini activități scutite cu activități supuse TVA, depui Modelul 303 pentru partea supusă și deduci doar TVA-ul care corespunde acelei părți.
Calendarul fiscal și termenele de depunere pentru Modelul 303
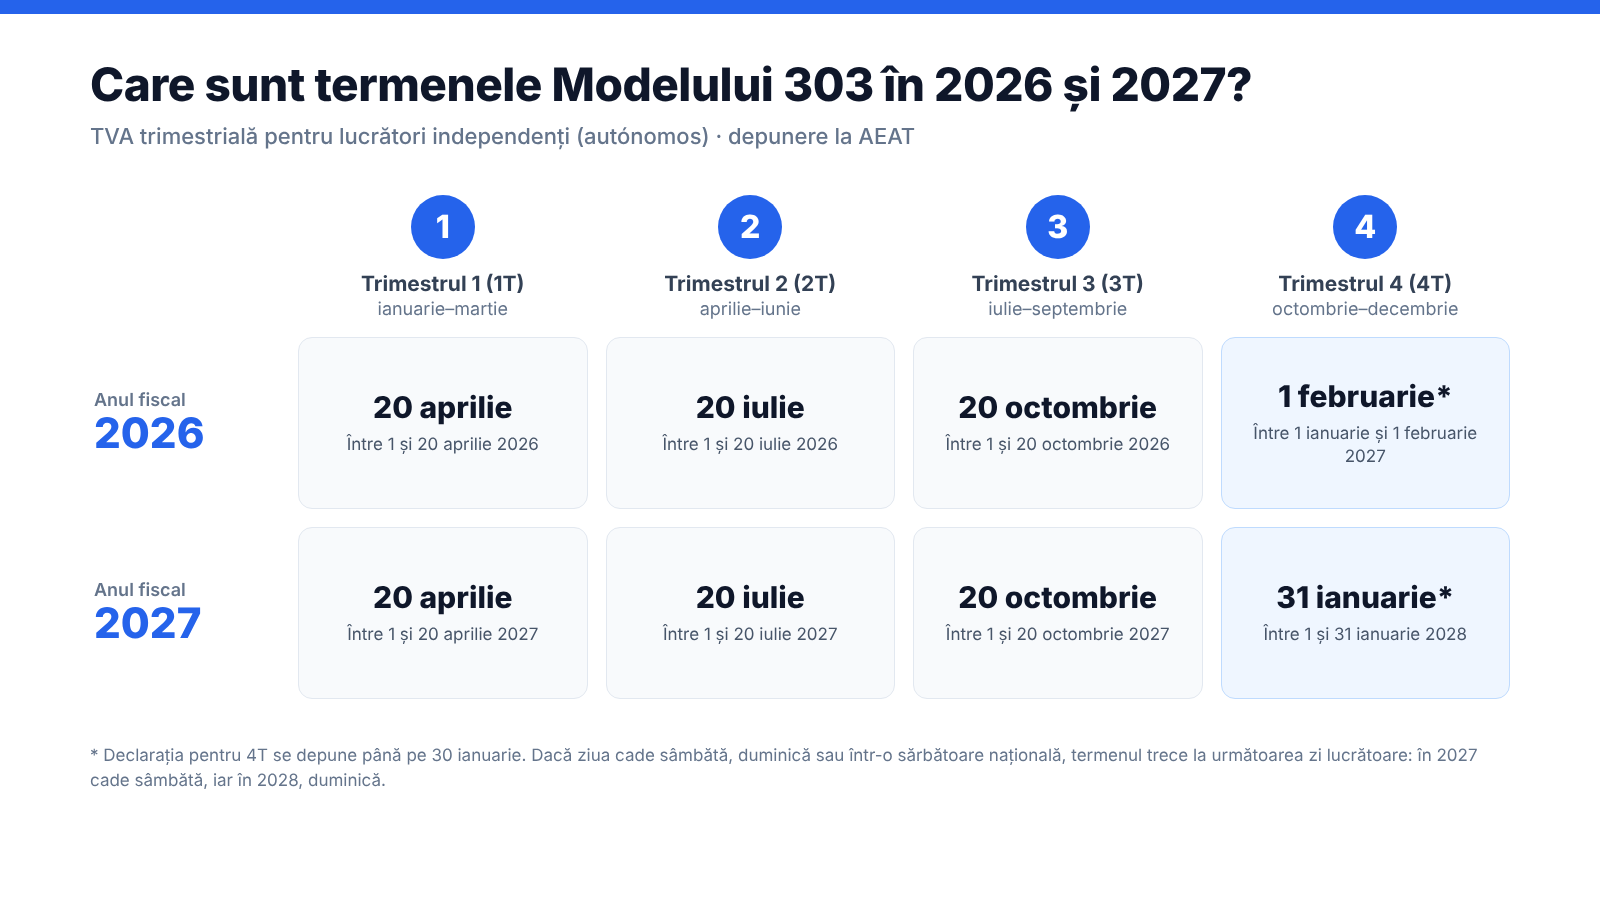
Termenele pentru Modelul 303 sunt fixe și se repetă în fiecare an: primele 20 de zile ale lunii de după fiecare trimestru, cu excepția trimestrului al patrulea, care se depune în ianuarie, până pe 30.
Termenele de depunere pentru Modelul 303 TrimestruLunile declarateTermen de depunere Trimestrul I (1T)Ianuarie, februarie și martie1–20 aprilie Trimestrul II (2T)Aprilie, mai și iunie1–20 iulie Trimestrul III (3T)Iulie, august și septembrie1–20 octombrie Trimestrul IV (4T)Octombrie, noiembrie și decembrie1–30 ianuarie a anului următor
Mai trebuie să știi:
Dacă ultima zi a termenului cade într-un weekend sau într-o zi de sărbătoare, termenul se prelungește până în următoarea zi lucrătoare. De exemplu, în 2027, 30 ianuarie cade sâmbătă, așa că 4T din 2026 se poate depune până luni, 1 februarie 2027.
Depune formularul în termen ca să eviți amenzi și majorări.
În termenul trimestrului al patrulea depui și Modelul 390, rezumatul anual al TVA, cu excepția cazului în care ești scutit de el. Toate datele anului le găsești în calendarul fiscal 2026 pentru lucrătorii independenți.
Datele pentru debit direct (zilele 1–15 ale lunii de depunere)
Dacă vrei ca Hacienda să încaseze suma direct din contul tău (debit direct, domiciliación), trebuie să depui formularul mai devreme. În primele trei trimestre, debitul direct se acceptă între 1 și 15 aprilie, iulie și octombrie. În trimestrul al patrulea, termenul pentru debit direct se încheie, ca regulă generală, pe 25 ianuarie; AEAT confirmă în fiecare an data exactă în calendarul contribuabilului.
Suma se încasează în ultima zi a termenului, deci debitul direct nu îți grăbește plata. Dacă ai ratat data pentru debit direct, poți depune în continuare până la sfârșitul termenului general și poți plăti cu un cod NRC de la banca ta sau cu cardul. Dacă rezultatul este de compensat sau de rambursat, nu ai nimic de plătit prin debit direct.
Ce se întâmplă dacă depui Modelul 303 cu întârziere?
Dacă îl depui cu întârziere din proprie inițiativă, înainte ca Hacienda să ți-l ceară, plătești o majorare (recargo) de 1% plus încă 1% pentru fiecare lună întreagă de întârziere, fără amendă. După 12 luni, majorarea este de 15% plus dobânzi de întârziere. Dacă Hacienda descoperă prima lipsa declarației, poate deschide o procedură de sancționare, care iese mult mai scump.
Rezultate posibile: de plată, de compensat sau de rambursat
Ca să înțelegi rezultatul, e bine să știi de unde vine. Iată instrucțiunile pentru Modelul 303 pe scurt, bloc cu bloc:
Identificare: anul fiscal, trimestrul, NIF-ul și numele. Bifezi dacă ești în REDEME, în regimul simplificat, în regimul de TVA la încasare sau în procedură de insolvență (concurso de acreedores).
TVA colectată (IVA devengado): în căsuțele (casillas) 01–09 treci bazele impozabile și sumele de TVA ale facturilor emise, pentru fiecare cotă (4%, 10% și 21%). Achizițiile de la furnizori din UE și operațiunile cu taxare inversă (inversión del sujeto pasivo) au căsuțele lor. Totalul ajunge în căsuța 27.
TVA deductibilă (IVA deducible): TVA-ul cheltuielilor curente, al mijloacelor fixe (de exemplu, un calculator) și al achizițiilor intracomunitare. Totalul ajunge în căsuța 45.
Rezultat: căsuța 46 este căsuța 27 minus căsuța 45. Apoi aplici sumele rămase de compensat din trimestrele anterioare și obții rezultatul final în căsuța 71.
Căsuța 71 îți spune ce tip de declarație depui:
RezultatCând apareCe faci De plată (a ingresar)Ai colectat mai mult TVA decât poți deduce.Plătești suma în termen, prin debit direct sau cu cod NRC. De compensat (a compensar)Ai dedus mai mult TVA decât ai colectat, în 1T, 2T sau 3T.Soldul trece în trimestrele următoare. Ai patru ani să-l compensezi. De rambursat (a devolver)Rezultatul este negativ în 4T (sau în orice lună, dacă ești în REDEME).Ceri rambursarea și indici contul bancar. Hacienda are șase luni să-ți plătească; dacă întârzie, îți plătește dobândă.
Pentru un lucrător independent care prestează servicii, rezultatul obișnuit este de plată. Un rezultat negativ apare de obicei în trimestrele cu o investiție mare sau la începutul activității.
Greșeli frecvente la declarația trimestrială de TVA și cum le eviți
Declarația de TVA a lucrătorilor independenți rareori greșește la calcul; problema sunt datele care intră în el. Acestea sunt greșelile care aduc cele mai multe notificări din partea AEAT:
Deduci cheltuieli fără factură completă. Un bon obișnuit nu e suficient. Ai nevoie de factură completă sau de factură simplificată cu NIF-ul tău și TVA-ul afișat separat.
Deduci cheltuieli care nu țin de activitate. Cina în familie sau telefonul personal nu se pun. La o mașină cu utilizare mixtă, Hacienda presupune o utilizare de 50% în scop profesional, dacă nu dovedești altceva.
Declari după data încasării. Dacă nu ești în regimul de TVA la încasare, contează data facturii, nu cea a plății.
Aplici o cotă de TVA greșită. Facturezi cu 21% ce se taxează cu 10% sau aplici TVA spaniol unui client firmă din altă țară a UE, care se taxează prin taxare inversă și apare, în plus, în Modelul 349.
Nu depui trimestrele fără mișcări. Declarația „fără activitate” este și ea obligatorie.
Nepotriviri cu Modelul 390. Suma celor patru trimestre trebuie să coincidă cu rezumatul anual. Orice diferență poate declanșa o verificare.
Aproape toate aceste greșeli au aceeași origine: copiezi cifrele de mână între facturi, foi de calcul și formular. Cu Conta îți emiți facturile cu VeriFactu, îți scanezi bonurile de cheltuieli și imporți mișcările din bancă (sau îți conectezi banca în planul Pro). Programul de facturare calculează TVA-ul fiecărei operațiuni și îți pregătește Modelul 303, Modelul 390 și rapoartele fiscale din aceleași date. Tu verifici rezultatul și îl depui în sediul electronic al AEAT (Sede Electrónica) sau îi dai acces contabilului tău ca să-l supervizeze direct în program. Dacă vrei să verifici un caz concret, AEAT publică instrucțiunile oficiale pentru Modelul 303 din 2026 (în spaniolă).
Vrei să nu mai calculezi TVA-ul de mână? Programul de facturare Conta îți organizează automat cotele de TVA (21%, 10%, 4%) ca să-ți completeze Modelul 303 în câteva secunde, în limba română.
Formularele fiscale sunt incluse în planurile Basic, de la 9 €/lună + TVA, și Pro, 19 €/lună + TVA. În cele 180 de zile gratuit le ai incluse, fără card și fără perioadă minimă.
Modelul 303 nu te mai sperie când îi înțelegi logica: TVA-ul din facturile tale minus TVA-ul din cheltuieli, în fiecare trimestru și la termen. Dacă datele tale sunt în ordine din ziua în care emiți factura, trimestrul se închide cu o simplă verificare și depunere. Ești în regulă cu Hacienda fără să depinzi de nimeni.