Modelo 130: Guía Paso a Paso del Pago Fraccionado de IRPF


 6. octubre, 2026
El modelo 130 es la autoliquidación trimestral del pago fraccionado IRPF: con ella, los autónomos en estimación directa adelantan a la Agencia Tributaria una parte del impuesto de su actividad. El cálculo es siempre el mismo: ingresos acumulados del año, menos gastos deducibles, por el 20 %, menos las retenciones soportadas y lo ya pagado en trimestres anteriores. Esta guía explica quién debe presentarlo, en qué plazos, cómo se calcula casilla a casilla con un ejemplo de año completo y qué errores conviene evitar.
¿Qué es el modelo 130 y quién debe presentarlo?
El modelo 130 autónomos es el formulario trimestral con el que se adelanta el IRPF de la actividad económica. No es un impuesto adicional: es un pago a cuenta de la declaración anual de la renta. Cada trimestre, el autónomo calcula el beneficio acumulado de su actividad y adelanta el 20 % de ese importe. Lo ingresado se descuenta después en la Renta, de modo que, si se ha adelantado de más, Hacienda devuelve la diferencia.
El objetivo es repartir el pago del impuesto a lo largo del año, en lugar de concentrarlo en la declaración anual. Presentarlo fuera de plazo o no presentarlo conlleva recargos y sanciones, además de una factura fiscal mayor cuando llega la Renta.
¿Quién está obligado a presentarlo?
Quién debe presentar modelo 130 depende del régimen fiscal elegido. Están obligados los empresarios y profesionales que tributan en estimación directa, tanto en la modalidad normal como en la estimación directa simplificada IRPF, la más habitual entre autónomos. Esta tabla resume los casos más frecuentes:
| Tu situación | ¿Presentas el modelo 130? | Motivo |
|---|---|---|
| Empresario individual o comerciante en estimación directa | Sí | Tus facturas no llevan retención. |
| Profesional que factura sobre todo a particulares o a clientes extranjeros | Sí | Esas facturas no llevan retención. |
| Profesional con retención en menos del 70 % de sus ingresos | Sí | Las retenciones no cubren lo suficiente. |
| Profesional con retención en el 70 % o más de sus ingresos | No | Tus clientes ya adelantan el IRPF por ti. |
| Autónomo en estimación objetiva (módulos) | No | Presentas el modelo 131. |
¿Quién no tiene que presentarlo?
La excepción principal es la regla del 70 %: si el año anterior al menos el 70 % de los ingresos de tu actividad profesional llevó retención, no tienes que presentar el modelo 130. En el año en que inicias la actividad se toma como referencia la facturación del propio ejercicio. La regla solo se aplica a actividades profesionales; las empresariales, como el comercio o la hostelería, presentan siempre.
¿Hay que presentarlo aunque no haya beneficio?
Sí. Quien está obligado debe presentar el modelo todos los trimestres, aunque el resultado sea cero o negativo. En ese caso no se ingresa nada, pero la declaración se presenta igualmente.
¿Cuándo hay que presentar el modelo 130?
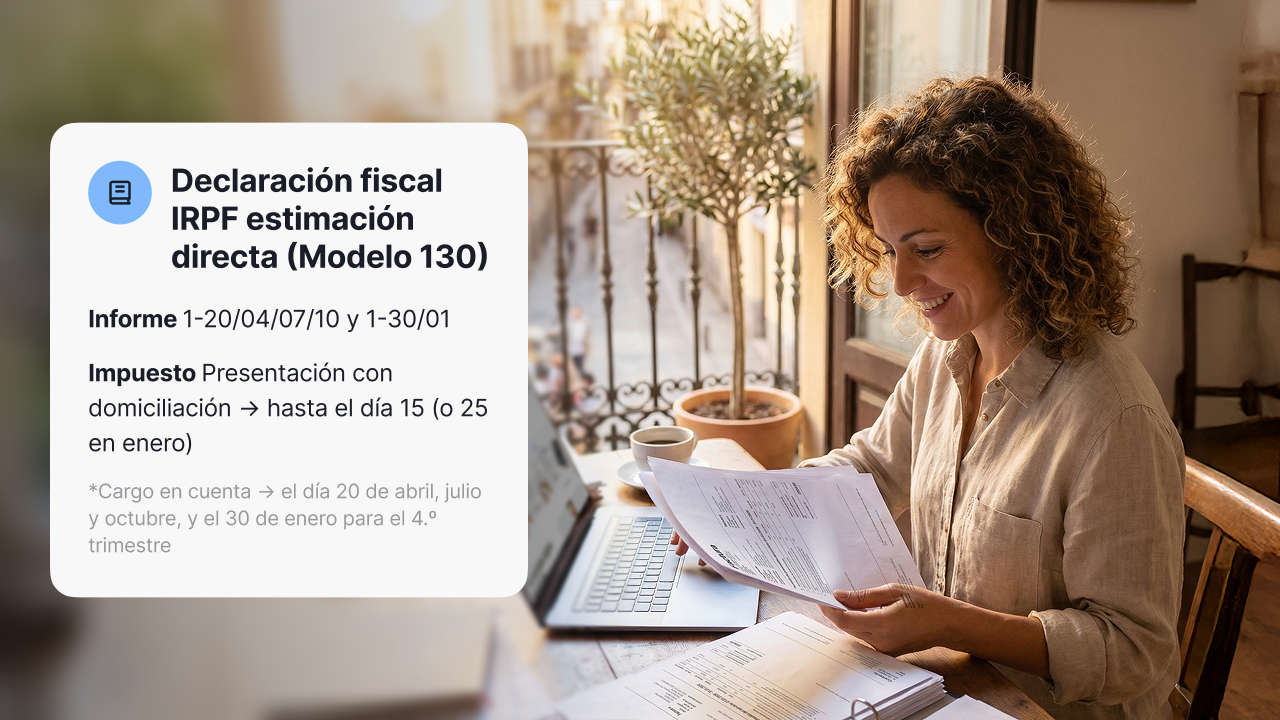
La declaración trimestral IRPF del modelo 130 se presenta cuatro veces al año, en los primeros veinte días naturales del mes siguiente al cierre de cada trimestre. El cuarto trimestre tiene un plazo más largo, hasta el 30 de enero. Si quieres domiciliar el pago, el plazo se cierra cinco días antes. Estos son los plazos modelo 130 AEAT:
| Trimestre | Periodo que se declara | Plazo de presentación | Plazo si domicilias el pago |
|---|---|---|---|
| Primer trimestre (1T) | Enero a marzo | Del 1 al 20 de abril | Hasta el 15 de abril |
| Segundo trimestre (2T) | Enero a junio | Del 1 al 20 de julio | Hasta el 15 de julio |
| Tercer trimestre (3T) | Enero a septiembre | Del 1 al 20 de octubre | Hasta el 15 de octubre |
| Cuarto trimestre (4T) | Enero a diciembre | Del 1 al 30 de enero del año siguiente | Hasta el 25 de enero |
Si el último día del plazo cae en sábado, domingo o festivo, el plazo termina el siguiente día hábil.
¿Qué pasa si se presenta fuera de plazo?
Depende de si el resultado es a ingresar y de si presentas antes de que Hacienda te lo reclame:
| Situación | Consecuencia |
|---|---|
| Resultado a ingresar, presentas por tu cuenta con menos de un mes de retraso | Recargo del 1 % sobre el importe. |
| Resultado a ingresar, presentas por tu cuenta entre 1 y 12 meses tarde | Recargo del 1 % más un 1 % adicional por cada mes completo de retraso. |
| Resultado a ingresar, presentas por tu cuenta con más de 12 meses de retraso | Recargo del 15 % más intereses de demora. |
| Resultado a ingresar y Hacienda te lo reclama antes | Sanción de entre el 50 % y el 150 % de lo no ingresado, más intereses. |
| Resultado cero o negativo, presentas tarde | Sanción fija de 100 € si presentas por tu cuenta y de 200 € si hay requerimiento. |
¿Cómo se calcula el pago fraccionado paso a paso?
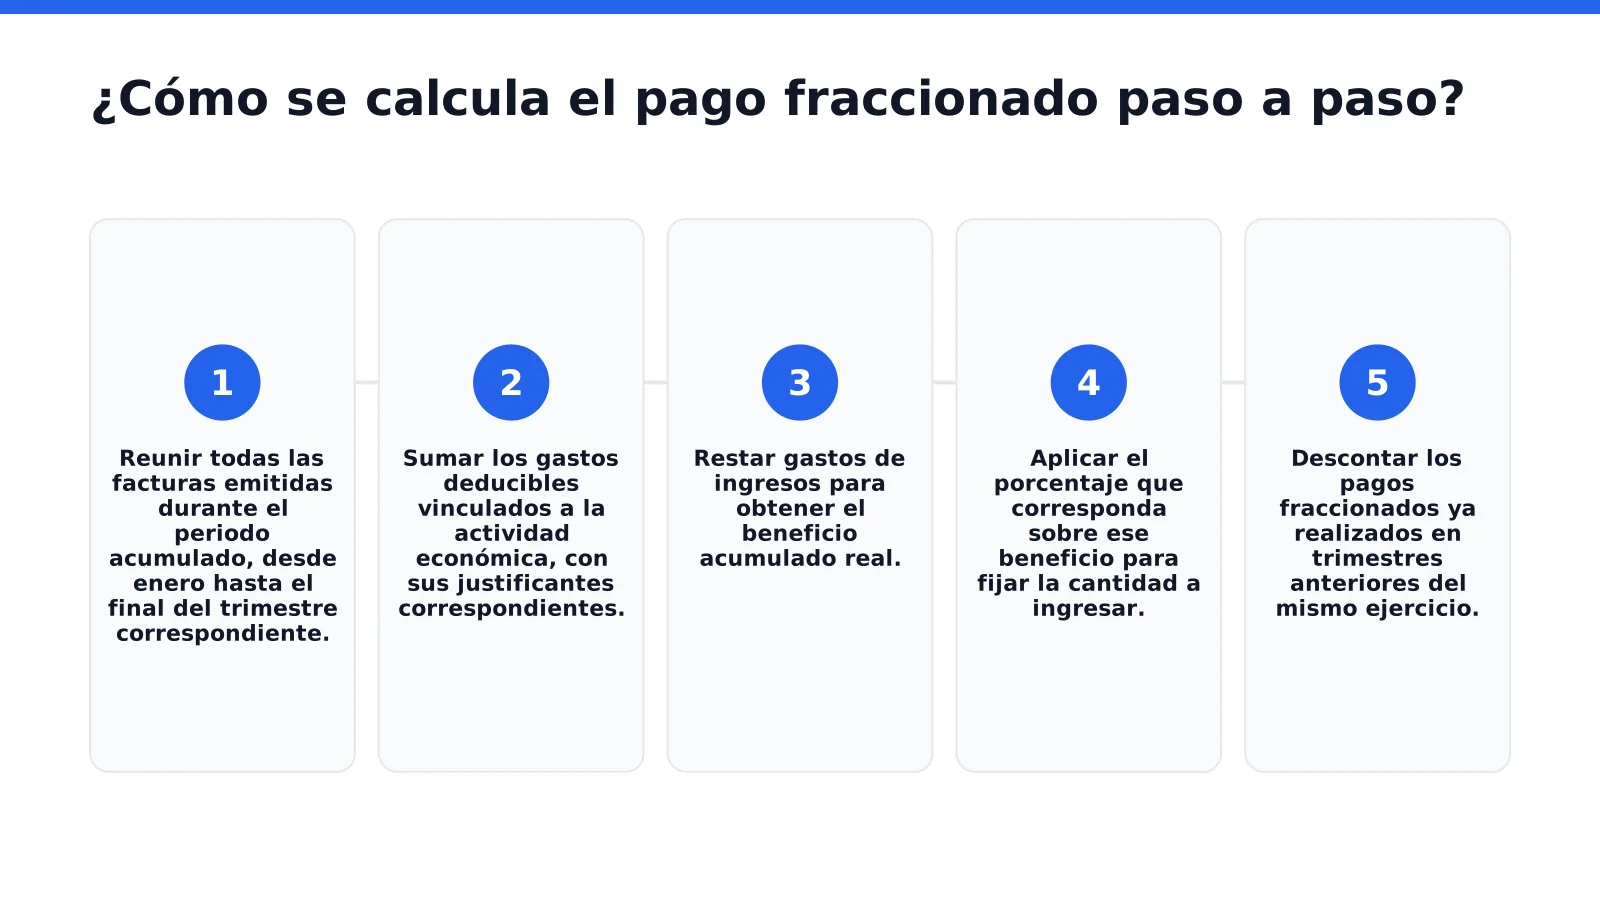
El cálculo del modelo 130 es acumulado: cada trimestre partes de los ingresos y gastos desde el 1 de enero hasta el último día del trimestre que liquidas, no solo de los de ese trimestre. Por eso en cada presentación se descuenta lo que ya pagaste en las anteriores. La fórmula completa cabe en una línea:
Pago fraccionado = (ingresos acumulados − gastos acumulados) × 20 % − pagos de trimestres anteriores − retenciones soportadas
Las casillas del modelo 130, una a una
El cálculo modelo 130 casillas sigue el mismo orden que la fórmula. Las casillas 01 a 07 forman el apartado I, el de las actividades económicas en estimación directa:
| Casilla | Qué se anota | De dónde sale |
|---|---|---|
| 01 | Ingresos acumulados | Suma de la base imponible de todas tus facturas emitidas desde el 1 de enero, sin IVA. |
| 02 | Gastos deducibles acumulados | Suma de los gastos de la actividad desde el 1 de enero, sin IVA, incluidas amortizaciones y gastos de difícil justificación. |
| 03 | Rendimiento neto | Casilla 01 menos casilla 02. Puede ser negativo. |
| 04 | 20 % del rendimiento neto | 20 % de la casilla 03. Si la casilla 03 es negativa, se anota cero. |
| 05 | Pagos de trimestres anteriores | Suma de las casillas 07 positivas de los trimestres anteriores del mismo año. |
| 06 | Retenciones soportadas | Retenciones que te han practicado tus clientes desde el 1 de enero. |
| 07 | Pago fraccionado | Casilla 04 menos casillas 05 y 06. |
Las casillas 08 a 11 son solo para actividades agrícolas, ganaderas, forestales y pesqueras. El apartado III cierra la liquidación:
| Casilla | Qué se anota | De dónde sale |
|---|---|---|
| 12 | Suma de pagos fraccionados | Casilla 07 más casilla 11. Si sale negativa, se anota cero. |
| 13 | Minoración por rendimientos bajos | Entre 25 € y 100 € por trimestre si tu rendimiento neto del año anterior no superó los 12.000 €. |
| 14 | Diferencia | Casilla 12 menos casilla 13. |
| 15 | Resultados negativos anteriores | Importes negativos de trimestres anteriores del mismo año, con el límite de la casilla 14. |
| 16 | Deducción por vivienda habitual | Solo si pagas un préstamo por tu vivienda con derecho a deducción: 2 % de la casilla 03, con un máximo de 660,14 € al año. |
| 17 | Total | Casilla 14 menos casillas 15 y 16. |
| 18 | Declaración complementaria | Solo si corriges una declaración ya presentada del mismo trimestre. |
| 19 | Resultado de la declaración | Casilla 17 menos casilla 18. Es el importe que ingresas. |
En la mayoría de los casos no hay minoración, vivienda ni complementaria, así que el resultado de la casilla 19 coincide con el de la casilla 07.
¿Qué gastos entran en la casilla 02?
Entran los gastos vinculados a tu actividad, justificados con factura y anotados en tu libro de gastos. Los más habituales son:
- La cuota de autónomos.
- El alquiler del local o del espacio de trabajo y sus suministros.
- Programas, herramientas y material de trabajo.
- Servicios de otros profesionales.
- La amortización de equipos e inversiones.
En estimación directa simplificada puedes añadir los gastos de difícil justificación: un 5 % del rendimiento neto, con un límite de 2.000 € al año. No necesitan factura y se suman al resto de gastos de la casilla 02.
¿Cuánto se resta en la casilla 13?
Si tu rendimiento neto del año anterior fue de 12.000 € o menos, cada trimestre puedes restar un importe fijo:
| Rendimiento neto del año anterior | Minoración por trimestre |
|---|---|
| Hasta 9.000 € | 100 € |
| De 9.000,01 € a 10.000 € | 75 € |
| De 10.000,01 € a 11.000 € | 50 € |
| De 11.000,01 € a 12.000 € | 25 € |
Ejemplo práctico de un año completo
Una diseñadora autónoma que factura a particulares, sin retenciones ni minoración. Las cifras de cada columna son acumuladas desde enero:
| Concepto | 1T | 2T | 3T | 4T |
|---|---|---|---|---|
| Ingresos acumulados (casilla 01) | 9.000 € | 20.000 € | 27.000 € | 38.000 € |
| Gastos acumulados (casilla 02) | 3.000 € | 7.000 € | 11.000 € | 14.500 € |
| Rendimiento neto (casilla 03) | 6.000 € | 13.000 € | 16.000 € | 23.500 € |
| 20 % del rendimiento (casilla 04) | 1.200 € | 2.600 € | 3.200 € | 4.700 € |
| Pagos anteriores (casilla 05) | 0 € | 1.200 € | 2.600 € | 3.200 € |
| Retenciones (casilla 06) | 0 € | 0 € | 0 € | 0 € |
| A ingresar (casillas 07 y 19) | 1.200 € | 1.400 € | 600 € | 1.500 € |
En el segundo trimestre no se pagan 2.600 €, sino la diferencia con lo ya adelantado en el primero. Al acabar el año, los cuatro pagos suman 4.700 €, justo el 20 % del rendimiento neto anual de 23.500 €.
¿Y si algunas facturas llevan retención?
Las retenciones se restan en la casilla 06. Supón que, en el primer trimestre del ejemplo, 4.000 € de los 9.000 € facturados son a empresas y llevan un 15 % de retención: son 600 € ya adelantados por tus clientes. El pago fraccionado baja de 1.200 € a 600 €.
¿Qué pasa si el resultado sale negativo?
No ingresas nada, pero presentas el modelo igualmente y marcas el resultado como negativo. No pierdes lo adelantado: como las casillas 05 y 06 son acumuladas, los pagos y las retenciones de ese trimestre siguen contando en el siguiente. Si al terminar el año has adelantado más de lo que te corresponde, lo recuperas en la declaración de la renta.
¿Qué pasa si olvido una factura en el cálculo?
Un ingreso o un gasto omitido altera el rendimiento neto y, con él, el importe a ingresar. Como el cálculo es acumulado, el descuido puede corregirse incluyendo la factura en el trimestre siguiente, pero lo más seguro es registrar cada operación en el momento. Conectar el banco con el programa de facturación ayuda a que no se quede ningún movimiento sin anotar.
¿Hay que recalcular todo desde cero cada trimestre?
No. Si los registros están al día, basta con añadir las facturas y gastos del nuevo trimestre a los acumulados. Con Conta.es, introduces tus ingresos y gastos y el programa calcula el impuesto y prepara las declaraciones trimestrales y el resumen anual, sin necesidad de saber contabilidad. A ti te queda revisar las cifras y presentar.
¿Cómo se presenta el modelo 130 ante Hacienda?
Saber cómo rellenar modelo 130 es sencillo cuando los datos están preparados. La presentación del modelo 130 autónomos es telemática, a través de la sede electrónica de la Agencia Tributaria. Puedes rellenar el formulario en línea o importar un fichero generado por un programa de contabilidad, lo que evita teclear las casillas una a una.
- Prepara los datos. Ten a mano los ingresos, gastos y retenciones acumulados, o genera el fichero del modelo desde tu programa de contabilidad.
- Entra en la sede electrónica. Identifícate con certificado digital, Cl@ve o DNI electrónico.
- Localiza el trámite del modelo 130. Elige el ejercicio y el trimestre que corresponda.
- Rellena el formulario o importa el fichero. Si usas fichero, selecciona la opción «Con fichero» y sube el archivo.
- Revisa las casillas y elige la forma de pago. Domiciliación, cargo en cuenta o pago con NRC si el resultado es a ingresar.
- Firma, envía y guarda el justificante. El PDF con el código de verificación es la prueba de la presentación.
¿Por qué importa tener las facturas en regla antes de presentar?
El modelo 130 es tan fiable como los datos de los que parte. La integración de Conta.es con VeriFactu comprueba que cada factura cumple la normativa de facturación antes de calcular el beneficio trimestral. También puedes cobrar al instante con código QR, útil si trabajas sin caja registradora y necesitas que cada ingreso quede registrado.
¿Qué errores evitar al presentar el modelo 130?
La mayoría de los errores en el modelo 130 autónomos nacen de preparar la declaración a última hora o de aceptar cifras sin contrastarlas con las facturas. Antes de enviar la declaración trimestral IRPF, conviene repasar los más habituales:
| Error | Qué provoca | Cómo evitarlo |
|---|---|---|
| Declarar solo los importes del trimestre | Un rendimiento neto incorrecto y un resultado que no cuadra con los pagos anteriores. | Suma siempre desde el 1 de enero. |
| No restar los pagos anteriores | Pagas dos veces por el mismo beneficio. | Anota en la casilla 05 lo ingresado en los trimestres anteriores. |
| Olvidar las retenciones soportadas | Adelantas más de lo que te corresponde. | Suma las retenciones de tus facturas emitidas en la casilla 06. |
| Incluir el IVA en ingresos o gastos | Importes inflados en las casillas 01 y 02. | Declara solo la base imponible. |
| Deducir gastos sin justificante o ajenos a la actividad | Hacienda puede rechazarlos y reclamar la diferencia con recargo. | Guarda la factura de cada gasto y deduce solo los de la actividad. |
| No presentar cuando el resultado es negativo | Sanción por no presentar en plazo. | Presenta todos los trimestres, aunque no haya nada que ingresar. |
| Apurar el plazo | Pierdes la opción de domiciliar y te arriesgas a un recargo. | Prepara la declaración en la primera semana del plazo. |
¿Vale la pena practicar antes de presentar el modelo real?
Sí. Probar el cálculo con tus propias cifras antes del plazo reduce la probabilidad de equivocarte. Conta.es ofrece 180 días gratis, sin tarjeta, tiempo suficiente para preparar al menos un trimestre completo sin presión.
Conclusión
El modelo 130 deja de ser un trámite incómodo cuando la contabilidad está al día. Con los ingresos y gastos registrados a medida que se producen, el cálculo se reduce a aplicar el 20 % sobre el beneficio acumulado y restar retenciones y pagos anteriores. Anota los cuatro plazos, revisa las cifras antes de enviar y guarda cada justificante: así el pago fraccionado se reparte sin sobresaltos y la declaración de la renta llega sin sorpresas.