Cómo deducir el coche siendo autónomo: requisitos de Hacienda en IRPF e IVA


 5. noviembre, 2026
La deducción del coche en España depende del impuesto: en el IRPF, el vehículo tiene que estar afecto en exclusiva a la actividad; en el IVA, la ley presume una afectación del 50%. Hacienda permite desgravar el 100% del IVA y del IRPF si se demuestra el uso exclusivo. Con uso mixto, se deduce el 50% del IVA (o más, si se acredita un uso profesional mayor) y nada en IRPF.
¿Se puede deducir el coche siendo autónomo? Respuesta directa y marco legal
Sí. Un autónomo puede deducir coche autónomo cuando el vehículo está afecto a la actividad económica, ya sea empresarial o profesional. Para ello, es importante saber cómo deducir gasolina autónomos correctamente. La deducción opera en dos impuestos distintos: el IRPF y el IVA. Cada impuesto sigue reglas propias.
La normativa y el criterio empleado por Hacienda difieren para la deducibilidad de las cuotas de IVA y de IRPF. Si Hacienda detecta una deducción indebida en una comprobación, exige regularizarla con intereses de demora y puede imponer una sanción.
Conta.es simplifica el proceso contable desde la emisión de facturas hasta la gestión de gastos y declaraciones fiscales. La plataforma ayuda a los autónomos en España a mantener registros ordenados de cada gasto vinculado al vehículo.
Desgravar coche autónomo: ¿qué impuestos lo permiten?
La respuesta corta: ambos, pero con condiciones distintas. El IRPF exige una afectación exclusiva del vehículo a la actividad. El IVA admite una deducción parcial en uso mixto.
La siguiente tabla resume las diferencias clave:
Impuesto Regla general Uso exclusivo Uso mixto IRPF Deducción solo con afectación exclusiva 100% deducible No deducible IVA Presunción de afectación del 50% 100% deducible 50% deducible (más, si se acredita un uso profesional mayor)
¿Qué significa afectar el coche a la actividad?
Afectar el coche significa destinarlo al desarrollo de la actividad económica. En el IRPF, esa afectación tiene que ser exclusiva; en el IVA, la ley presume un 50% y admite un porcentaje mayor si se demuestra. Buena parte de los autónomos utilizan el vehículo para fines empresariales o profesionales. La afectación debe demostrarse ante Hacienda con pruebas documentales.
Para desgravar coche autónomo correctamente, el profesional debe registrar cada uso vinculado a la actividad, siguiendo las pautas de pruebas Hacienda vehículo autónomo. Conta.es permite clasificar estos gastos dentro de la contabilidad general. La plataforma también facilita el control de los gastos deducibles para autónomos en España.
El marco legal exige separar con claridad el uso profesional del personal. Sin esa separación, Hacienda rechaza la deducción en IRPF. En IVA, la regla general fija la deducción en el 50% cuando existe uso mixto, salvo que se acredite un uso profesional mayor.
Deducir el coche en el IVA: la regla general del 50%
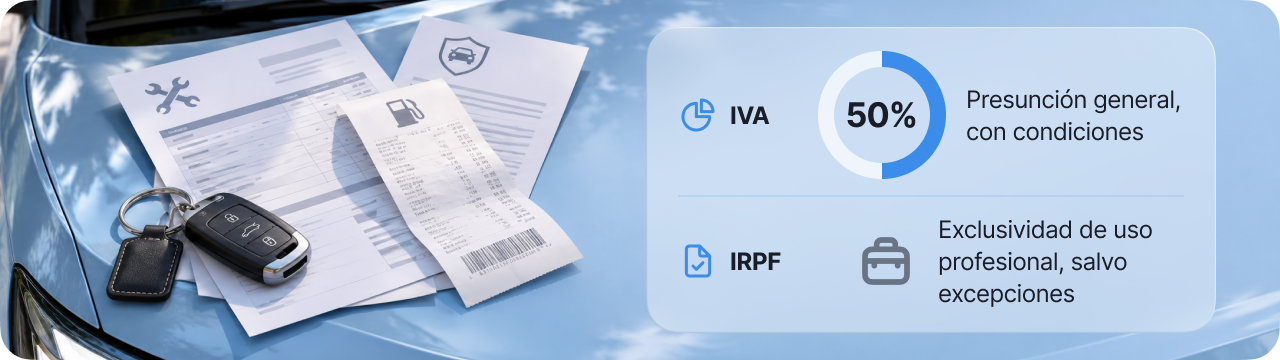
Deducir coche autónomo en el Impuesto sobre el Valor Añadido sigue una regla general clara. La Agencia Tributaria presume una afectación del 50% a la actividad económica, según el artículo 95 de la Ley del IVA. Esta presunción, que se aplica a los turismos y sus remolques, ciclomotores y motocicletas, permite al profesional independiente deducir la mitad de las cuotas de IVA soportadas en la compra y en los gastos corrientes del vehículo. La presunción admite prueba en contra: el autónomo puede deducir más si demuestra un uso profesional mayor.
No existe término medio automático. Los autónomos deben aplicar la deducción 50 IVA vehículo autónomo como punto de partida en cada liquidación trimestral, y también considerar cómo deducir gastos coche autónomo IRPF para el otro impuesto. El artículo 95 de la Ley del IVA presume una afectación del 100% solo en casos concretos: vehículos mixtos utilizados en el transporte de mercancías, vehículos de transporte de viajeros o de enseñanza de conductores mediante contraprestación, vehículos que sus fabricantes usan en pruebas, ensayos, demostraciones o promoción de ventas, vehículos de representantes o agentes comerciales en sus desplazamientos profesionales y vehículos de servicios de vigilancia. Fuera de esos casos, para deducir más del 50% hay que demostrar el uso profesional real.
Deducción 50 IVA vehículo autónomo: ¿qué gastos del coche entran?
La regla del 50% cubre el IVA de los bienes y servicios directamente vinculados al mantenimiento y uso del vehículo afecto. La lista incluye:
-
El combustible y los lubricantes adquiridos durante el trimestre.
-
Las reparaciones en taller, la sustitución de neumáticos y las revisiones periódicas.
-
Los peajes de autopista y el estacionamiento regulado en zona azul o aparcamientos.
-
La propia adquisición del coche, cuya cuota de IVA se deduce al 50% en la declaración del periodo de compra.
El seguro del automóvil no entra en esta lista: las operaciones de seguro están exentas de IVA (artículo 20.Uno.16º de la Ley del IVA), por lo que el recibo no incluye IVA que deducir. Sí es gasto deducible en el IRPF cuando el vehículo está afecto en exclusiva a la actividad.
Cada factura debe identificar al autónomo como receptor del servicio. Para deducir el IVA hace falta una factura completa, o una factura simplificada que incluya el NIF y el domicilio del autónomo y la cuota de IVA desglosada. La plataforma Conta.es permite registrar cada factura recibida junto a su justificante. Sin un soporte documental impecable, Hacienda rechaza la deducción en una comprobación posterior.
¿Cómo se acredita la afectación del 50% ante una inspección?
El contribuyente prepara un expediente probatorio antes de cualquier requerimiento. Cinco pasos estructuran esta defensa documental:
-
Redactar un documento interno de afectación que detalle el porcentaje del 50% y la naturaleza de la actividad económica.
-
Conservar todas las facturas de adquisición, combustible, reparaciones y seguros con el NIF del autónomo visible.
-
Mantener un registro de kilometraje que separe los desplazamientos profesionales de los privados.
-
Archivar los justificantes de pago bancario que vinculen cada gasto con la cuenta de la actividad.
-
Guardar los modelos 303 trimestrales donde se reflejan las cuotas deducidas al 50%.
Una comprobación sin estos elementos convierte una deducción legítima en un ajuste con sanciones. Los profesionales que aplican correctamente la presunción del 50% optimizan su carga fiscal sin asumir riesgos innecesarios. Conta.es automatiza el reconocimiento de recibos y la sincronización bancaria, facilitando la generación de esta trazabilidad documental desde el primer gasto.
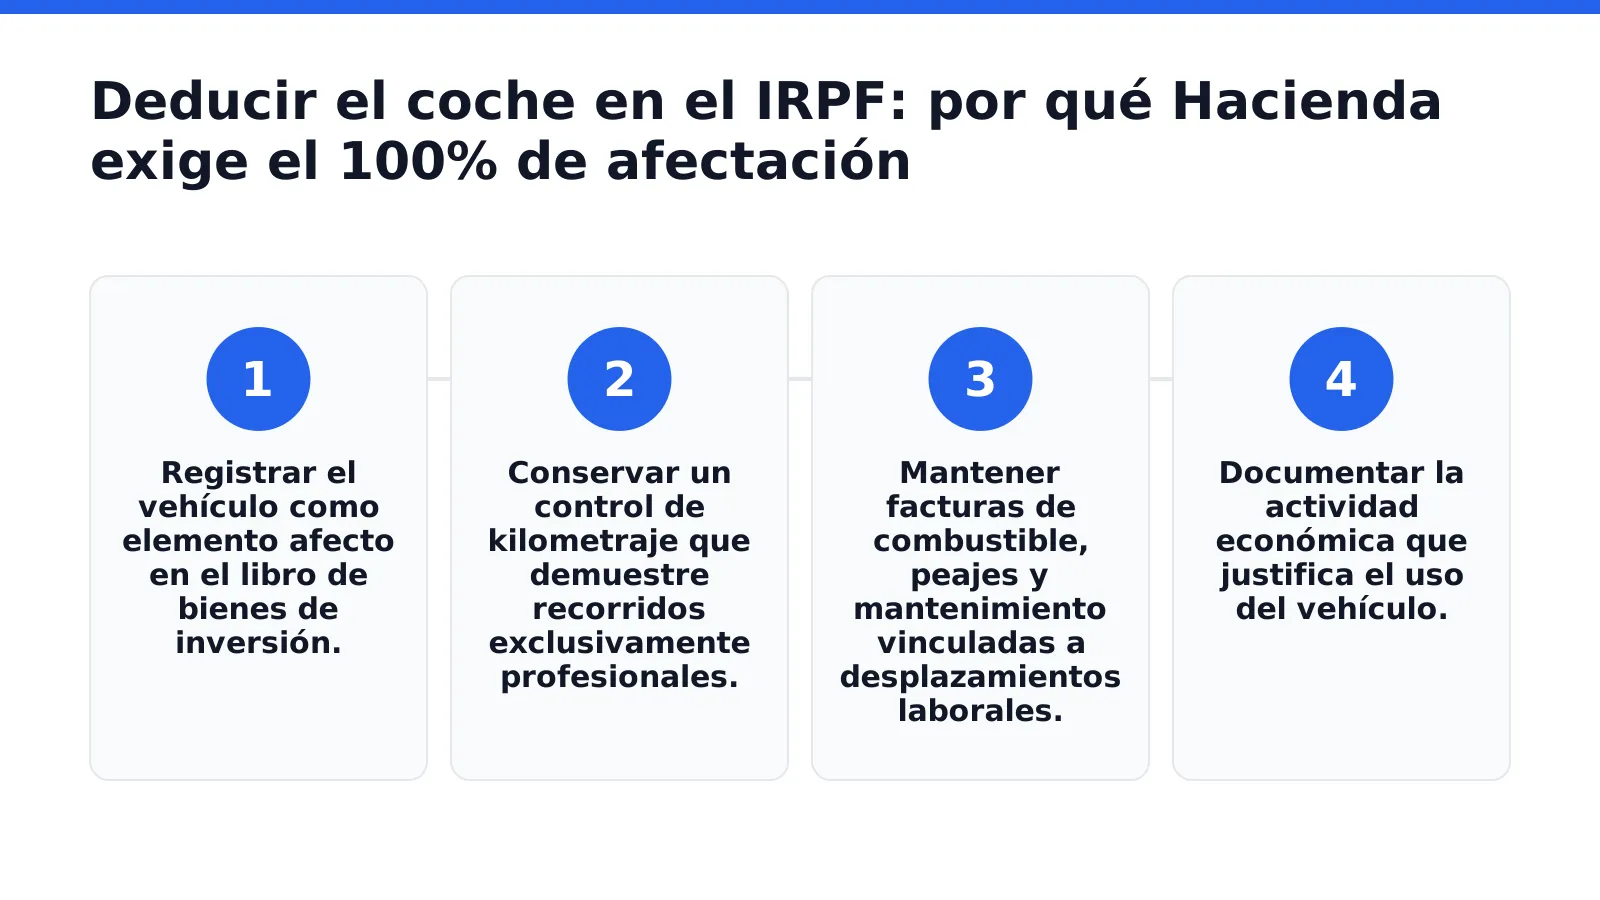
Deducir el coche en el IRPF: por qué Hacienda exige el 100% de afectación
Deducir coche autónomo en el IRPF sigue una regla estricta: el vehículo debe dedicarse exclusivamente a la actividad económica, a diferencia de la deducción 50 IVA vehículo autónomo que permite uso mixto. En un turismo, cualquier uso personal, por mínimo que sea, elimina la deducción completa en este impuesto. La Agencia Tributaria aplica un criterio restrictivo en las inspecciones de IRPF, y el principio de indivisibilidad impide la afectación parcial.
La diferencia con el IVA resulta decisiva. Mientras que en el IVA se admite una deducción 50 IVA vehículo autónomo para uso mixto, en el IRPF no existe término medio. Si el coche se utiliza tanto para trabajar como para fines privados, Hacienda no permite deducir nada en IRPF. Contasimple confirma este criterio: el uso mixto solo habilita el 50% del IVA y nada en IRPF.
Deducir gastos coche autónomo IRPF: ¿qué exige Hacienda?
La normativa del IRPF establece que el vehículo debe estar afecto de forma exclusiva a la actividad profesional. En los turismos, un desplazamiento personal ocasional invalida la deducción íntegra. Sí hay excepciones: el Reglamento del IRPF (artículo 22.4) prevé supuestos como los vehículos mixtos destinados al transporte de mercancías, y el TEAC, en su resolución de 24 de junio de 2025 (RG 4214/2024), presume afectas las furgonetas y vehículos mixtos cuyas características apuntan a un uso profesional, salvo que Hacienda pruebe un uso fundamentalmente particular.
Para acreditar la afectación exclusiva, el autónomo debe preparar documentación sólida:
-
Registrar el vehículo como elemento afecto en el libro de bienes de inversión.
-
Conservar un control de kilometraje que demuestre recorridos exclusivamente profesionales.
-
Mantener facturas de combustible, peajes y mantenimiento vinculadas a desplazamientos laborales.
-
Documentar la actividad económica que justifica el uso del vehículo.
¿Se puede desgravar el coche con uso mixto en IRPF?
No. Desgravar coche autónomo con uso mixto en IRPF resulta imposible bajo el criterio actual de Hacienda. La prohibición de afectación parcial significa que el vehículo o está plenamente afecto o no lo está. No existe un porcentaje intermedio en IRPF, a diferencia del IVA.
Esta rigidez genera pérdidas fiscales relevantes. Un autónomo que no documente la exclusividad pierde la deducción de todos los gastos asociados al vehículo en IRPF. Deducir gastos coche autónomo IRPF exige, por tanto, una separación total entre uso profesional y personal.
Qué gastos del vehículo puede deducir un autónomo y cómo justificarlos
Un autónomo puede deducir los gastos del vehículo estrictamente vinculados a su actividad económica. La deducción abarca combustible, mantenimiento, seguro, ITV, reparaciones, peajes y aparcamientos, siempre que cada desembolso esté correctamente documentado.
La normativa exige pruebas contundentes. Un paso en falso en la justificación puede derivar en requerimientos de la Agencia Tributaria y en la regularización de los gastos que no se puedan acreditar, con intereses de demora y posible sanción. Por eso, el registro minucioso de cada operación es la primera línea de defensa fiscal.
Cómo deducir gasolina (autónomos): facturas y justificantes necesarios
La deducción del combustible para autónomos sigue un protocolo estricto. Para deducir el IVA se necesita una factura completa emitida a nombre del titular de la actividad, o una factura simplificada que incluya su NIF, su domicilio y la cuota de IVA desglosada. Un ticket de caja sin identificar no permite deducir el IVA. Pagar con tarjeta o con otro medio bancario trazable no es un requisito legal para la deducción, pero refuerza la prueba de que el gasto está vinculado a la actividad.
El resto de gastos operativos requieren su propia documentación específica:
-
Mantenimiento y reparaciones: factura detallada con matrícula del vehículo afecto.
-
Seguro e ITV: recibo del seguro y justificante de pago de la tasa, ambos nominativos.
-
Peajes y aparcamientos: factura con los datos del autónomo para deducir el IVA; el ticket sin identificar solo sirve como prueba del trayecto o estacionamiento vinculado al desplazamiento profesional.
¿Cómo automatizar el registro de estos gastos sin perder comprobantes?
El volumen de recibos genera riesgos de extravío y errores administrativos. Conta.es incorpora un módulo de reconocimiento de recibos y facturas que digitaliza cada comprobante. Esta funcionalidad captura los datos del ticket, los asocia al gasto correspondiente y los almacena para futuras comprobaciones tributarias.
Esa trazabilidad automatizada marca la diferencia durante una inspección. Los profesionales mantienen un repositorio ordenado de todas las facturas de combustible, reparaciones y peajes. Cada gasto queda vinculado a su justificante original y a un método de pago bancario verificable, cumpliendo así con las exigencias documentales de Hacienda sin depender del archivado manual.
Cómo demostrar ante Hacienda el uso profesional del vehículo
La Agencia Tributaria exige pruebas documentales contundentes para admitir la deducción de los gastos del coche en el IRPF. Sin esa evidencia, el autónomo pierde el derecho a desgravar cada euro declarado. Las pruebas más útiles se apoyan en tres pilares que ningún profesional puede improvisar tras una notificación.
La normativa fiscal española sitúa la carga de la prueba sobre quien aplica la deducción. En un turismo, Hacienda no necesita demostrar un uso privado del vehículo: es el profesional quien debe acreditar la afectación exclusiva a su actividad económica. La excepción son las furgonetas y vehículos mixtos con características de uso profesional, que el TEAC presume afectos; en ese caso, es Hacienda quien debe probar un uso fundamentalmente particular.
Pruebas Hacienda vehículo autónomo: ¿qué se exige para justificar la deducción?
La normativa no fija una lista cerrada de pruebas, pero las más útiles se agrupan en tres categorías que deben mantenerse actualizadas y coherentes entre sí. La deducción del 50% del IVA del vehículo como autónomo se presume, pero estos mismos elementos son necesarios para deducir un porcentaje mayor o para defender la deducción en una comprobación.
-
Registro de kilometraje. Un libro detallado con fecha, origen, destino, kilómetros recorridos y motivo profesional de cada desplazamiento. La app de Conta.es permite sincronizar automáticamente los movimientos bancarios asociados a cada trayecto, creando una trazabilidad completa del gasto.
-
Agenda de clientes. Citas, reuniones y visitas comerciales deben coincidir con los trayectos anotados. Cualquier inspector cruzará ambas fuentes para detectar discrepancias.
-
Geolocalización. Aplicaciones o registros digitales que sitúen el vehículo en los lugares declarados como destino profesional refuerzan la veracidad de la agenda y del kilometraje.
La coherencia entre estos tres elementos marca la diferencia entre una deducción aceptada y una liquidación con sanciones. Un registro manual de combustible sin respaldo de agenda ni de otros datos objetivos debilita mucho el conjunto probatorio.
¿Qué criterios han establecido el TEAC y el Tribunal Supremo?
El Tribunal Supremo, en su sentencia de 13 de junio de 2019 (recurso 1463/2017), confirmó que un turismo es un bien indivisible y no admite afectación parcial en el IRPF: si se usa también para necesidades privadas, no está afecto. En cambio, el TEAC, en su resolución de 24 de junio de 2025 (RG 4214/2024), flexibilizó el criterio para furgonetas y vehículos mixtos: si sus características (carrocería, rotulación, adaptación) apuntan a un uso profesional, se presumen afectos, y Hacienda solo puede negarlo si prueba que se dedican fundamentalmente a un uso particular.
En cualquier caso, la mera declaración del autónomo no basta como prueba. Un registro de kilometraje gana fuerza cuando se complementa con facturas de peaje, tickets de aparcamiento y comunicaciones con clientes que corroboren la presencia en un lugar y hora determinados. La cuenta de empresa de Conta.es sincroniza cada uno de estos movimientos con la contabilidad del autónomo, facilitando la generación de un expediente probatorio sólido antes de cualquier requerimiento.
La falta de estas pruebas ante Hacienda para el vehículo del autónomo convierte cualquier deducción en papel mojado. Los datos bancarios sincronizados y la agenda digital refuerzan la posición del autónomo frente a una regularización.
Renting o compra: ¿qué modalidad interesa más para deducir el coche fiscalmente?
El renting ofrece ventajas fiscales frente a la compra en propiedad para autónomos en España. Las cuotas mensuales del renting se deducen como gasto corriente, mientras que la compra exige amortizar el vehículo durante varios ejercicios. Esta diferencia cambia por completo la planificación fiscal de un profesional independiente.
La elección entre deducir coche autónomo mediante renting o compra depende del uso real del vehículo y del tipo de actividad. El renting permite imputar cada cuota mensual directamente al ejercicio en curso. La compra obliga a distribuir el coste mediante tablas de amortización oficiales.
¿Qué ventajas fiscales tiene el renting frente a la compra?
El renting presenta una ventaja operativa clara: la deducción de cuotas mensuales se aplica de forma inmediata. No existe un desembolso inicial elevado que deba amortizarse. En el IRPF, la Agencia Tributaria admite estas cuotas como gasto deducible cuando el vehículo está afecto en exclusiva a la actividad económica.
La compra en propiedad genera una deducción más lenta. El autónomo recupera la inversión fiscalmente a través de la amortización anual. Este proceso se extiende durante varios ejercicios: en la tabla de amortización simplificada, los elementos de transporte tienen un coeficiente lineal máximo del 16% y un periodo máximo de 14 años, por lo que la amortización dura, como mínimo, algo más de seis años.
¿Qué límites deducibles existen en IRPF e IVA para el renting?
Las cuotas mensuales de renting tienen límites deducibles en IRPF e IVA. En el IRPF, Hacienda exige acreditar la afectación exclusiva del vehículo a la actividad profesional. Cualquier uso personal, aunque sea mínimo, elimina la deducción íntegra en este impuesto.
En el IVA, la regla general permite aplicar la deducción 50 IVA vehículo autónomo sobre las cuotas del renting. El 100% solo se admite en casos concretos de afectación total demostrada. Esta asimetría entre ambos impuestos obliga a mantener un registro documental riguroso.
Modalidad Deducción IRPF Deducción IVA Liquidez inicial Renting Cuotas mensuales como gasto (solo con afectación exclusiva) 50% general, 100% si afectación total Sin desembolso elevado Compra Amortización anual (máximo 16%; solo con afectación exclusiva) 50% general, 100% si afectación total Inversión inicial alta
Para desgravar coche autónomo con seguridad, el profesional debe conservar facturas completas y justificar la vinculación con la actividad. La guía de gastos deducibles de autónomo detalla los requisitos documentales que exige la Agencia Tributaria para cada categoría de gasto.
Conta.es automatiza el proceso de emisión de facturas y permite recibir los pagos más rápido. Esta automatización libera tiempo administrativo que el autónomo dedica a impulsar su negocio. El registro ordenado de cada cuota de renting facilita además la justificación ante Hacienda.
Enlazado interno y arquitectura fiscal del autónomo
La arquitectura fiscal del autónomo exige una visión integrada de todas las partidas deducibles. Ningún gasto opera de forma aislada. La deducción del vehículo profesional se conecta directamente con otras categorías que Hacienda examina en conjunto durante una comprobación.
Los gastos por teletrabajo y vivienda habitual forman el primer eslabón de esta cadena documental. Un autónomo que declara uso parcial de la vivienda debe mantener coherencia con los desplazamientos que justifican el uso del vehículo. Las contradicciones entre ambas declaraciones pueden activar requerimientos de la Agencia Tributaria. La guía hub de gastos deducibles para autónomos que ofrece Conta.es estructura estas conexiones para evitar descuadres fiscales.
¿Qué relación tienen los gastos de teletrabajo con la deducción del coche?
La conexión es directa: en una comprobación, Hacienda puede contrastar ambas partidas. Un profesional que deduce suministros de la vivienda por teletrabajo desarrolla buena parte de su actividad en casa, así que debe poder explicar qué desplazamientos profesionales justifican el uso del vehículo. En el IRPF no existe una «proporción» de uso profesional del coche: o está afecto en exclusiva o no lo está. La coherencia entre ambas declaraciones blinda la posición del contribuyente ante una inspección.
¿Por qué importa el tipo de justificante en la deducción de gastos?
El soporte documental determina la validez de la deducción. Las facturas completas contienen todos los datos fiscales exigidos por la normativa. Los tickets simplificados no permiten deducir el IVA salvo que incluyan el NIF y el domicilio del receptor y la cuota de IVA desglosada. Un ticket de gasolinera sin NIF del autónomo resulta insuficiente en una comprobación. Conta.es integra estas distinciones en su arquitectura de gastos para que cada justificante cumpla su función probatoria.
La estructura fiscal del autónomo funciona como un sistema interconectado. Cada decisión sobre el vehículo afecta al resto de partidas. Cada justificante elegido condiciona la solidez de todo el conjunto.
Evita requerimientos y optimiza tus deducciones con conta.es
Conta.es proporciona una revisión preventiva de gastos y deducciones fiscales para autónomos. La plataforma detecta errores antes de que la Agencia Tributaria los convierta en una liquidación paralela.
¿Qué ventajas ofrece la asesoría online de conta.es?
La asesoría fiscal y contable online experta en estimación directa elimina el riesgo de interpretar incorrectamente la normativa. Un inspector puede rechazar una deducción por un defecto formal mínimo. El soporte especializado previene esa pérdida económica antes de presentar los modelos trimestrales.
¿Cómo empezar sin riesgo con conta.es?
El autónomo puede activar un periodo de prueba gratuito de 180 días sin necesidad de tarjeta de crédito. Ese margen de seis meses permite comprobar la adaptación del sistema a la actividad real. Sin compromiso financiero inicial, el profesional evalúa todas las funcionalidades premium con total libertad.
El proceso para optimizar las deducciones con Conta.es sigue una secuencia estructurada:
-
Activar la cuenta de prueba durante 180 días sin registrar datos bancarios. La plataforma queda operativa de inmediato y el autónomo accede a todas las herramientas de revisión.
-
Sincronizar los movimientos bancarios con la contabilidad. Cada gasto de combustible, mantenimiento o peaje se asigna automáticamente a la categoría fiscal correcta.
-
Revisar las alertas preventivas antes de cada declaración. El sistema señala partidas que requieren justificación documental adicional o que incumplen los criterios de Hacienda.
-
Presentar los modelos trimestrales con la documentación respaldada. La plataforma almacena las facturas y los justificantes para atender cualquier requerimiento futuro sin prisas.
Conclusión
La decisión final sobre cómo deducir el coche depende de la coherencia documental que mantengas entre todos tus gastos. Aplica la regla del 50% en IVA o justifica la afectación total, conserva cada factura con todos los datos fiscales y sincroniza tus declaraciones de teletrabajo con los desplazamientos del vehículo. Con esa estructura, presentas tus modelos trimestrales blindado ante cualquier comprobación de Hacienda.