Вычет автомобиля для аутономо (autónomo): НДС (IVA) и подоходный налог (IRPF)


 5. ноября, 2026
Вычет автомобиля в Испании зависит от налога. В подоходном налоге (IRPF) автомобиль должен использоваться исключительно для деятельности; в НДС (IVA) закон презюмирует 50% использования для бизнеса. Hacienda (Налоговая служба Испании) позволяет вычесть 100% НДС и расходов в IRPF, если Вы докажете исключительно деловое использование. При смешанном использовании Вы вычитаете 50% НДС (или больше, если докажете более высокую долю делового использования) и ничего в IRPF.
Вычет автомобиля для аутономо в Испании: можно ли и что говорит закон
Да. Самозанятый (аутономо, autónomo) может применить вычет автомобиля аутономо в Испании, если автомобиль закреплен за деятельностью — коммерческой или профессиональной. Для этого важно также знать, как вычесть бензин аутономо правильно. Вычет применяется в двух разных налогах — IRPF и НДС, и у каждого свои правила.
Закон и позиция Hacienda по вычету НДС и по IRPF различаются. Если при проверке Hacienda обнаружит неправомерный вычет, она потребует исправить его с уплатой процентов за просрочку и может наложить штраф.
Conta — программа для выставления инвойсов и программа для ведения бухгалтерского учета для самозанятых в Испании: от выставления инвойсов до учета расходов и налоговых деклараций. С Conta Вы ведете аккуратный учет каждого расхода, связанного с автомобилем.
Расходы на автомобиль аутономо: какие налоги позволяют вычет?
Коротко: оба, но на разных условиях. IRPF требует, чтобы автомобиль использовался исключительно для деятельности. НДС допускает частичный вычет при смешанном использовании.
В таблице — ключевые различия:
| Налог | Общее правило | Только для бизнеса | Смешанное использование |
|---|---|---|---|
| IRPF | Вычет только при исключительно деловом использовании | Вычет 100% | Вычет не допускается |
| НДС (IVA) | Презумпция 50% делового использования | Вычет 100% | Вычет 50% (больше, если доказана более высокая доля) |
Что значит закрепить автомобиль за деятельностью?
Закрепить автомобиль за деятельностью — значит использовать его для ведения бизнеса. В IRPF такое использование должно быть исключительным; в НДС закон презюмирует 50% и допускает больший процент, если Вы его докажете. Многие самозанятые используют автомобиль в деловых целях, и это нужно подтвердить перед Hacienda документами.
Чтобы правильно учесть расходы на автомобиль аутономо, фиксируйте каждую поездку по работе и собирайте доказательства для Hacienda по автомобилю. В Conta Вы распределяете эти расходы в общем учете и контролируете все вычитаемые бизнес-расходы самозанятого в Испании.
Закон требует четко разделять деловое и личное использование. Без такого разделения Hacienda отказывает в вычете по IRPF. В НДС при смешанном использовании по общему правилу вычитается 50%, если не доказана более высокая доля делового использования.
Вычет автомобиля в НДС: общее правило 50%
Вычет автомобиля для аутономо в НДС (IVA) подчиняется четкому общему правилу. Налоговое агентство (Agencia Tributaria) презюмирует, что автомобиль на 50% используется для деятельности, согласно статье 95 Закона об НДС (Ley del IVA). Эта презумпция распространяется на легковые автомобили и их прицепы, мопеды и мотоциклы и позволяет вычесть половину НДС, уплаченного при покупке и в текущих расходах на автомобиль. Презумпцию можно опровергнуть: Вы можете вычесть больше, если докажете более высокую долю делового использования.
Автоматической «золотой середины» нет. Применяйте вычет 50% НДС за автомобиль как отправную точку в каждой квартальной декларации, а для другого налога отдельно проверьте вычет расходов на автомобиль в IRPF. Статья 95 Закона об НДС презюмирует 100% делового использования только в отдельных случаях: грузопассажирские автомобили для перевозки товаров; автомобили для платной перевозки пассажиров или обучения вождению; автомобили, которые производители используют для испытаний, тестов, демонстраций или продвижения продаж; автомобили торговых представителей и агентов в их деловых поездках; автомобили охранных служб. В остальных случаях, чтобы вычесть больше 50%, нужно доказать реальное деловое использование.
Вычет 50% НДС за автомобиль: какие расходы входят?
Правило 50% распространяется на НДС по товарам и услугам, напрямую связанным с обслуживанием и использованием автомобиля, закрепленного за деятельностью. В список входят:
Топливо и смазочные материалы, купленные в течение квартала.
Ремонт в автосервисе, замена шин и плановое техобслуживание.
Платные автомагистрали и парковка — в зоне регулируемой парковки (zona azul) или на паркингах.
Сама покупка автомобиля: НДС по ней вычитается в размере 50% в декларации за период покупки.
Автостраховка в этот список не входит: страховые операции освобождены от НДС (статья 20.Uno.16º Закона об НДС), поэтому в счете страховой компании нет НДС к вычету. Однако в IRPF это вычитаемый расход, если автомобиль используется исключительно для деятельности.
В каждом инвойсе получателем услуги должны быть указаны Вы. Для вычета НДС нужен полный инвойс (factura completa) или упрощенный инвойс (factura simplificada), в котором указаны Ваш NIF, Ваш адрес и выделенная сумма НДС. В Conta Вы регистрируете каждый полученный инвойс вместе с подтверждающим документом. Без безупречных документов Hacienda отклонит вычет при последующей проверке.
Как подтвердить 50% делового использования при проверке?
Подготовьте пакет доказательств заранее, до любого запроса. Защита строится в пять шагов:
Составьте внутренний документ о закреплении автомобиля, где указаны доля 50% и характер Вашей деятельности.
Храните все инвойсы на покупку, топливо, ремонт и страховку с Вашим NIF.
Ведите журнал пробега, в котором деловые поездки отделены от личных.
Сохраняйте подтверждения банковских платежей, которые связывают каждый расход со счетом, используемым для деятельности.
Храните квартальные декларации Modelo 303 (НДС), где отражен вычет НДС в размере 50%.
Проверка без этих документов превращает законный вычет в доначисление со штрафами. Самозанятые, которые правильно применяют презумпцию 50%, снижают налоговую нагрузку без лишнего риска. Сканирование чеков и инвойсов и подключенный банк в Conta помогают выстроить такую цепочку документов с первого же расхода.
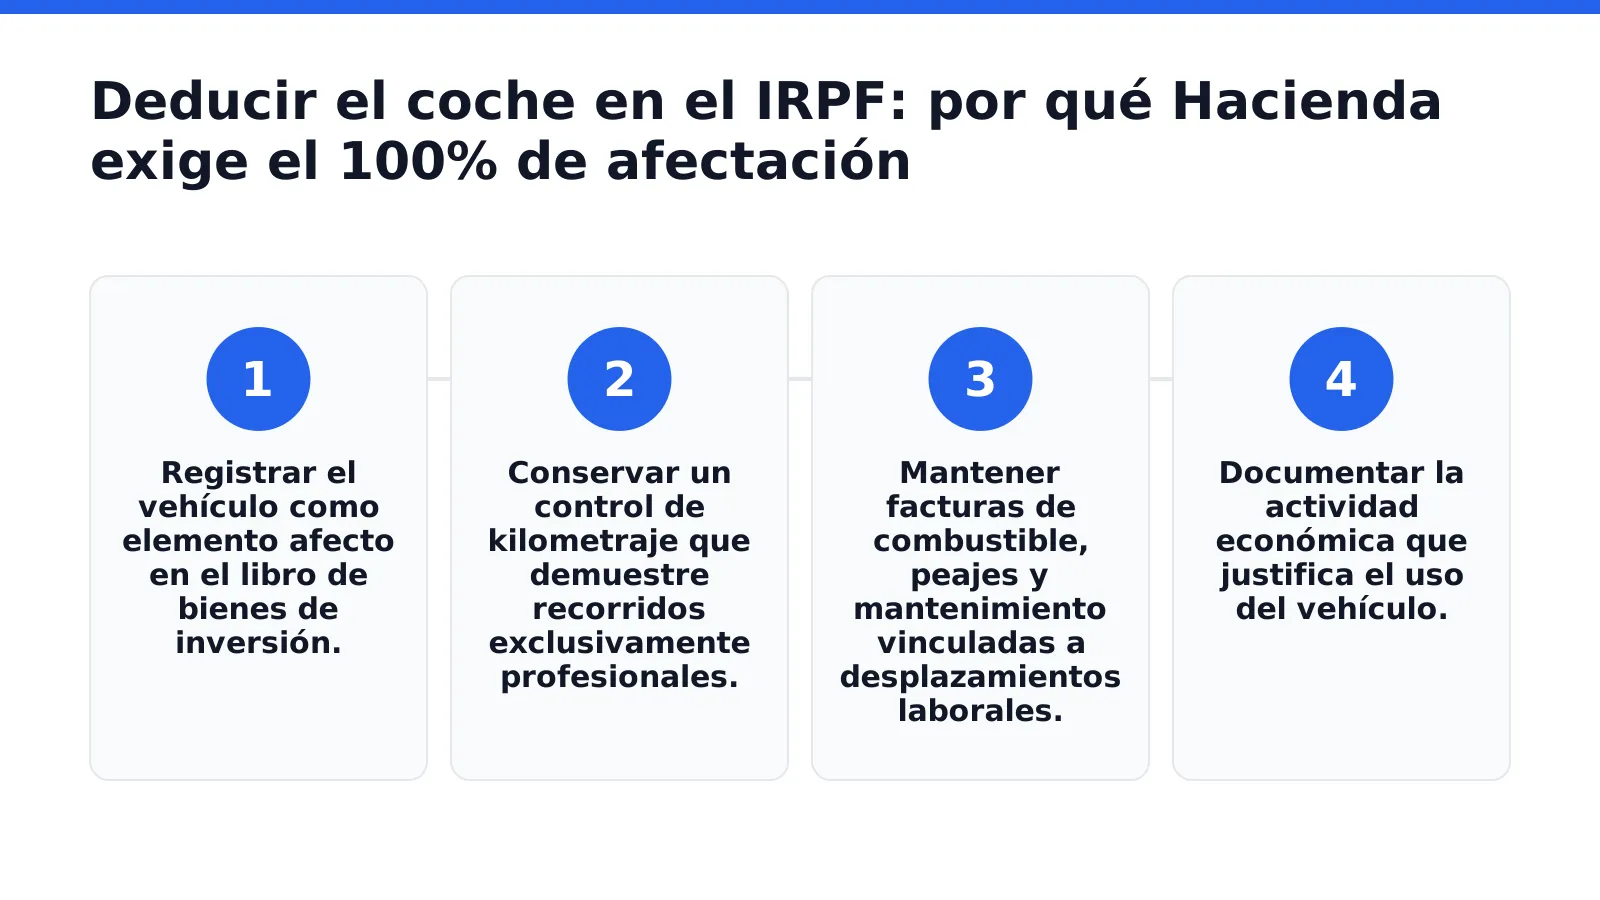
Вычет автомобиля в IRPF: почему Hacienda требует 100% делового использования
Вычет автомобиля для аутономо в IRPF подчиняется строгому правилу: автомобиль должен использоваться исключительно для деятельности — в отличие от вычета 50% НДС за автомобиль, который допускает смешанное использование. Для легкового автомобиля любое личное использование, даже минимальное, полностью лишает права на вычет в этом налоге. Налоговое агентство применяет строгий подход при проверках по IRPF, а принцип неделимости исключает частичное закрепление.
Разница с НДС принципиальная. Если в НДС при смешанном использовании допускается вычет 50% НДС за автомобиль, то в IRPF середины нет. Если автомобиль используется и для работы, и в личных целях, Hacienda не разрешает вычитать в IRPF ничего. Коротко: смешанное использование дает только 50% НДС и ноль в IRPF.
Вычет расходов на автомобиль в IRPF: что требует Hacienda?
Правила IRPF требуют, чтобы автомобиль был закреплен исключительно за деятельностью. Для легковых автомобилей даже одна случайная личная поездка лишает права на весь вычет. Исключения есть: Регламент IRPF (статья 22.4) предусматривает, например, грузопассажирские автомобили для перевозки товаров, а Центральный экономико-административный суд (TEAC) в решении от 24 июня 2025 года (RG 4214/2024) презюмирует, что фургоны и грузопассажирские автомобили, характеристики которых указывают на деловое использование, закреплены за деятельностью — если только Hacienda не докажет, что они используются в основном в личных целях.
Чтобы подтвердить исключительно деловое использование, подготовьте надежные документы:
Внесите автомобиль как актив деятельности в книгу инвестиционных активов (libro de bienes de inversión).
Ведите журнал пробега, подтверждающий исключительно деловые поездки.
Храните инвойсы на топливо, платные дороги и обслуживание, связанные с рабочими поездками.
Документально подтвердите деятельность, которая оправдывает использование автомобиля.
Можно ли вычесть автомобиль со смешанным использованием в IRPF?
Нет. Учесть расходы на автомобиль аутономо при смешанном использовании в IRPF при текущей позиции Hacienda невозможно. Запрет частичного закрепления означает, что автомобиль либо полностью закреплен за деятельностью, либо нет. Промежуточного процента в IRPF, в отличие от НДС, не существует.
Эта жесткость приводит к ощутимым налоговым потерям. Самозанятый, который не может документально подтвердить исключительное использование, теряет в IRPF вычет всех расходов на автомобиль. Поэтому вычет расходов на автомобиль в IRPF требует полного разделения делового и личного использования.
Какие расходы на автомобиль может вычесть самозанятый и как их подтвердить
Самозанятый может вычитать расходы на автомобиль, строго связанные с его деятельностью. Вычет охватывает топливо, обслуживание, страховку, техосмотр (ITV), ремонт, платные дороги и парковку — при условии, что каждый расход правильно подтвержден документами.
Закон требует весомых доказательств. Одна ошибка в документах может привести к запросам Налогового агентства и доначислению по расходам, которые Вы не сможете подтвердить, с процентами за просрочку и возможным штрафом. Поэтому тщательный учет каждой операции — первая линия Вашей налоговой защиты.
Как вычесть бензин аутономо: какие инвойсы и чеки нужны
Вычет расходов на топливо для самозанятых подчиняется строгому порядку. Для вычета НДС нужен полный инвойс на имя владельца деятельности или упрощенный инвойс с Вашим NIF, Вашим адресом и выделенной суммой НДС. Кассовый чек без Ваших данных не дает права на вычет НДС. Оплата картой или другим отслеживаемым банковским способом не является обязательным условием вычета, но усиливает доказательство того, что расход связан с деятельностью.
Для остальных текущих расходов нужны свои документы:
Обслуживание и ремонт: подробный инвойс с номером автомобиля, закрепленного за деятельностью.
Страховка и техосмотр (ITV): счет страховой компании и подтверждение оплаты сбора за техосмотр — оба на Ваше имя.
Платные дороги и парковка: инвойс с Вашими данными для вычета НДС; чек без Ваших данных служит только доказательством поездки или стоянки, связанной с деловой поездкой.
Как автоматически учитывать эти расходы и не терять чеки?
Чем больше чеков, тем выше риск их потерять и ошибиться в учете. В Conta есть сканирование чеков и инвойсов, которое оцифровывает каждый документ. Conta считывает данные с чека, привязывает их к нужному расходу и сохраняет на случай будущих налоговых проверок.
Такая автоматическая цепочка документов решает многое при проверке. У Вас всегда под рукой упорядоченный архив всех инвойсов на топливо, ремонт и платные дороги. Каждый расход привязан к исходному документу и к проверяемому банковскому платежу, поэтому Вы выполняете требования Hacienda к документам без ручной сортировки бумаг.
Как доказать Hacienda деловое использование автомобиля
Налоговое агентство требует весомых документальных доказательств, чтобы принять вычет расходов на автомобиль в IRPF. Без них Вы теряете право вычесть каждый заявленный евро. Самые полезные доказательства опираются на три опоры, которые невозможно собрать задним числом после получения уведомления.
Испанское налоговое законодательство возлагает бремя доказывания на того, кто применяет вычет. Для легкового автомобиля Hacienda не нужно доказывать личное использование: это Вы должны подтвердить, что автомобиль используется исключительно для деятельности. Исключение — фургоны и грузопассажирские автомобили с признаками делового использования, которые TEAC презюмирует закрепленными за деятельностью; в этом случае уже Hacienda должна доказать, что они используются в основном в личных целях.
Доказательства для Hacienda по автомобилю: что нужно для вычета?
Закон не устанавливает закрытый перечень доказательств, но самые полезные из них делятся на три группы, которые должны быть актуальными и согласованными между собой. Вычет 50% НДС за автомобиль презюмируется, но те же документы нужны, чтобы вычесть больший процент или защитить вычет при проверке.
Журнал пробега. Подробная запись с датой, точкой отправления, пунктом назначения, пройденными километрами и деловой целью каждой поездки. Когда Ваш банк подключен к Conta, платежи за топливо, платные дороги и парковку попадают в учет, и Вы можете сопоставить их с каждой поездкой.
Календарь встреч с клиентами. Встречи, переговоры и визиты должны совпадать с записанными поездками. Любой инспектор сопоставит оба источника, чтобы найти расхождения.
Геолокация. Приложения или цифровые записи, которые подтверждают нахождение автомобиля в указанных Вами деловых пунктах назначения, повышают достоверность календаря и журнала пробега.
Именно согласованность этих трех элементов отличает принятый вычет от доначисления со штрафами. Журнал заправок, который Вы ведете вручную без календаря и других объективных данных, сильно ослабляет всю доказательную базу.
Какую позицию заняли TEAC и Верховный суд?
Верховный суд Испании (Tribunal Supremo) в решении от 13 июня 2019 года (жалоба 1463/2017) подтвердил, что легковой автомобиль — неделимый актив и не допускает частичного закрепления в IRPF: если он используется и для личных нужд, он не закреплен за деятельностью. TEAC же в решении от 24 июня 2025 года (RG 4214/2024) смягчил подход к фургонам и грузопассажирским автомобилям: если их характеристики (тип кузова, брендирование, переоборудование) указывают на деловое использование, они презюмируются закрепленными за деятельностью, и Hacienda может это оспорить, только доказав, что они используются в основном в личных целях.
В любом случае Вашего заявления недостаточно в качестве доказательства. Журнал пробега становится весомее, если его подкрепляют инвойсы за платные дороги, чеки за парковку и переписка с клиентами, подтверждающие Ваше присутствие в определенном месте и в определенное время. Когда банк подключен, Conta сопоставляет каждый такой платеж с Вашим учетом, и Вы собираете надежный пакет доказательств еще до любого запроса.
Без таких доказательств для Hacienda по автомобилю любой вычет ничего не стоит. Банковские данные, связанные с учетом, и цифровой календарь укрепляют Вашу позицию, если Hacienda начнет пересмотр декларации.
Рентинг или покупка: что выгоднее для вычета автомобиля?
Рентинг (долгосрочная аренда автомобиля) дает самозанятым в Испании налоговые преимущества по сравнению с покупкой. Ежемесячные платежи по рентингу вычитаются как текущий расход, а купленный автомобиль нужно амортизировать в течение нескольких лет. Эта разница полностью меняет налоговое планирование самозанятого.
Выбор, как применить вычет автомобиля для аутономо в Испании — через рентинг или покупку, — зависит от реального использования автомобиля и вида деятельности. Рентинг позволяет относить каждый ежемесячный платеж прямо на текущий налоговый год. При покупке стоимость распределяется по официальным таблицам амортизации.
Какие налоговые преимущества у рентинга по сравнению с покупкой?
У рентинга явное практическое преимущество: ежемесячные платежи вычитаются сразу. Нет крупного первоначального платежа, который нужно амортизировать. В IRPF Налоговое агентство принимает эти платежи как вычитаемый расход, если автомобиль используется исключительно для деятельности.
Покупка дает более медленный вычет. Вы возвращаете вложения через ежегодную амортизацию, растянутую на несколько лет: в упрощенной таблице амортизации для транспортных средств максимальный линейный коэффициент — 16%, а максимальный срок — 14 лет, поэтому амортизация длится как минимум чуть более шести лет.
Какие ограничения на вычет рентинга действуют в IRPF и НДС?
У ежемесячных платежей по рентингу есть ограничения на вычет в IRPF и НДС. В IRPF Hacienda требует подтвердить, что автомобиль используется исключительно для деятельности. Любое личное использование, даже минимальное, полностью лишает права на вычет в этом налоге.
В НДС по общему правилу к платежам по рентингу применяется вычет 50% НДС за автомобиль. 100% допускается только в отдельных случаях доказанного исключительно делового использования. Из-за этой разницы между налогами нужен строгий документальный учет.
| Вариант | Вычет в IRPF | Вычет НДС | Первоначальные затраты |
|---|---|---|---|
| Рентинг | Ежемесячные платежи как расход (только при исключительно деловом использовании) | 50% по общему правилу, 100% при полном деловом использовании | Без крупного первоначального платежа |
| Покупка | Ежегодная амортизация (максимум 16%; только при исключительно деловом использовании) | 50% по общему правилу, 100% при полном деловом использовании | Крупные первоначальные вложения |
Чтобы применить вычет без риска, храните полные инвойсы и подтверждайте связь расхода с деятельностью. В руководстве по вычитаемым бизнес-расходам самозанятого описаны документы, которые Налоговое агентство требует по каждой категории расходов.
Conta автоматизирует выставление инвойсов и помогает быстрее получать оплату. Так у Вас освобождается время, которое можно вложить в развитие бизнеса. А аккуратный учет каждого платежа по рентингу облегчает его подтверждение перед Hacienda.
Как автомобиль связан с остальными бизнес-расходами
Налоги самозанятого нужно рассматривать как единое целое. Ни один расход не существует сам по себе. Вычет по рабочему автомобилю напрямую связан с другими категориями, которые Hacienda изучает вместе при проверке.
Расходы на удаленную работу и жилье — первое звено этой цепочки документов. Если Вы заявляете частичное использование жилья для деятельности, это должно согласовываться с поездками, которыми Вы обосновываете использование автомобиля. Противоречия между ними могут вызвать запросы Налогового агентства. Руководство Conta по вычитаемым бизнес-расходам самозанятого собирает эти связи вместе, чтобы Ваши цифры сходились.
Как расходы на удаленную работу связаны с вычетом автомобиля?
Связь прямая: при проверке Hacienda может сопоставить обе статьи. Если Вы вычитаете коммунальные расходы на жилье, потому что работаете из дома, значит, значительную часть работы Вы выполняете дома, и Вам нужно объяснить, какие деловые поездки оправдывают использование автомобиля. В IRPF не существует «доли» делового использования автомобиля: он либо закреплен за деятельностью исключительно, либо нет. Согласованность обеих деклараций защищает Вас при проверке.
Почему важен тип подтверждающего документа?
От документа зависит, будет ли вычет действительным. В полных инвойсах есть все налоговые данные, которых требует закон. Упрощенные чеки не дают права на вычет НДС, если в них нет NIF и адреса получателя и выделенной суммы НДС. Чека с заправки без Вашего NIF недостаточно при проверке. Conta учитывает эти различия при регистрации расходов, чтобы каждый документ выполнял свою роль доказательства.
Налоги самозанятого работают как взаимосвязанная система. Каждое решение по автомобилю влияет на остальные статьи, а каждый сохраненный документ определяет надежность всей картины.
Избегайте запросов Hacienda и используйте вычеты по максимуму с Conta
Conta рассчитывает НДС и IRPF по Вашим инвойсам и расходам и готовит Modelo 303 (НДС) и Modelo 130 (IRPF) с отчетами. Вы проверяете их и сами подаете в электронном офисе Налогового агентства (Sede Electrónica), ни от кого не завися.
Что Conta делает для Вас перед каждой квартальной декларацией?
Инспектор может отклонить вычет даже из-за мелкой формальной ошибки. В Conta все инвойсы, чеки и банковские платежи собраны в одном месте, а квартальные декларации формируются из Ваших собственных данных. Знать бухгалтерию не нужно: Вы ясно видите свои цифры до подачи декларации.
Как начать с Conta без риска?
Вы получаете 180 дней бесплатно, без карты и без обязательств. За эти шесть месяцев Вы проверите, как Conta подходит Вашей реальной деятельности. Без первоначальных затрат Вы спокойно опробуете все функции.
Чтобы использовать вычеты по максимуму с Conta, достаточно четырех шагов:
Начните бесплатно: 180 дней без банковской карты. Аккаунт готов к работе сразу, все функции доступны.
Подключите свой банк. Каждый платеж за топливо, обслуживание или платные дороги попадает в учет, и Вы относите его к нужной налоговой категории.
Проверьте декларации, которые готовит Conta, перед подачей. Modelo 303 и Modelo 130 формируются вместе с отчетами, и Вы видите, откуда взялась каждая цифра.
Подавайте квартальные декларации с документами в порядке. Вы подаете их в Sede Electrónica, а Conta хранит инвойсы и чеки на случай любого будущего запроса.
Вывод
То, как Вы вычтете автомобиль, в итоге зависит от согласованности документов по всем Вашим расходам. Применяйте правило 50% в НДС или докажите полное деловое использование, храните каждый инвойс со всеми налоговыми данными и согласуйте расходы на удаленную работу с поездками на автомобиле. С такой структурой Вы подаете квартальные декларации, полностью готовые к любой проверке Hacienda.
Начать бесплатно: 180 дней бесплатно, без карты и без обязательств.