Modelo 130: ghid pas cu pas pentru plata fracționată a IRPF


 6. octombrie, 2026
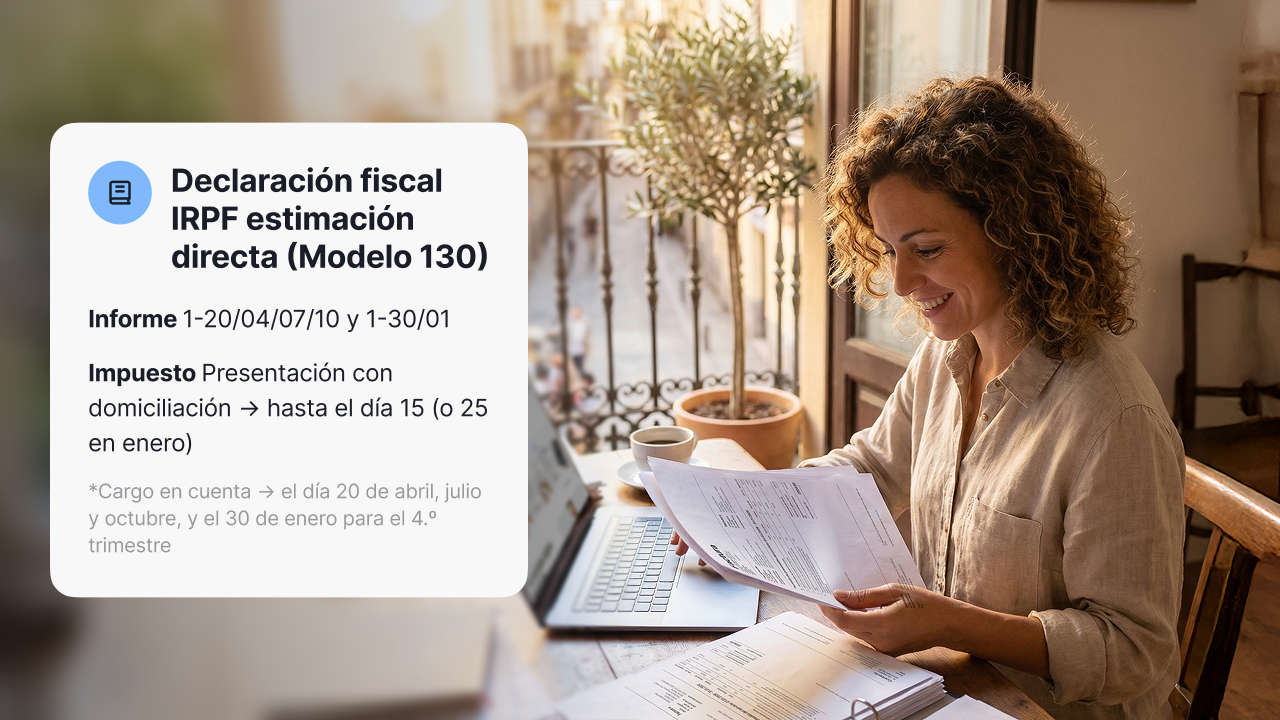
Modelo 130 (formularul fiscal 130) este declarația trimestrială pentru plată fracționată IRPF (pago fraccionado): prin ea, lucrătorii independenți (autónomo) în regimul estimación directa plătesc în avans către AEAT (Agenția Fiscală Spaniolă) o parte din impozitul pe venit (IRPF) aferent activității lor. Calculul este mereu același: veniturile cumulate de la începutul anului, minus cheltuielile deductibile, înmulțite cu 20 %, minus reținerile suportate și ce ai plătit deja în trimestrele anterioare. Acest Modelo 130: ghid pas cu pas pentru autónomo explică cine trebuie să-l depună, în ce termene, cum se calculează căsuță cu căsuță, cu un exemplu pe un an întreg, și ce greșeli să eviți.
Ce este Modelo 130 și cine trebuie să-l depună?
Modelo 130 pentru autónomo este formularul trimestrial prin care plătești în avans IRPF pentru activitatea ta economică. Nu este un impozit în plus: este o plată în contul impozitului anual, adică în contul declarației anuale de venit (Renta). În fiecare trimestru îți calculezi profitul cumulat de la începutul anului și plătești în avans 20 % din această sumă. Tot ce ai plătit se scade apoi în Renta, iar dacă ai plătit prea mult, Agenția Fiscală (Hacienda) îți returnează diferența.
Scopul este ca impozitul să fie împărțit pe tot parcursul anului, în loc să fie plătit dintr-odată la declarația anuală. Dacă depui formularul cu întârziere sau nu-l depui deloc, te alegi cu majorări și amenzi, plus o sumă mai mare de plată când vine Renta.
Cine este obligat să-l depună?
Cine trebuie să depună Modelo 130 depinde de regimul fiscal ales. Sunt obligați întreprinzătorii individuali și profesioniștii impozitați în regimul estimación directa, atât în varianta normală, cât și în estimare directă simplificată IRPF (estimación directa simplificada), cea mai folosită de lucrătorii independenți. Tabelul de mai jos rezumă cele mai frecvente situații:
| Situația ta | Depui Modelo 130? | Motiv |
|---|---|---|
| Întreprinzător individual sau comerciant în estimación directa | Da | Facturile tale nu au reținere la sursă. |
| Profesionist care facturează mai ales persoanelor fizice sau clienților din străinătate | Da | Aceste facturi nu au reținere la sursă. |
| Profesionist cu reținere la sursă pe mai puțin de 70 % din venituri | Da | Reținerile nu acoperă suficient. |
| Profesionist cu reținere la sursă pe 70 % sau mai mult din venituri | Nu | Clienții tăi plătesc deja IRPF în avans pentru tine. |
| Lucrător independent în estimare obiectivă (módulos) | Nu | Depui Modelo 131. |
Cine nu trebuie să-l depună?
Principala excepție este regula de 70 %: dacă anul trecut cel puțin 70 % din veniturile activității tale profesionale au avut reținere la sursă, nu trebuie să depui Modelo 130. În anul în care îți începi activitatea, se ia ca referință facturarea din același an fiscal. Regula se aplică doar activităților profesionale; activitățile comerciale, precum comerțul sau horeca, depun întotdeauna.
Trebuie depus chiar dacă nu ai profit?
Da. Dacă ești obligat, trebuie să depui formularul în fiecare trimestru, chiar și atunci când rezultatul este zero sau negativ. În acest caz nu plătești nimic, dar declarația se depune oricum.
Când trebuie depus Modelo 130?
Declarația trimestrială IRPF prin Modelo 130 se depune de patru ori pe an, în primele douăzeci de zile calendaristice ale lunii care urmează încheierii fiecărui trimestru. Trimestrul al patrulea are un termen mai lung, până pe 30 ianuarie. Dacă vrei să plătești prin debit direct (domiciliación), termenul se închide cu cinci zile mai devreme. Iată principalele termene Modelo 130 stabilite de AEAT:
| Trimestru | Perioada declarată | Termen de depunere | Termen dacă plătești prin debit direct |
|---|---|---|---|
| Trimestrul I (1T) | Ianuarie – martie | 1 – 20 aprilie | Până pe 15 aprilie |
| Trimestrul II (2T) | Ianuarie – iunie | 1 – 20 iulie | Până pe 15 iulie |
| Trimestrul III (3T) | Ianuarie – septembrie | 1 – 20 octombrie | Până pe 15 octombrie |
| Trimestrul IV (4T) | Ianuarie – decembrie | 1 – 30 ianuarie din anul următor | Până pe 25 ianuarie |
Dacă ultima zi a termenului cade într-o sâmbătă, duminică sau zi de sărbătoare, termenul se mută în următoarea zi lucrătoare.
Ce se întâmplă dacă depui cu întârziere?
Depinde dacă ai o sumă de plată și dacă depui înainte ca Agenția Fiscală să ți-o ceară:
| Situație | Consecință |
|---|---|
| Ai sumă de plată și depui din proprie inițiativă cu mai puțin de o lună întârziere | Majorare (recargo) de 1 % din sumă. |
| Ai sumă de plată și depui din proprie inițiativă cu o întârziere între 1 și 12 luni | Majorare de 1 % plus încă 1 % pentru fiecare lună întreagă de întârziere. |
| Ai sumă de plată și depui din proprie inițiativă cu peste 12 luni întârziere | Majorare de 15 % plus dobânzi de întârziere. |
| Ai sumă de plată și primești înainte o notificare din partea AEAT | Amendă între 50 % și 150 % din suma neplătită, plus dobânzi. |
| Rezultat zero sau negativ, depui cu întârziere | Amendă fixă de 100 € dacă depui din proprie inițiativă și de 200 € dacă ai primit o notificare din partea AEAT. |
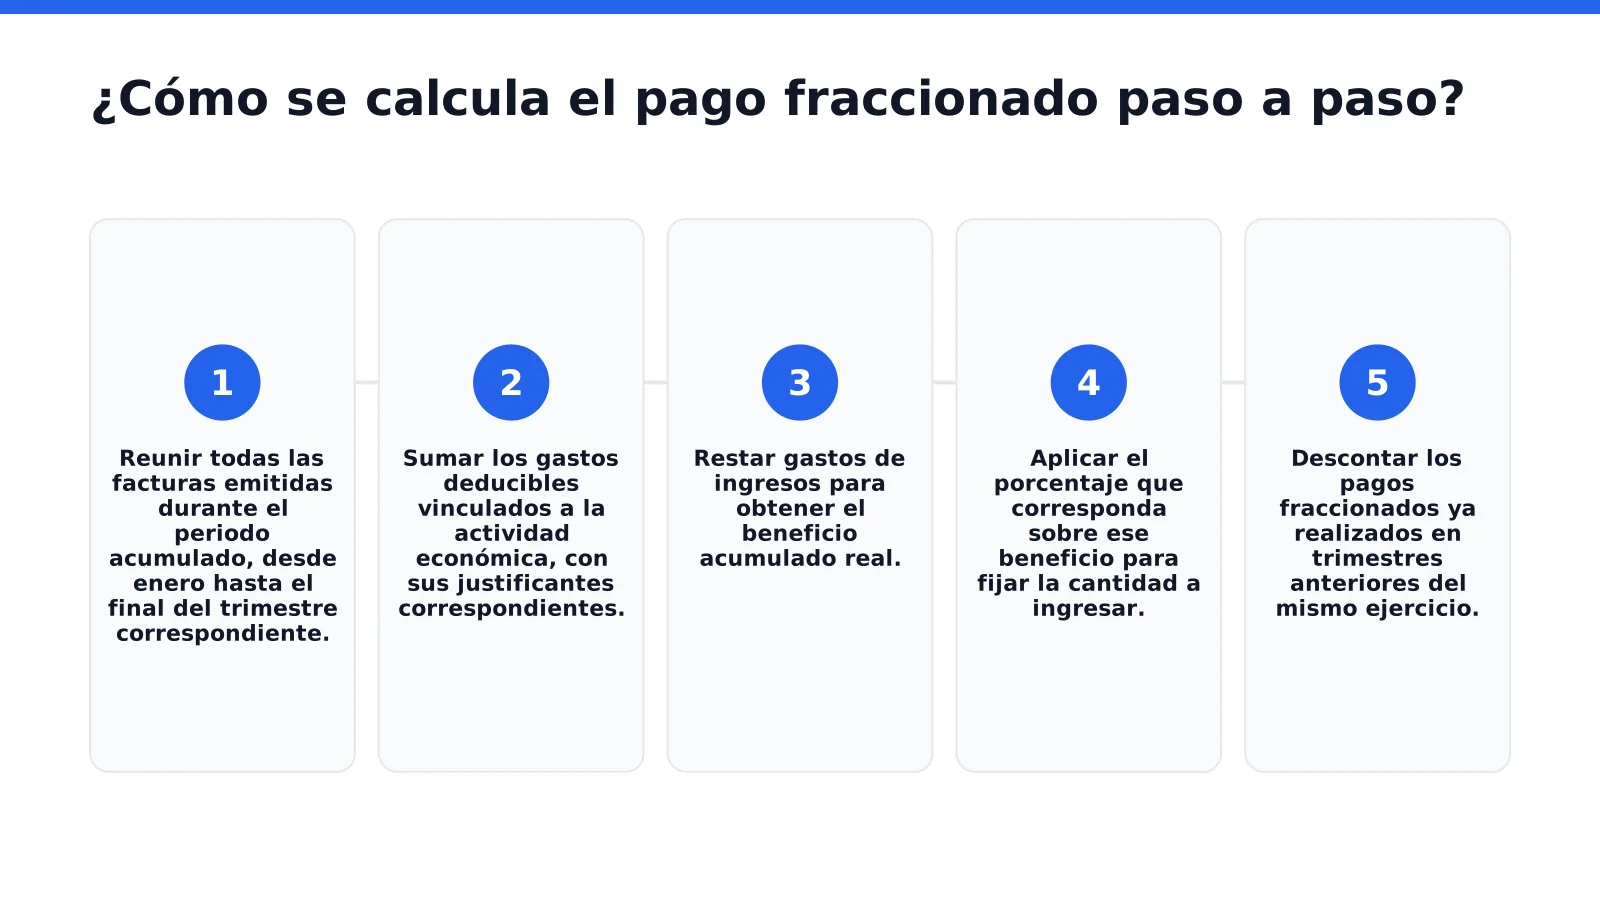
Cum se calculează plata fracționată pas cu pas?
Calculul din Modelo 130 este cumulat de la începutul anului: în fiecare trimestru pornești de la veniturile și cheltuielile de la 1 ianuarie până în ultima zi a trimestrului pe care îl declari, nu doar de la cele din trimestrul respectiv. De aceea, la fiecare depunere se scade ce ai plătit deja în cele anterioare. Toată formula încape pe un singur rând:
Plată fracționată = (venituri cumulate − cheltuieli cumulate) × 20 % − plățile din trimestrele anterioare − rețineri suportate
Căsuțele din Modelo 130, una câte una
Calculul Modelo 130 pe căsuțe urmează aceeași ordine ca formula. Căsuțele (casillas) 01–07 formează secțiunea I, pentru activitățile economice în estimación directa:
| Căsuță | Ce se trece | De unde provine |
|---|---|---|
| 01 | Venituri cumulate | Suma bazei impozabile (suma fără TVA) a tuturor facturilor emise de la 1 ianuarie. |
| 02 | Cheltuieli deductibile cumulate | Suma cheltuielilor activității de la 1 ianuarie, fără TVA, inclusiv amortizările și cheltuielile greu de justificat. |
| 03 | Venit net | Căsuța 01 minus căsuța 02. Poate fi negativ. |
| 04 | 20 % din venitul net | 20 % din căsuța 03. Dacă căsuța 03 este negativă, se trece zero. |
| 05 | Plăți din trimestrele anterioare | Suma valorilor pozitive din căsuța 07 a trimestrelor anterioare din același an. |
| 06 | Rețineri suportate | Reținerile la sursă aplicate de clienții tăi de la 1 ianuarie. |
| 07 | Plată fracționată | Căsuța 04 minus căsuțele 05 și 06. |
Căsuțele 08–11 sunt doar pentru activitățile agricole, zootehnice, forestiere și de pescuit. Secțiunea III încheie declarația:
| Căsuță | Ce se trece | De unde provine |
|---|---|---|
| 12 | Suma plăților fracționate | Căsuța 07 plus căsuța 11. Dacă iese negativă, se trece zero. |
| 13 | Reducere pentru venituri mici | Între 25 € și 100 € pe trimestru, dacă venitul tău net din anul anterior nu a depășit 12.000 €. |
| 14 | Diferență | Căsuța 12 minus căsuța 13. |
| 15 | Rezultate negative anterioare | Sumele negative din trimestrele anterioare ale aceluiași an, în limita căsuței 14. |
| 16 | Deducere pentru locuința principală | Doar dacă plătești un credit pentru locuință cu drept de deducere: 2 % din căsuța 03, maximum 660,14 € pe an. |
| 17 | Total | Căsuța 14 minus căsuțele 15 și 16. |
| 18 | Declarație complementară | Doar dacă corectezi o declarație deja depusă pentru același trimestru. |
| 19 | Rezultatul declarației | Căsuța 17 minus căsuța 18. Este suma pe care o plătești. |
În majoritatea cazurilor nu există reducere, deducere pentru locuință sau declarație complementară, așa că rezultatul din căsuța 19 coincide cu cel din căsuța 07.
Ce cheltuieli intră în căsuța 02?
Intră cheltuielile legate de activitatea ta, justificate cu factură și trecute în registrul de cheltuieli. Cele mai frecvente sunt:
- Contribuția de lucrător independent.
- Chiria spațiului sau a locului de muncă și utilitățile.
- Programe, unelte și materiale de lucru.
- Serviciile altor profesioniști.
- Amortizarea echipamentelor și a investițiilor.
În estimare directă simplificată poți adăuga cheltuielile greu de justificat (gastos de difícil justificación): 5 % din venitul net, cu o limită de 2.000 € pe an. Nu au nevoie de factură și se adaugă la restul cheltuielilor din căsuța 02.
Cât se scade în căsuța 13?
Dacă venitul tău net din anul anterior a fost de 12.000 € sau mai puțin, poți scădea o sumă fixă în fiecare trimestru:
| Venitul net din anul anterior | Reducere pe trimestru |
|---|---|
| Până la 9.000 € | 100 € |
| De la 9.000,01 € la 10.000 € | 75 € |
| De la 10.000,01 € la 11.000 € | 50 € |
| De la 11.000,01 € la 12.000 € | 25 € |
Exemplu practic pe un an întreg
O designeriță care lucrează ca autónomo și facturează persoanelor fizice, fără rețineri și fără reducere. Cifrele din fiecare coloană sunt cumulate de la începutul anului:
| Element | 1T | 2T | 3T | 4T |
|---|---|---|---|---|
| Venituri cumulate (căsuța 01) | 9.000 € | 20.000 € | 27.000 € | 38.000 € |
| Cheltuieli cumulate (căsuța 02) | 3.000 € | 7.000 € | 11.000 € | 14.500 € |
| Venit net (căsuța 03) | 6.000 € | 13.000 € | 16.000 € | 23.500 € |
| 20 % din venitul net (căsuța 04) | 1.200 € | 2.600 € | 3.200 € | 4.700 € |
| Plăți anterioare (căsuța 05) | 0 € | 1.200 € | 2.600 € | 3.200 € |
| Rețineri (căsuța 06) | 0 € | 0 € | 0 € | 0 € |
| Sumă de plată (căsuțele 07 și 19) | 1.200 € | 1.400 € | 600 € | 1.500 € |
În trimestrul al doilea nu plătești 2.600 €, ci diferența față de ce ai plătit deja în primul. La sfârșitul anului, cele patru plăți însumează 4.700 €, exact 20 % din venitul net anual de 23.500 €.
Și dacă unele facturi au reținere la sursă?
Reținerile se scad în căsuța 06. Să presupunem că, în primul trimestru din exemplu, 4.000 € din cei 9.000 € facturați sunt către firme și au o reținere de 15 %: sunt 600 € pe care clienții tăi i-au plătit deja în avans. Plata fracționată scade de la 1.200 € la 600 €.
Ce se întâmplă dacă rezultatul iese negativ?
Nu plătești nimic, dar depui formularul oricum și marchezi rezultatul ca negativ. Nu pierzi ce ai plătit în avans: pentru că căsuțele 05 și 06 sunt cumulate, plățile și reținerile din acel trimestru contează și în următorul. Dacă la sfârșitul anului ai plătit mai mult decât îți revine, recuperezi diferența prin declarația anuală de venit.
Ce se întâmplă dacă uit o factură din calcul?
Un venit sau o cheltuială omisă schimbă venitul net și, odată cu el, suma de plată. Pentru că calculul este cumulat, greșeala se poate corecta incluzând factura în trimestrul următor, dar cel mai sigur este să înregistrezi fiecare operațiune pe loc. Dacă îți conectezi banca la programul de facturare, nicio mișcare din cont nu rămâne neînregistrată.
Trebuie să recalculezi totul de la zero în fiecare trimestru?
Nu. Dacă evidențele sunt la zi, ajunge să adaugi facturile și cheltuielile noului trimestru la totalurile cumulate. Cu Conta.es, introduci veniturile și cheltuielile, iar programul calculează impozitul și pregătește declarațiile trimestriale și rezumatul anual, fără să ai nevoie de cunoștințe de contabilitate. Ție îți rămâne doar să verifici cifrele și să depui declarația.
Cum se depune Modelo 130 la Agenția Fiscală?
Să afli cum se completează Modelo 130 e simplu atunci când datele sunt pregătite. Modelo 130 pentru autónomo se depune online, prin sediul electronic al AEAT (Sede Electrónica). Poți completa formularul online sau poți importa un fișier generat de un program de contabilitate, ca să nu introduci căsuțele una câte una.
- Pregătește datele. Ai la îndemână veniturile, cheltuielile și reținerile cumulate sau generează fișierul formularului din programul tău de contabilitate.
- Intră în sediul electronic al AEAT. Identifică-te cu certificat digital, Cl@ve sau DNI electronic.
- Găsește procedura pentru Modelo 130. Alege anul fiscal și trimestrul corespunzător.
- Completează formularul sau importă fișierul. Dacă folosești un fișier, selectează opțiunea «Con fichero» și încarcă-l.
- Verifică căsuțele și alege modul de plată. Debit direct, plată din cont sau plată cu cod NRC, dacă ai sumă de plată.
- Semnează, trimite și păstrează dovada de depunere. PDF-ul cu codul de verificare este dovada că ai depus declarația.
De ce contează să ai facturile în regulă înainte de depunere?
Modelo 130 este la fel de corect ca datele de la care pornește. Integrarea Conta.es cu VeriFactu verifică dacă fiecare factură este conformă cu regulile de facturare înainte de calculul profitului trimestrial. Poți și să încasezi pe loc prin cod QR, util dacă lucrezi fără casă de marcat și ai nevoie ca fiecare venit să fie înregistrat.
Ce greșeli să eviți la depunerea Modelo 130?
Cele mai multe greșeli la Modelo 130 pentru autónomo apar când declarația se pregătește în ultimul moment sau când accepți cifre fără să le compari cu facturile. Înainte să trimiți declarația trimestrială IRPF, merită să treci prin cele mai frecvente:
| Greșeală | Ce provoacă | Cum o eviți |
|---|---|---|
| Declari doar sumele din trimestru | Un venit net greșit și un rezultat care nu se potrivește cu plățile anterioare. | Adună mereu de la 1 ianuarie. |
| Nu scazi plățile anterioare | Plătești de două ori pentru același profit. | Trece în căsuța 05 ce ai plătit în trimestrele anterioare. |
| Uiți de reținerile suportate | Plătești în avans mai mult decât îți revine. | Adună în căsuța 06 reținerile de pe facturile emise. |
| Incluzi TVA în venituri sau cheltuieli | Sume umflate în căsuțele 01 și 02. | Declară doar baza impozabilă. |
| Deduci cheltuieli fără document justificativ sau fără legătură cu activitatea | Agenția Fiscală le poate respinge și îți poate cere diferența cu majorare. | Păstrează factura pentru fiecare cheltuială și deduce doar cheltuielile activității. |
| Nu depui când rezultatul este negativ | Amendă pentru nedepunere la termen. | Depune în fiecare trimestru, chiar dacă nu ai nimic de plată. |
| Lași totul pe ultima zi | Pierzi opțiunea de debit direct și riști o majorare. | Pregătește declarația în prima săptămână a termenului. |
Merită să exersezi înainte de a depune formularul real?
Da. Dacă testezi calculul cu propriile cifre înainte de termen, scazi riscul de a greși. Conta.es îți oferă 180 de zile gratuit, fără card: suficient timp ca să pregătești cel puțin un trimestru întreg fără presiune.
Concluzie
Modelo 130 nu mai e o corvoadă atunci când contabilitatea este la zi. Cu veniturile și cheltuielile înregistrate pe măsură ce apar, calculul se reduce la a aplica 20 % pe profitul cumulat și a scădea reținerile și plățile anterioare. Notează-ți cele patru termene, verifică cifrele înainte să trimiți și păstrează fiecare dovadă de depunere: așa plata fracționată se împarte pe tot anul, iar declarația anuală de venit nu vine cu surprize.